Pensionssektorens organ Rådet for Afkastforventninger med professorerne Jesper Rangvid og Torben Andersen rammer helt ved siden af skiven i deres forventninger til fremtidens afkast, der offentliggøres hvert halve år, og som ligger til grund for de fleste danskeres pensionsprog -noser. De faktiske afkast på børsnoterede aktier, unoterede aktier, ejendomme og hedgefonde ligger meget langt fra rådets prognoser, og det medfører en markant overvurdering af danskernes forventede fremtidige pensioner, lyder kritikken. Fagredaktør Carsten Vitoft har spurgt Rangvid, om rådet vil revidere prognoserne.
En række af landets førende kapitalmarkedseksperter, bl.a. CBS-professor Finn Østrup, peger nu på, at de pensionsprognoser, som danskerne bruger som pejlemærke til, hvor meget de skal spare op i pension, nu ligger så langt fra virkeligheden, at der er stor risiko for, at danskernes forventede pensionsudbetalinger kan være overvurderet med mindst ti pct.
Konsekvensen kan blive, at alle danskere nu overraskende sparer for lidt op til deres pensionsalder, og at de får mindre i pension end forventet.
Forudsætningerne bag pensionssektorens afkastprog- noser udarbejdes af topøkonomerne i Rådet for Afkastforventninger, som hvert halve år fastlægger de afkast, der danner grundlag for pensionsprognoserne hos pensionsselskaberne og på PensionsInfo.
Professor Jesper Rangvid fra CBS, professor Torben Andersen fra Århus Universitet og adm. direktør i PFA, Allan Polack, står bag prognoserne for fremtidens investeringsafkast i forskellige aktivgrupper.
Disse afkast er nu kommet så langt væk fra de virkelige markedsafkast, at der nu råbes vagt i gevær fra flere. Særligt de nye mere eksotiske aktivklasser som private equity og hedgefonde, men også ejendomme og almindelige aktier har mistet jordforbindelsen.
Overraskende har ingen – hverken pensionsbranchen eller de fem banker – lyst til at skrive de fremtidige afkast ned. Frygten er, at lavere afkastforventninger kan påvirke danskernes lyst negativt til at spare op, og det kan samtidig opfattes som en erkendelse af, at afkastforventningerne tidligere har været for høje.
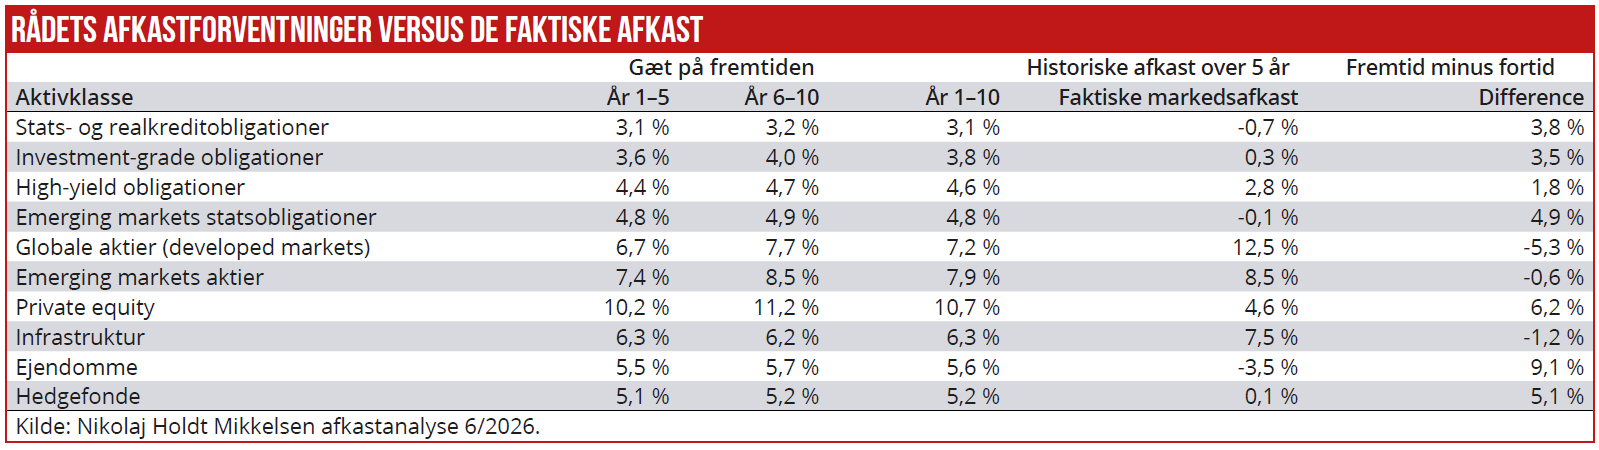
”Medlemmerne i rådet har helt klart ikke løst deres opgave. F.eks. fremgår det af Rådets seneste afkastprognose, at der ventes et afkast på globale aktier på 7,7 pct. og på private equity på 11,2 pct. Det er meget høje afkast i forhold til forventningen for afkast på stats- og realkredit- obligationer, der er sat til 3,1 pct. Der er tale om en meget høj risikopræmie. Og det er forkert, at Rådet fastsætter sine afkastforventninger på grundlag af forventninger, som store internationale og danske finanshuse offentliggør. Disse finanshuse har jo en selvstændig interesse i at lokke investorer til at investere i deres produkter ved at give udseende af, at de får et højt afkast,” siger pensioneret CBS-professor Finn Østrup og fortsætter:
”Jeg mener, det er forkert, at uafhængige akademikere lægger navn til prognoser, der klart giver et for positivt billede af fremtidige afkast, og at man baserer sig på prognoser fra aktører, der har en interesse i at give kunder et billede af, at de kan vente et højt afkast.”
Nikolaj Holdt Mikkelsen, der står bag den mest anerkendte uafhængige afkastanalyse i pensionssektoren, siger: ”Over de seneste syv år har pensionsselskabernes unoterede aktier givet mindre end globale aktier. Den ekstra præmie for at binde pengene i unoterede papirer har altså ikke vist sig i perioden. Er forventningerne til unoterede aktiver for høje, bliver prognoserne for optimistiske for netop de produkter, der har mange unoterede investeringer. Fejlen rammer altså ikke alle ens.”
Han vurderer dog, at syv år ikke er nok til at konkludere, at den forventede præmie på unoterede aktier slet ikke findes. Men skaden er sket. ØU har talt med pensionsselskaber i branchen, der uofficielt ikke længere tror på flere af Rådets forudsigelser. Så de anvender i stedet egne afkastforventninger i investeringsafdelingerne, så der nu arbejdes med to forskellige sæt afkastdata internt i pensionsselskabet – altså dels Rangvid til kundens pensionsprognoser og dels egne data.
”På flere aktivklasser er vi begyndt at bruge vores egne tal, og det er ikke nyt. Men det er forstærket af meget, meget lave afkast på unoterede aktier i de senere år, mens Afkastrådet i samme periode ikke har justeret sine tal. Vi bruger stadig Rådets tal til at udregne pensionsprognoser, som vi skal. Men internt er der ingen tillid til dem,” siger en kilde fra et af de store pensionsselskaber.
ØU har forelagt kritikken for Jesper Rangvid, der svarer: “Da Rådets forventninger for de næste 1-10 års afkast i høj grad er baseret på de forventninger, som store internationale og danske finanshuse såsom Blackrock, UBS, Mercer, JP Morgan, Danske Bank og andre offentliggør, afspejler vores forventninger i høj grad markedets konsensusforventninger.” Han understreger dog, at der er stor usikkerhed ved tallene.
Han ønsker ikke at forholde sig til hverken pensionsprog- noser eller internationale bankers dagsorden for højst mulige afkastforventninger. Han tilføjer dog, at der er forskel på historiske afkast og forventninger til fremtidige afkast.
På unoterede aktier har nogle af verdens største globale ETF-fonde fra Ishares og Xtrackers leveret et årligt afkast på 8,6 pct. Men Jesper Rangvid holder altså fast i, at den danske pensionsbranche vil levere 11,2 pct. årligt i de kommende ti år. Som tidligere påvist på baggrund af data fra Nationalbanken, har pensionssektorens afkast på unoterede aktier de seneste 3-4 år været meget lave.
På ejendomme mener Afkastrådet, at afkastet bliver seks pct. årligt. Ejendomsfonde har dog leveret et afkast nær nul årligt i de senere år, viser Nikolaj Holdt Mikkelsens afkastanalyser.
”Hvis forventningerne er for høje, viser prognosen en højere fremtidig pension end den, man ellers regner med. Det fører til, at man som pensionsopsparer sparer for lidt op og først opdager det tæt på pensionsalderen, hvor det er svært at rette op,” siger Henning Skov Jensen fra Capital Market Partners, og han fortsætter:
”Jeg synes, der er god grund til at sætte spørgsmålstegn ved forventningen til unoterede aktier. Det skyldes især metoden. Rådet fastsætter afkastforventningerne som et uvægtet gennemsnit af bud fra en håndfuld internationale finanshuse. Flere af dem sælger selv eller rådgiver om investeringer i unoterede aktier, og deres forventninger til aktivklassen har historisk ligget højt. Det er ikke et udtryk for dårlig vilje, men det er en indbygget risiko for optimisme. Og det bliver ikke fanget af et gennemsnit, hvis alle bidragyderne trækker samme vej.”
Et regneeksempel viser størrelsesordenen: ”Hvis unoterede aktier udgør 10 pct. af porteføljen, og afkastforventningen er fire pct.point for høj, så svarer det over 30 år med renters rente til, at pensionsprognosen er godt 10 pct. større, end pensionsformuen reelt bliver. Og hvis flere aktivklasser trækker samme vej, vokser fejlen tilsvarende,” siger Henning Skov Jensen.
Pensionsselskaber med mange aktiver, der er overvurderet på afkast, ender også med at ligge bedre i sammenligninger mellem pensionsselskaberne, medgiver Nikolaj Holdt Mikkelsen: ”Vi anvender selv Rådets forventninger i NHM Pensionsrating, netop fordi de er fælles og offentlige. Er de for høje på unoterede, får produkter med mange unoterede investeringer et for højt forventet afkast.”
”Løsningen er efter min mening ikke, at hvert selskab går sine egne veje, men at Rådet ser på metoden for netop de illikvide aktivklasser. Man kunne for eksempel lade branchens faktiske, realiserede afkast efter omkostninger veje ind, eller supplere finanshusenes bud med akademisk forskning,” fortæller Henning Skov Jensen.
Det er brancheorganisationen Forsikring & Pension, som har nedsat Rådet for Afkastforventninger, og det skete netop efter kritik af divergerende afkast på tværs af pensionsbranchen.
I F&P står man i dag last og brast med professor Rangvid på trods af de store fejlskud. ”Det er vores klare indtryk, at der bredt i pensionsbranchen er opbakning til Rådet for Afkastforventninger, og der er tillid til Rådets data og metoder. Vi har tillid til, at Rådets afkastforventninger er bedste bud til brug for bl.a. pensionsselskabernes prognoser”, siger Andreas Østergaard Hartington, underdirektør i F&P.
Carsten Vitoft