Tema om fremtidens vækstbørs: Da EU for snart 20 år siden liberaliserede de europæiske børsmarkeder, var idéen grundlæggende rigtig. De gamle nationale børser skulle ikke længere være beskyttede enheder med eneret på aktiehandlen. Konkurrence mellem handelspladser skulle presse priserne, fremme innovation og sikre virksomheder og investorer bedre vilkår. Men projektet blev en kæmpe fiasko, som koster Danmark milliarder i tabt samfundsmæssig velfærd, skriver chefredaktør Morten W. Langer i denne kommentar om overvejelserne om at flytte det danske aktiemarked til Stockholm.
Med MiFID fra 2007 blev der åbnet for, at alternative handelsplatforme kunne konkurrere med de traditionelle børser om aktiehandlen. ESMA har siden direkte beskrevet hensigten: Mere konkurrence mellem handelspladser skulle give innovative tjenester og lavere gebyrer. Men set fra Danmark ligner det en kæmpe fiasko.
Ja, omkring handel med de største danske aktier er der opstået konkurrence om selve handlen: Nasdaq Copenhagen havde 69 pct. af handlen med de danske aktier i 2025, mod 71 pct. året før. Alternative platforme har taget markedsandele.
Men på det langt vigtigere område – den nationale børs som infrastruktur for virksomheder, børsnoteringer, kapitalrejsning og udvikling af et lokalt aktiemarked – er konkurrencen stort set ikkeeksisterende. Danmark har i praksis én dominerende børsoperatør.
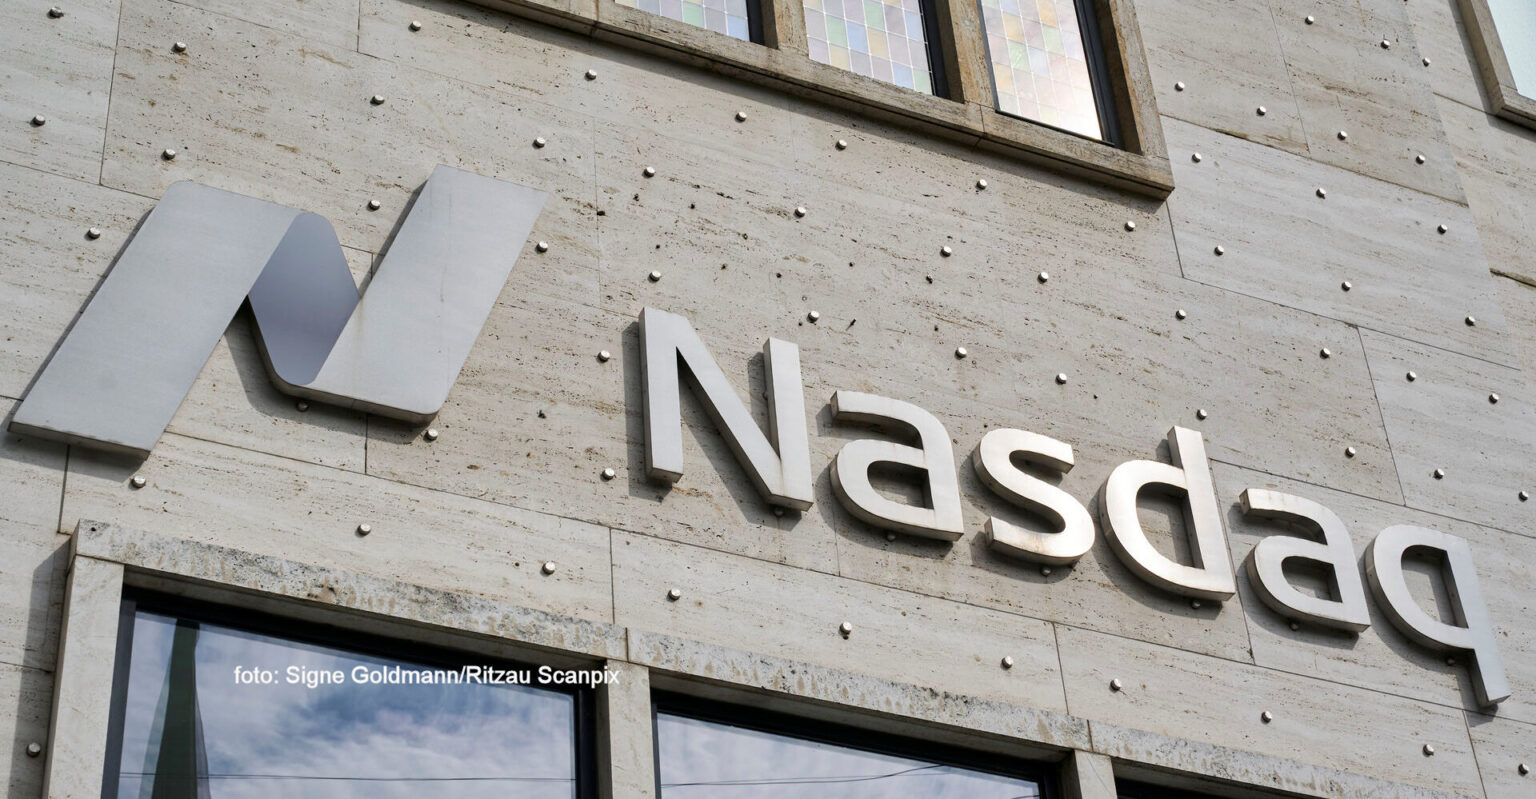
Og den er ikke længere en dansk samfundsinstitution, men en lille ekstremt lønsom enhed i den amerikanske Nasdaq-koncern. Tallene i Nasdaq Copenhagens seneste årsregnskab er opsigtsvækkende. På en omsætning på blot 382 mio. kr. tjente selskabet 259 mio. kr. på driften. Det svarer til en overskudsgrad på 68 pct.
Det er ikke bare en god forretning. Det er en margin, som selv blandt verdens største børsoperatører placerer den danske børs helt i toppen. Nasdaq Copenhagen er markant mere lønsom end bl.a. Nasdaq-koncernen samlet, Euronext og Deutsche Börse.
En høj overskudsgrad er naturligvis ikke i sig selv dokumentation for urimelige priser. Men når en virksomhed med en helt central samfundsøkonomisk funktion kan konvertere næsten 70 øre af hver omsætningskrone til driftsoverskud, bør politikere, virksomheder og investorer begynde at stille spørgsmål.
For resultatet af den danske børsmodel er svært at få øje på. I 2025 kom der ikke én eneste ny notering på Nasdaq Copenhagens Main Market. Til gengæld blev 13 selskaber afnoteret fra Main Market og First North. Det er altså muligt samtidig at have en af verdens mest lønsomme børsforretninger og et dansk børsmarked, som ikke formår at levere nye hovedmarkedsnoteringer.
Den kommercielle børsoperatør har et naturligt mål om at maksimere sin egen indtjening. Danmark har derimod en samfundsøkonomisk interesse i noget helt andet: Flere vækstvirksomheder skal kunne rejse risikovillig kapital. Flere mindre selskaber skal have adgang til aktiemarkedet.
Der skal være analyse, investorinteresse, likviditet og en fødekæde fra mindre virksomheder til større børsnoterede selskaber.
Store børsgrupper
De to hensyn er på ingen måde sammenfaldende: Pengene ligger for Nasdaq i de store selskaber, ikke de små vækstvirksomheder. Derfor er det nærliggende at spørge, hvor det økonomiske incitament skulle komme fra. Hvorfor skulle en børsoperatør investere massivt i at skabe et bedre økosystem for små danske vækstvirksomheder, hvis den eksisterende forretning allerede leverer en overskudsgrad på 68 pct.?
Det er her, EU’s liberaliseringsprojekt har vist sin fundamentale fiasko. Konkurrencen blev skabt mellem handelsplatforme, men de gamle nationale børser forsvandt ikke. De blev i stedet samlet i store internationale børsgrupper. Resultatet er, at mange lande fortsat har én dominerende national indgang til børsmarkedet – blot med en udenlandsk ejer bagved.
Det juridiske monopol blev afskaffet. Det økonomiske monopol på den nationale børsinfrastruktur er i den grad forstærket. Og når en sådan infrastruktur kan drives med ekstremt høje marginer samtidig med, at det danske IPO-marked nærmest er gået i stå, bør diskussionen ikke alene handle om Nasdaq, Stockholm eller en mulig nordisk børsfusion.
Den bør handle om noget langt mere fundamentalt: Har Danmark fået det kapitalmarked, EU’s liberalisering skulle skabe – eller har vi blot erstattet den gamle nationale børs med en international monopolforretning, der er fremragende til at tjene penge på det marked, den burde være med til at udvikle?
Og nu risikerer den danske model at blive endnu dårligere.
Blive et dødsstød
Hvis Nasdaq gennemfører en reel sammenlægning af Nasdaq Copenhagen og Nasdaq Stockholm, er det vanskeligt at forestille sig andet, end at tyngdepunktet gradvist flyttes mod Stockholm. Det er dér, det største nordiske aktiemarked ligger, dér, IPO-aktiviteten er størst, og dér, den internationale investorinteresse i nordiske small- og midcap-selskaber er stærkest.
For Novo Nordisk, DSV, Danske Bank, Vestas og de øvrige store danske børsnoterede selskaber betyder det næppe noget. De bliver allerede fulgt af internationale banker, de handles af globale investorer, og de er i praksis mindre afhængige af dansk børsinfrastruktur.
Men for små danske vækstvirksomheder kan en centralisering i Stockholm blive et dødsstød. De har brug for et lokalt kapitalmarked med investorer, lokale rådgivere, analytikere, banker, corporate finance-huse og et børsøkosystem, som aktivt arbejder for at få dem frem mod en notering.
Forsvinder den organisatoriske tyngde fra København, bliver risikoen, at Danmark reduceres til et distributionsmarked for allerede store selskaber, mens selve vækstlaget flyttes mod Sverige. For Nasdaq kan det til gengæld blive en fremragende forretning.
Nasdaq Copenhagen har allerede en driftsmargin på 68 pct. Og hvis en fusion eller sammenlægning gør det muligt at centralisere ledelse, teknologi, markedsføring, administration og andre funktioner i Stockholm, kan en stor del af de danske omkostninger potentielt skæres væk.
Det illustrerer igen den grundlæggende interessekonflikt: Det, der er rationelt for Nasdaq som amerikansk, børsnoteret koncern, er ikke nødvendigvis rationelt for Danmark som samfund.
En endnu mere effektiv nordisk børsplatform kan være fremragende for Nasdaq-aktionærerne. Men betyder effektiviseringen mindre fokus på danske vækstvirksomheder, færre noteringer og et svagere kapitalmarked, er regningen samfundsøkonomisk.
Derfor bør erhvervs- og konkurrencekraftsministeren nu gå ind i sagen.
Det er ikke længere tilstrækkeligt blot at håbe på, at en udenlandsk børsoperatør af sig selv løser Danmarks problem med et svagt IPO-marked. Nasdaq har haft rigeligt med tid. Resultatet taler for sig selv.
Hvis Nasdaq ikke vil eller kan løfte rollen som dansk vækstbørs, må staten overveje et alternativ.
En oplagt mulighed vil være en selvstændig dansk vækstbørs drevet af staten eller f.eks. EIFO. Ikke som konkurrent til Nasdaq om Novo Nordisk og de andre store selskaber, men som en egentlig kapitalmarkedsinfrastruktur for mindre og mellemstore vækstvirksomheder.
En sådan børs behøver ikke nødvendigvis selv være profitabel.
Tværtimod kan der være en stærk samfundsøkonomisk begrundelse for at subsidiere virksomhedernes adgang. Hvis staten i forvejen bruger milliarder på erhvervsstøtte, innovationsordninger, venturefonde og statslige investeringer for at skabe nye vækstvirksomheder, giver det meget lidt mening at spare på den infrastruktur, der skal gøre det muligt for de samme virksomheder senere at hente privat egenkapital.
Hvis broen ikke var der
Den afgørende funktion er forbindelsen mellem to grupper, som Danmark desperat har brug for at få koblet bedre sammen: På den ene side den enorme private opsparing i bl.a. pensionskasser, investeringsforeninger og hos private investorer. På den anden side vækstvirksomheder med behov for risikovillig egenkapital. Et velfungerende vækstmarked er broen mellem de to.
Hvis den bro ikke eksisterer, bliver virksomhederne enten afhængige af venturefonde og kapitalfonde, må flytte udenlands eller bliver solgt, før de når en størrelse, hvor de kan blive nye danske børsflagskibe. Dermed mister Danmark ikke alene børsnoteringer men også virksomheder, arbejdspladser og fremtidige skatteindtægter.
Det er derfor en fejltagelse at betragte en børs som endnu en almindelig privat servicevirksomhed.
En børs er finansiel infrastruktur. På samme måde som Danmark har en interesse i velfungerende betalingssystemer, realkreditmarkeder og pensionsmarkeder, har Danmark en interesse i en infrastruktur, der kan omsætte privat opsparing til risikovillig egenkapital i nye virksomheder.
Nasdaq har vist, at man kan drive en dansk børs særdeles profitabelt, men ikke, at man kan skabe en velfungerende dansk vækstbørs. Hvis næste skridt bliver at flytte endnu mere fokus, kompetence og beslutningskraft til Stockholm, bør politikerne ikke blot stå og se til.
For alternativet er ganske enkelt en langt større samfundsøkonomisk omkostning end de millioner, det måtte koste at drive en dansk vækstbørs.
Morten W. Langer
2 md. adgang for
2 x 49 kr.
Få straks adgang til denne artikel og derefter 2 måneder til alle artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser
Tilbuddet gælder til 31. juni 2026. Abonnement fortsætter til normalpris på 249 kr. efter bindingsperiode på to måneder. Opsig når du vil - til udgang af den anden måned. Tilbud gælder kun, hvis du ikke har haft abonnement på ØU udgivelser de seneste tre måneder
Allerede abonnent? Log ind her