Bang & Olufsen fejrede i regnskabsåret 2025/26 sit 100-års jubilæum. I regnskabets indledning fortæller bestyrelsesformand Juha Christensen og interim CEO Nikolaj Wendelboe om året som en flot milesten for innovation og godt håndværk, samt udsigt til en fremtid som global leder indenfor luksuslydprodukter. Den første del af udsagnet er indiskutabelt, men der kan sættes spørgsmålstegn ved anden halvdel.
En vis skepsis mht. B&O’s fremtid blev i jubilæumsåret illustreret med et helt konkret eksempel. B&O’s soundbar Beosound Premiere blev lanceret i december 2025 som en central vækstdriver til TV-skærme over 42 tommer, men det gik slet ikke som forventet.
I ØU Formue 15/2026 fortalte vi, hvordan ledelsen havde erkendt, at salget var markant under det forventede. Som konsekvens heraf sænkede man prisen med 20 pct. og tilbød nye farvevarianter.
Det blev ikke modtaget med begejstring af analytikerne, som fokuserede mere på, at B&O dels nedjusterede helårsforventningerne til 2025/26, og dels opgav de mellemlange financielle mål frem mod 2028.
Poul Jessen fra Danske Bank bemærkede, at selvom ledelsen havde indsnævret forventningerne til omsætningsvæksten i det kommende år markant til 1-5 pct. fra tidligere års spread på 6-10 procentpoint, taler man stadig om høj usikkerhed.
AI-bølgen rammer Bang & Olufsen
Et andet interessant problem, som blev bragt op på investormødet, var AI-bølgens konsekvenser for B&O.
Eftersom B&O hverken er en softwarevirksomhed eller producerer computere, virker det umiddelbart, som om B&O står i sikker afstand af AI, som maser sig vej ind i hver eneste lille revne eller sprække i øjeblikket.
Men i dag er elektronik en integreret del af stort set alt elektrisk udstyr, og for B&O’s vedkommende giver den eksplosivt stigende efterspørgsel efter RAM-chips pga. AI-væksten problemer.
CEO Nikolaj Wendelboe sagde herom: ”Memory chips, or more specific, DDR4 RAMs are currently facing critical supply constraints driven by sustained demand growth from AI and data center applications. At the same time, 3 of our 4 suppliers have scaled back or ceased DDR4 production to prioritize higher-margin DDR5 capacity. This dynamic is tightening overall memory supply and materially constraining global production capacity.”
Selvom RAM-chips stiger kraftigt i pris for tiden, er de trods alt ikke den dyreste del af et B&O produkt. B&O oplyser selv, at RAM-effekten vurderes at være ca. 0,5 procentpoint af bruttomargin, og det er ikke nogen katastrofe.
Men problemet ligger et andet sted. Igen var det Poul Jessen fra Danske Bank, som tvang B&O ledelsen i defensiven, da han påpegede, at selvom et halvt procentpoint på bruttomargin kun svarede til ca. 12 mio. kr., så oplyste man samtidig, at likviditetseffekten var 35-45 mio. kr.
Her sætter han fingeren på en væsentlig sideeffekt af den stærke efterspørgsel efter RAM-chips. Nemlig, at når producenterne flytter produktionskapaciteten til en anden type RAM-chips end dem, som bl.a. B&O bruger, så hæver det reducerede udbud ikke kun prisen. Det risikerer at skabe en flaskehals, som forhindrer B&O i at få de nødvendige komponenter.
Det nytter jo ikke noget, at man står i produktionen med et næsten færdigt produkt til 50.000 kr., som ikke kan gøres færdigt, fordi leverandøren af RAM-chips ikke har flere på lager.
Det kan i bedste fald forsinke B&O’s leverancer til butikkerne, og i værste fald begrænse produktionen og dermed omsætningen.
Svagt cash flow
Problemet kommer ikke som en overraskelse for B&O’s ledelse, som er i gang med at håndtere det.
CEO Nikolaj Wendelboe sagde: ”The difference is that what we are working on right now is to secure enough supply for the next 2 years at one go. So kind of buying an insurance on the supply of RAM so we have ample time to develop a new hardware platform that is not constrained by DDR4 RAMs. So that’s why the cash flow impact is bigger than the margin impact.”
Det er problematisk med en ekstra omkostning og usikkerhed om omsætningen i et regnskab, som for 2026/27 taler om en omsætningsvækst på 1-5 pct. og en næsten ikke-eksisterende EBIT-margin før særlige poster på 1-3 pct.
Men det er specielt bekymrende, når man kigger på B&O’s likviditetsregnskab (cash flow).
Selskabets frie cash flow faldt i 2025/26 til minus 141 mio. kr. fra plus 16 mio. kr. i 2024/25, og for 2026/27 budgetteres med et frit cash flow på 25-100 mio. kr.
Dermed balancerer B&O på en fin margin mht. om omsætningen på 2,5 mia. kr. skaber en tilstrækkeligt stor mængde kontanter til at kunne dække udgifterne.
Problematikken forsøger B&O bl.a. at håndtere ved at fyre 60 medarbejdere svarende til 5 pct. af arbejdsstyrken indenfor administration, marketing og produktudvikling. Udfasning af produktudvikling for bl.a. Bluetooth for at spare omkostninger og reducere udviklingstiden virker overraskende for et brand som B&O, som netop sælger sig selv på innovation.
Er det en erkendelse af, at B&O ikke længere er dygtige nok? Eller måske ikke store nok? Og at man nu forsøger at redde sig ved at lade eksterne samarbejdspartnere overtage så meget som muligt af B&O’s kerne?
Der er ganske givet en rig målgruppe for B&O’s luksusprodukter, men spørgsmålet er, om B&O formår at tilfredsstille dem i tilstrækkelig grad, til at det er rentabelt.
Indtil videre fortæller en svag vækst på toplinjen og en meget lav EBIT-margin om et sårbart selskab, hvor forsøget på at redde toplinjen (Beosound Premiere) gik galt. Og hvor traditionelle værktøjer som nedskæringer og udfasningen af opgaver virker en anelse desperate.
Som en erkendelse af, at der ikke er plads i verden til det samme B&O, som nu har eksisteret i 100 år.
Bruno Japp
Konklusion
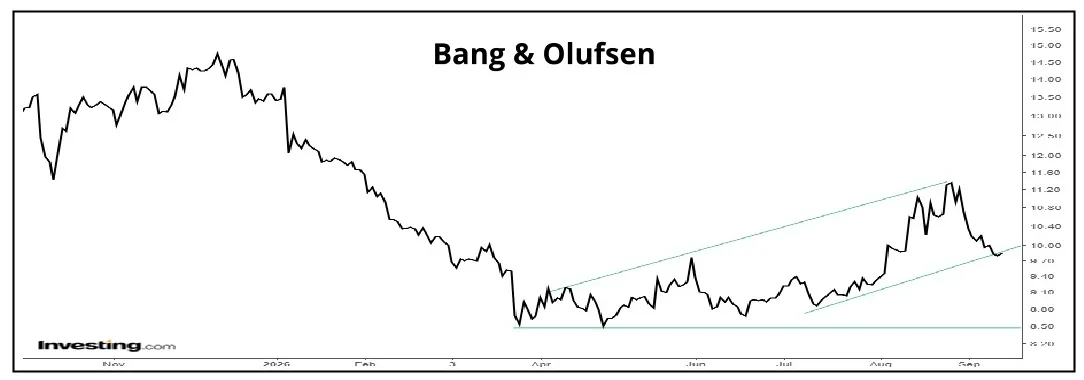
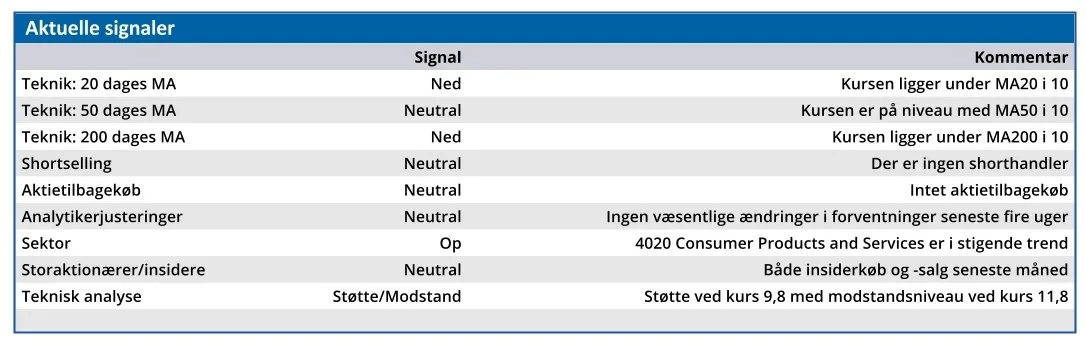
Aktuel kurs 9,80
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) 9,18
Disclaimer: Læs her om ØU’s aktieanalyser.