Kobberfutures i London nåede tirsdag et rekordhøjt niveau, da forventninger om amerikanske toldsatser fik rekordstore mængder kobber til at flytte fra det søbårne marked til amerikanske lagre. Det reducerede tilgængeligheden andre steder, trods afdæmpet efterspørgsel. Forværrede forhold i den globale mineindustri bidrager yderligere til forsyningsproblemerne.
De toneangivende tremåneders futures på LME steg næsten 1 pct. til 14.533 dollar pr. ton, hvilket oversteg toppen fra januar, før en del af stigningen blev givet tilbage. Industrimetallet, som er afgørende for udbygningen af AI-infrastruktur og elnet, er steget 17 pct. i år og 47 pct. de seneste 12 måneder ifølge Bloomberg-data.
Den erfarne råvarestrateg Jeff Currie gentog på X sin advarsel om, at ”den fysiske økonomi genprissætter knaphed i den virkelige verden”.
Currie, der tidligere var global chef for råvareanalyse hos Goldman Sachs og nu er medformand for Abaxx Markets, uddybede synspunktet: ”Kobberets rekordstigning til over 14.500 dollar pr. ton bør få alles opmærksomhed. Det er det seneste tegn på, at den fysiske økonomi genprissætter knaphed i den virkelige verden.
Ja, en del af tirsdagens bevægelse afspejler en fremrykning af indkøb før tolden træder i kraft og metal, der er blevet trukket ind på amerikanske lagre. Men det forklarer ikke hele billedet.
Metal, der er strandet i én del af verden, er utilgængeligt for alle uden for denne del. Knaphed handler ikke kun om, hvor mange ton der findes, men om at have metallet på det rigtige sted på det rigtige tidspunkt. Man kan ikke bygge datacentre, udvide elnet, elektrificere industrien eller etablere parallelle forsyningskæder uden kobber. Alligevel kan udbuddet ikke reagere hurtigt nok.
Dette er den seneste rotation i råvarecyklussen. Sidste måned var det korn. Sidste uge var det diesel. I dag er det kobber.
Vejr, krig og politiske beslutninger er de tre ryttere, som sammen med årtiers underinvesteringer (den gamle økonomis hævn) har skabt et knaphedsproblem, der ikke viser tegn på at blive løst. Bjørnene vil sige, at metallet findes. Fint nok. Men hvis det er låst inde på et lager, er det bare en bunke metal.”
Adam Gillard, managing director med ansvar for råvaresalg hos Goldman Sachs, skrev i et notat i løbet af natten:
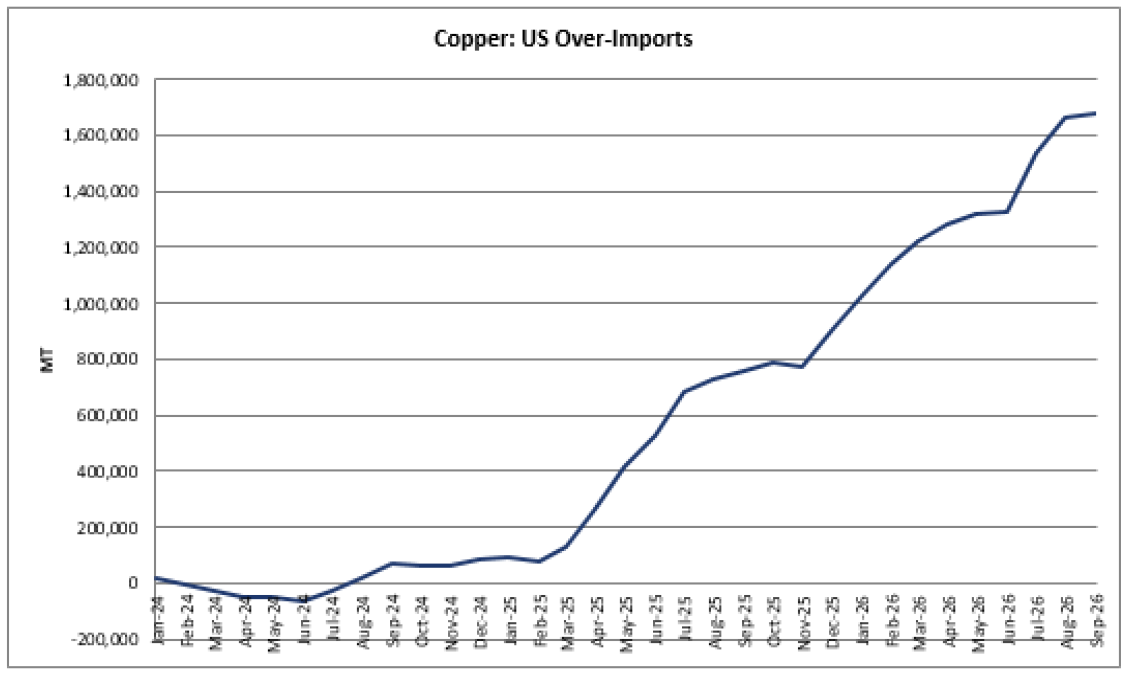
”LME-kobber når et nyt all-time high efter en stigning på 80 pct. i år. Vi har en beskeden lang position, primært via LME-spreads. Som tidligere nævnt er skaden sket; truslen om en amerikansk told var tilstrækkelig til at flytte alt overskydende metal til USA. Den nuværende dynamik med høj import, finansieret af Wall Street, uden en inflationsskabende told er optimal set fra administrationens perspektiv. Hvis importen falder, forventer vi, at retorikken om told ændrer sig på grund af de fortsatte bekymringer om forsyningssikkerheden for kritiske mineraler.”
Gillard fortsatte:
”Aldrig i min karriere havde jeg troet, at vi skulle se både globale lagre og prisen på toppen samtidig. Der er ikke mangel på kobber. Det befinder sig bare det forkerte sted (CMX). Regionale underskud handles som GTC.
Mineudbud: Falder år-til-år, men det er ikke nyt. Med de globale lagre stigende i år er det svært at argumentere imod, at der er et globalt overskud af katodekobber. TC’er er et vildspor. Helt ærligt er intet af dette afgørende; vi mener, at vi kommer til at handle på regionale underskud i den overskuelige fremtid.
Amerikansk import: Forbliver høj. August ventes at lande omkring 200.000 ton, mens september allerede efter de første dage følger en kurs mod 77.000 ton ifølge data baseret på skibssporing. Vi vurderer, at USA har overimporteret 730.000 ton i år.
Kilde: Goldman Sachs
LME-spreads: Det er grunden til, at LME’s terminstruktur fortsat bliver mere anspændt.
Smelterierne kan ikke længere bruge shortpositioner i koncentrat med kort leveringstid til at kompensere for det lavere officielle TC-niveau, fordi der er så lidt metal tilgængeligt uden for Kina og USA.
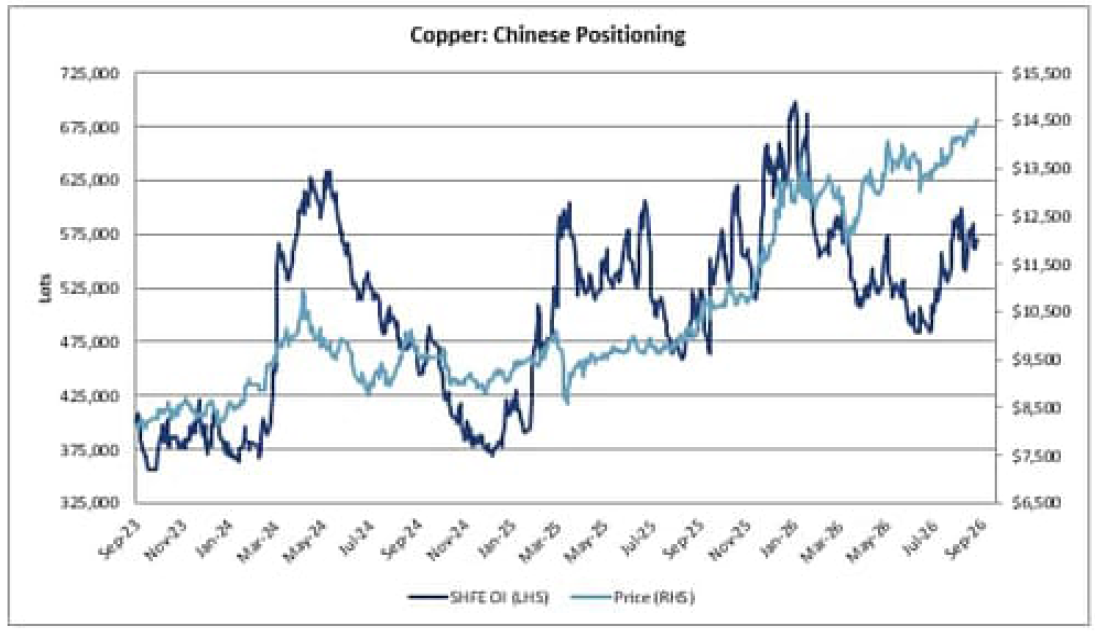
Kinesisk positionering: Er ikke strakt trods lave indenlandske lagre. Vi mener, at kinesiske aktører har svært ved at øge deres lange positioner på all-time high-niveauer med den relativt afdæmpede slutefterspørgsel.
Kilde: Goldman Sachs
Skrot: Forbliver en mangelvare, idet den sekundære produktion af valset kobber fortsat falder med 50 pct. år-til-år.
Det understøtter det tilsyneladende forbrug af katodekobber og bidrager til den fortsatte overperformance i forhold til den faktiske slutefterspørgsel.
Kilde: Goldman Sachs
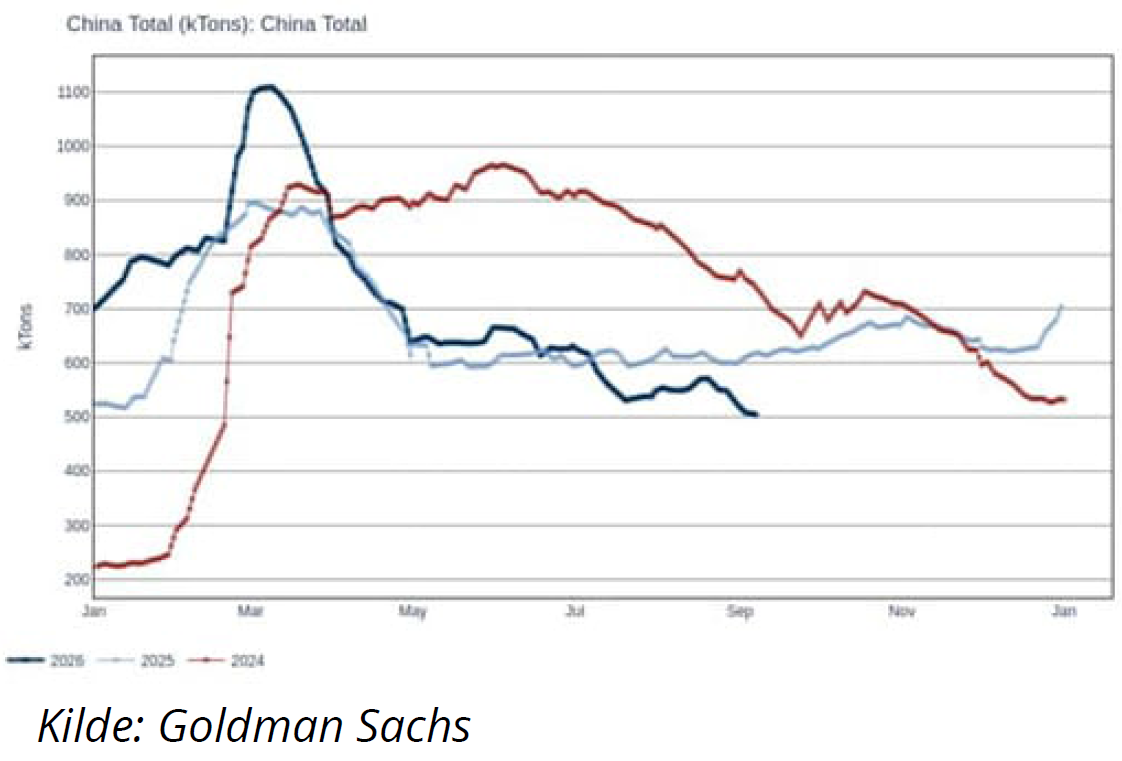
Kinesiske lagre: Fortsætter med at falde, både opstrøms (minus 41 pct. år-til-år) og nedstrøms (minus 8 pct. år-til-år), blandt andet på grund af stramheden på skrotmarkedet.”
Michael Cuoco, chef for metalhandel hos StoneX Financial, sagde, at kombinationen af stærk vækst i efterspørgslen og udfordringer på udbudssiden ”bør føre til en strammere balance på markedet fremover, hvilket understøtter højere priser”.
Artiklen er bearbejdet til dansk på baggrund af en artikel fra zerohedge.com