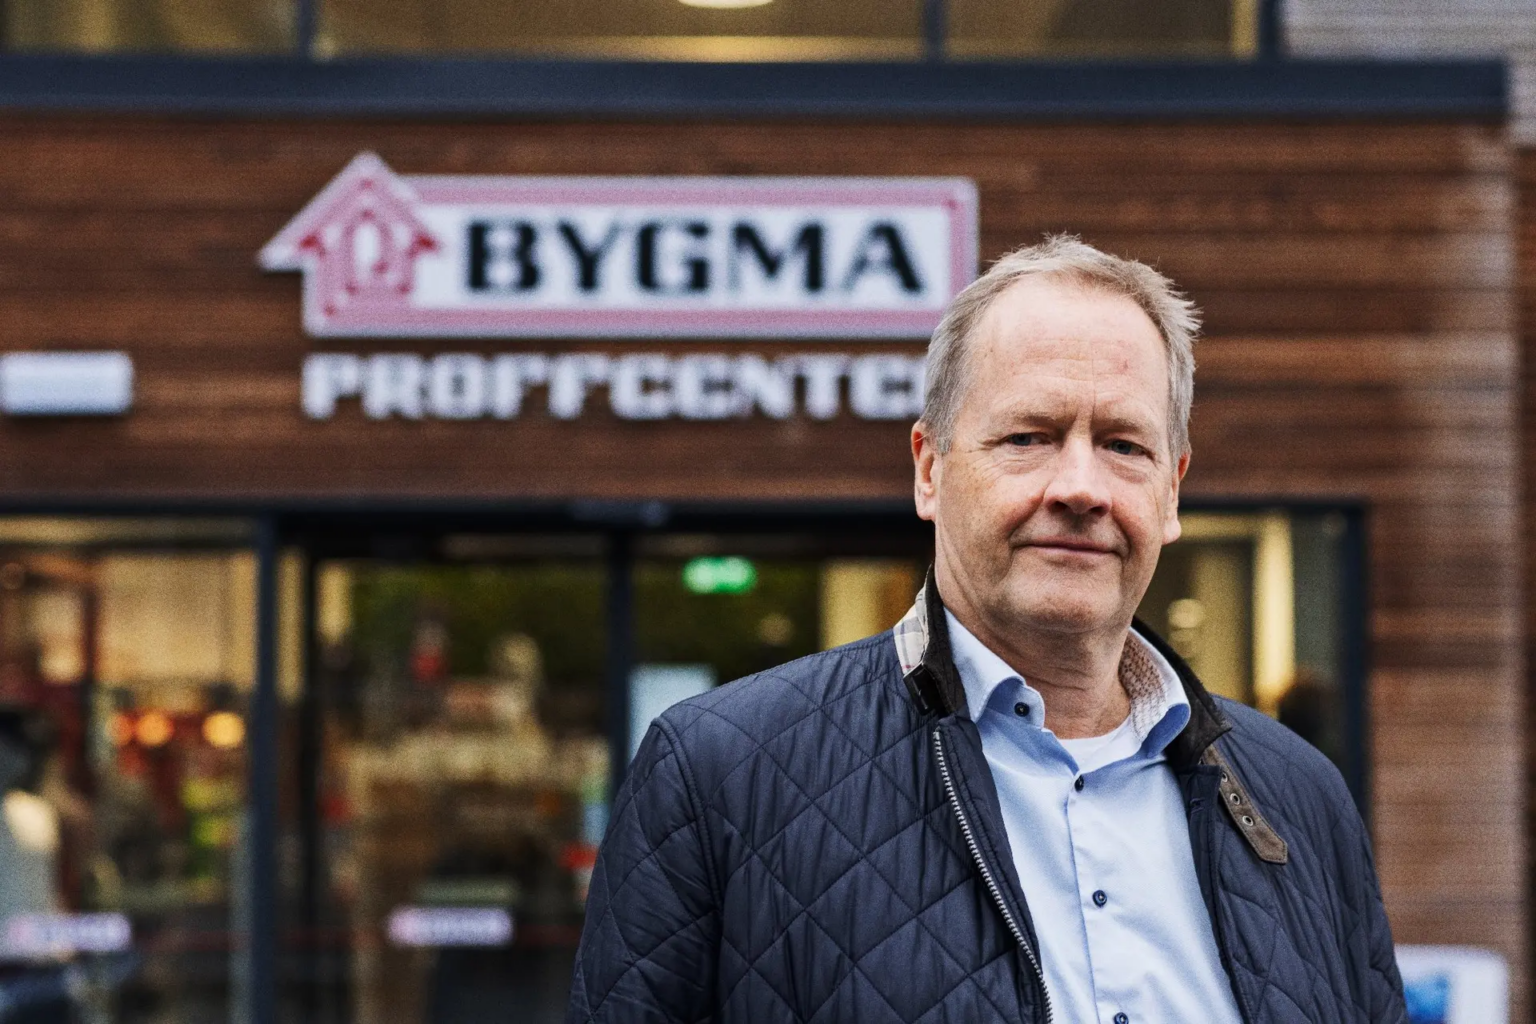
Det startede med en grossistvirksomhed i 1960’erne og siden blev det til en landsomspændende byggemarkedskæde, der har spredt sig ud over landets grænser. Men det seneste år har familien bag byggemarkedskæden Bygma indkasseret et større formuefald.
Af Ejlif Thomasen, Fagredaktør Økonomisk Ugebrev
Formueberegning: Familien Hellerung Christiansen – 2026: 6,9 mia. kr. ( 2025: 8,5 mia. kr. )
Det gode købmandsskab har været vejen til succes for mange. Også for familien Hellerung Christensen, der står bag Bygma.
Det var familiens far og farfar, Lars Børge Christensen, der startede byggemarkedsimperiet tilbage i 1960’erne. Efter at være blevet udlært i en tømmerhandel i Skagen, drog han til København, hvor han først blev ansat i en agenturvirksomhed, der repræsenterer en række større svenske savværker.
Siden overtog han virksomheden, og i 1960 startede han Scandinova, der solgte byggematerialer og relaterede produkter til byggebranchen. Lars Børge Christensen opkøbte en række byggemarkedskæder, og i 1992 fandt man på navnet Bygma til kæden, som er en sammentrækning af ordet ‘byggematerialer’.
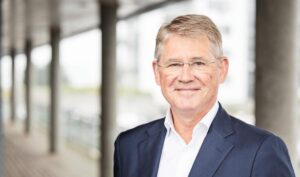
I 2006 overtog Lars Børge Christensens søn, den revisoruddannede Peter Hellerung Christensen, posten som direktør for Bygma. Bygma er i dag en koncern med over 3.000 ansatte, og koncernen har aktiviteter i Sverige, Danmark, Grønland, Polen, Færøerne og Island.
Diskret familie
Familien har gennem de seneste årtier ligget fast på listen over Danmarks 100 rigeste. I 2025 var familien nummer 26 på listen med en formue på 8,5 milliarder kroner. Det seneste år er formuen dog faldet med 1,6 milliard kroner, viser nye beregninger fra Økonomisk Ugebrev.
Familien har kun sjældent givet interviews, og Peter Hellerung Christiansen har primært udtalt sig om Bygmas regnskaber.
I en pressemeddelelse i forbindelse med regnskabet for 2026 fortalte han, at resultatet var ‘nogenlunde tilfredsstillende’, men at Bygma stadig kæmpede med det uforudsigelige marked, der var skabt efter Corona og senere af den geopolitiske uro.
I et interview med Berlingske i 2010 lukkede han dog pressen lidt ind bag facaden.
Her fortalte han, at han – ligesom sin far – kunne lide at se ting vokse og skabe resultater. Han fortalte også, at han som en revisoruddannet ‘talrytter’ lige skulle vænne sig til at arbejde sammen med købmænd, som yndede at laver regnskaber på bagsiden af en kuvert.
Formuen havde han dog ikke lyst til at udtale sig om:
“Pengene betyder ikke voldsomt meget for mig, for det ligger ikke til os at leve et luksusliv, men de giver selvfølgelig tryghed,” lød det dengang fra Peter Hellerung Christiansen.
Formueberegning for 2026
Der er skåret 1,6 mia. kr. af Hellerung Christiansen-familiens formue på et år. Værdien af familiens ejerandel i Bygma er beregnet til 6,9 mia. kr. mod 8,5 mia. kr. året før. Faldet skyldtes en kombination af lavere indtjening i koncernen og en markant lavere værdiansættelse af branchen.
Bygmas EBITDA faldt fra 710 mio. kr. til 662 mio. kr., svarende til knap syv procent, selv om omsætningen steg ni procent til rekordhøje 11,6 mia. kr. Samtidig blev den anvendte branchemultipel sænket fra 13 til 10,5.
Det svarede til et fald på næsten 20 procent og trak dermed mere ned i værdiansættelsen end selve tilbagegangen i indtjeningen.
Med en EBITDA på 662 mio. kr. og en multipel på 10,5 blev selve driftsforretningen værdisat til knap 7,0 mia. kr.
Hertil kom nettofinansielle aktiver på godt 1,2 mia. kr., især båret af en værdipapirbeholdning på 1,6 mia. kr. og likvider på 322 mio. kr.
Efter modregning af den rentebærende gæld er den samlede egenkapitalværdi beregnet til omkring 8,2 mia. kr. Familien ejer 84 procent gennem holdingselskaber, mens Bygma Fonden ejer de resterende 16 procent.
Dermed er familiens andel værdisat til omkring 6,9 mia. kr.
Presset af Polsk opkøb
Udviklingen i driften har været mere afdæmpet, end omsætningsrekorden antydede.
Af den samlede omsætningsvækst på ni procent kom kun to procentpoint fra organisk vækst på de nordiske kernemarkeder, mens de resterende syv procentpoint skyldtes helårseffekten af købet af AB Bechcicki i Polen.
Året før voksede omsætningen omkring seks procent, nogenlunde ligeligt fordelt mellem organisk vækst og opkøb.
Det polske køb havde samtidig lagt pres på lønsomheden. Polen stod i 2025 for omkring ni procent af koncernens omsætning, men den samlede bruttoavance faldt fra 21,4 til 20,5 procent.
Bygma oplyser, at bruttoavancen uden AB Bechcicki ville have været 21,9 procent og dermed omtrent på niveau med året før. Den polske forretning har altså tilført betydelig omsætning, men med lavere avance end resten af koncernen.
Udgivelsen rummer både selve Top 100-ranglisten, portrætter af milliardærfamilierne, analyser af årets største vindere og tabere, nye navne på listen, kommunekort over hvor milliardærerne bor og driver virksomhed, samt interviews med bl.a. Mikael Goldschmidt og Niels Fennet. Derudover sætter magasinet fokus på temaer som kvindelige milliardærer, tech-formuer, family offices, generationsskifte og velgørenhed.
Årets overordnede resultat var usædvanligt: De 100 rigeste familiers samlede formue faldt fra 1.240 mia. kr. til 1.225 mia. kr. – et fald på 15 mia. kr. Det er kun anden gang på femten år, at gruppen samlet set er blevet “fattigere”. Mest markant var udviklingen i toppen:
De ti rigeste familier tabte samlet omkring 45 mia. kr., især trukket ned af fald hos Louis-Hansen-familien bag Coloplast, LEGO-familien Kirk Kristiansen og Danfoss-familien Clausen. Omvendt gik Bestseller-familien Holch Povlsen frem med 27 mia. kr., mens familien efter Lars Larsen øgede formuen med 13 mia. kr. LEGO-familien er dog fortsat klart Danmarks rigeste med over 350 mia. kr.
Magasinet viser også nye bevægelser i det danske rigmandslandskab. Seks nye milliardærfamilier er kommet på Top 100-listen, bl.a. familien Kristiansen/Detlefsen, Hans Christian Munck, Jeanette Rohde Christensen og Jacob Jelsing fra Gubra. Tre af årets største højdespringere er tech- eller biotech-relaterede, bl.a. Pharmacosmos, Nordic Bioscience og Trackman. Samtidig konstateres det, at der nu er tolv kvinder i toppen af de 100 rigeste familier – fordelt på ni familier – hvilket afspejler både generationsskifter og flere synlige kvindelige ejere.
Formuerne er ikke eksakte opgørelser, men redaktionens bedste skøn efter research i ejerforhold og regnskaber for mere end 1.600 selskaber. Udgangspunktet er, hvad aktiverne ville være værd i fri handel. Børsnoterede aktier værdiansættes til børskurs primo oktober 2025.
Unoterede selskaber værdiansættes ud fra 2024- eller 2024/25-resultater og multipler fra sammenlignelige børsnoterede selskaber – typisk EV/Sales, EV/EBITDA eller EV/EBIT. For ejendomsselskaber bruges som hovedregel regnskabernes dagsværdier.
Privat gæld, kunst, biler og private ejendomme uden sikker værdi indgår normalt ikke, og fondes formuer medregnes ikke. Derfor er listen bedst forstået som en kvalificeret bruttoopgørelse over familieformuer – ikke som et præcist kontoudtog.
Samlet tegner magasinet et billede af et rigmands-Danmark i stilstand på overfladen, men med store forskydninger underneden: industri- og handelsformuer presses af lavere multipler, mens biotech, digital teknologi, discount, klima og fødevaretrends skaber nye milliardærer. Link til sidse års magasin
Lær aktiemarkedet at kende – før du investerer for alvor
For mange nye investorer kan aktiemarkedet virke både tillokkende og uoverskueligt. Muligheden for at få pengene til at vokse er åbenlys, men det samme er risikoen for at begå de klassiske begynderfejl: at købe for dyrt, sælge i panik, følge tilfældige aktietips eller investere uden en klar strategi.
Derfor introducerer Økonomisk Ugebrev nu en begynderpakke, der først og fremmest skal hjælpe nye og uerfarne investorer med at lære markedet at kende. Målet er ikke, at man ukritisk skal kopiere andres investeringer, men at man gradvist opbygger sin egen forståelse af aktier, risiko, afkast og markedspsykologi.
Startpakken giver adgang til ØU Formue, ØU Life Science og ØU Trader i tre måneder. Her får man konkrete aktieanalyser, porteføljer, investeringsstrategi og løbende vurderinger fra erfarne analytikere og journalister. For en ny investor kan det fungere som et pædagogisk sikkerhedsnet: Man kan følge med i, hvordan professionelle tænker, hvilke nøgletal de lægger vægt på, og hvordan de vurderer både muligheder og risici.
Et vigtigt element er også, at læringen bliver konkret. I stedet for kun at læse generelle råd om aktier får abonnenten adgang til aktuelle analyser og handelsbeskeder om køb og salg via SMS og mail. Det gør det lettere at forstå sammenhængen mellem analyse, beslutning og handling. Samtidig kan PDF-aktieskolebogen “Tjen en million på aktier” bruges som grundbog for den, der ønsker at få begreberne på plads fra begyndelsen.
Økonomisk Ugebrevs Forsigtige Portefølje viser, at en disciplineret og forsigtig investeringsstrategi kan skabe solide resultater. Sidste år gav porteføljen et afkast på 18 procent, og i år har den givet et afkast på ca. syv procentpoint bedre end Copenhagen Benchmark-indekset. Historiske afkast er naturligvis ingen garanti for fremtiden, men tallene illustrerer værdien af metode, tålmodighed og risikostyring.
Begynderpakken koster 299 kroner for de første tre måneder og slutter automatisk efter perioden. Den henvender sig til nye abonnenter, der ønsker en tryg og lærerig indgang til aktiemarkedet – med mulighed for at blive klogere, før de for alvor står på egne ben som investorer.