I årevis var aktionærerne i Papirfabrikken Invest vant til, at bundlinjeresultaterne blev påvirket af fodboldklubben Silkeborg IF. Selvom ejerandelen i klubben er reduceret, påvirker fodboldforretningen stadig koncernregnskabet. Tilbagegang på bundlinjen reddes af aktiv gældspleje, men i 2027 kan projektsalg bidrage med engangsindtægt.
Papirfabrikken Invest ejer 20 pct. af superligaklubben Silkeborg IF, og det har ikke været en god oplevelse i første halvdel af 2026.
Silkeborg IF optræder i Papirfabrikken Invests halvårsregnskab som en associeret virksomhed, hvor resultatandelen i første halvår var et minus på 1,5 mio. kr. For hele 2026 forventes ejerskabet i Silkeborg IF at give underskud på 0-5 mio. kr.
Det oplyses, at den associerede virksomheds resultater er meget svingende, bl.a. som følge af udsving i sportslige resultater og transferindtægter, og det kommer aktionærerne måske til at mærke i andet halvår af 2026.
På nuværende tidspunkt ligger Silkeborg IF nemlig nr. 10 i Superligaen og dermed kun en enkelt plads over nedrykningsgrænsen. Holdet har kun været i stand til at vinde en enkelt af sæsonens første otte kampe, og eftersom en af de to nedrykningspladser p.t. besættes af det forsvarende mesterhold AGF er en nedrykning med deraf følgende mistede indtægter en reel risiko.
Det vil ramme påvirke Papirfabrikken Invests bundlinje negativt, og det polstrede driften af koncernens forretningsområder polstrede ikke regnskabet til i første halvår.
Ganske vist steg omsætningen 11,6 pct., men det primære driftsresultat stod i stampe med en stigning på 3,2 pct., og hvis vi lader blikket glide videre ned gennem regnskabet forsvinder den indledende fremgang ud af syne. Det skyldes specielt to forhold:
For det første en stigning i de finansielle poster på 66 pct. primært som følge af en engangsomkostning på 2,9 mio. kr. i forbindelse med omlægningen af et 5 pct. 126 mio. kr. lån til en lavere rente på 4 pct.
For det andet en reduktion af dagsværdireguleringen af selskabets investeringsejendomme med 45 pct. i forhold til samme periode i fjor.
Tilsammen efterlades et resultat før skat på 7,3 mio. kr. mod 13,3 mio. kr. i første halvår i fjor.
Men allerede tre uger efter halvårsregnskabets offentliggørelse blev der rettet gevaldigt op på bundlinjeresultatet. I en børsmeddelelse den 11. september opjusterede man således helårsforventningerne til årets resultat før skat og dagsværdireguleringer fra 10-20 mio. kr. til 30-35 mio. kr.
Det skyldes konverteringen af et fastforrentet 1,5 pct. realkreditlån på 84,6 mio. kr. til et variabelt forrentet Cibor3-lån, som udløste en positiv driftsmæssig effekt på 16,3 mio. kr.
Opjustering indeholder skjult nedjustering
Den finansielle gevinst på 16,3 mio. kr. tredobler det udmeldte resultat før skat i første halvdel af 2026 på 7,3 mio. kr., og illustrerer, at det nu er de finansielle dispositioner, som dominerer Papirfabrikken Invests bundlinje.
Vi noterer dog, at opjusteringen indeholdt en skjult nedjustering. Hvis vi ser nærmere på øverste og nederste grænse i forventningerne til årets resultat før skat og dagsværdireguleringer, hæves nederste grænse i intervallet 10-20 mio. kr med 20 mio. kr., mens øverste grænse kun hæves 15 mio. kr.
Måske begynder man så småt at indregne en større risiko i den associerede virksomhed Silkeborg IF.
Men der er bestemt også positive elementer i halvårsregnskabet. Både før og efter opjusteringen. De skal bare ses på lidt længere sigt
Ejendomssegmentet udvikler sig som forventet, og overtagelsen af investeringsejendomme i Silkeborg forventes at bidrage til en stabil indtjening til koncernen fremover.
Hotel- og konferencesegmentet øgede sit overskud fra 0,4 mio. kr. til 1,1 mio. kr., hvilket man betegner som en ”markant og tilfredsstillende udvikling”. Der henvises specifikt til afslutningen af den omfattende renovering af Radisson-hotellet, hvorefter der forventes en fortsat positiv udvikling i hotel- og konferenceaktiviteten.
Manglende reaktion fra investorerne
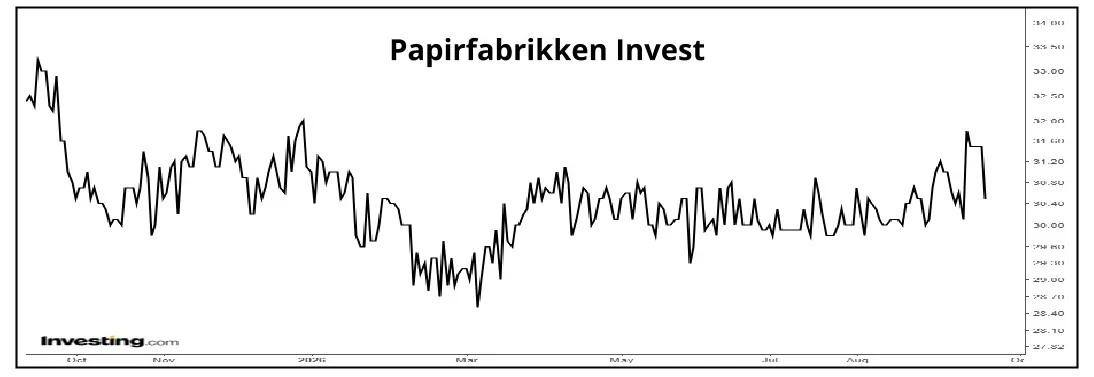
Investorernes reaktion på halvårsregnskabet var beskeden. Ganske vist steg kursen 5,7 pct. på opjusteringsdagen til den højeste kurs i år, og det lyder jo som en flot anerkendelse.
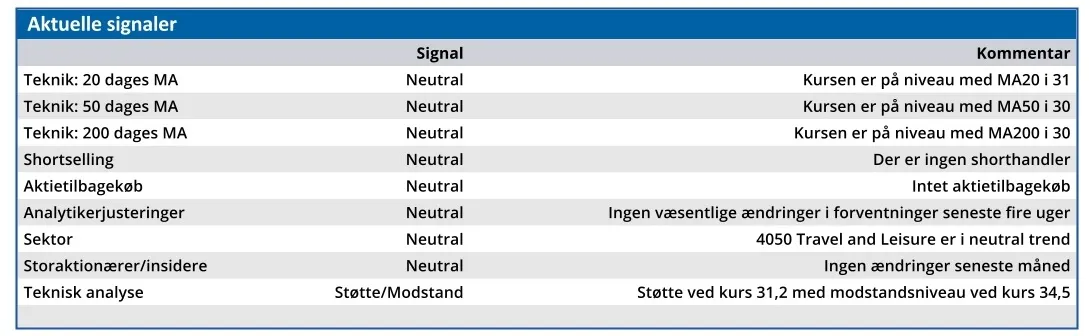
Men set over hele året er kursudviklingen stort set flad i intervallet 28,5-31,5. Og hvis vi udvider tidshorisonten til at omfatte de seneste 18 måneder, ligger kursen i intervallet 28,5-34,5.
Det er nærliggende at søge årsagen i aktiens ringe likviditet, idet de fleste børsdage ender med en omsætning på under 250.000 kr. Men det er dog tilstrækkeligt til, at Papirfabrikken Invest kan indgå i en almindelig privatinvestors portefølje.
Den primære årsag finder vi sandsynligvis i, at udskillelsen af 80 pct. ejerandelen i Silkeborg IF frigav skjulte værdier og skabte den større gennemsigtighed, som investorer altid efterspørger. Dermed har aktien mistet det potentiale, som i årevis lå uudnyttet lige under overfladen.
På længere sigt er der imidlertid nogle forhold, som stadig gør Papirfabrikken Invest interessant.
For den spekulative investor kan et betydeligt spillersalg i Silkeborg IF stadig bidrage med en væsentlig indtægtspost i koncernregnskabet.
For den mere forsigtige investor er udsigten til en større og stabil indtjening efter den nævnte renovering af Radisson Hotel interessant, da det ikke er en engangseffekt, men grundlaget for en permanent forbedring af driftsresultatet.
Vi kan også nævne den potentielle gevinst fra udviklingsprojektet Tværgade 7 i Silkeborg, hvor om det i årsregnskabet 2025 oplyses, at 18 beboelsesejerlejligheder udbydes til salg, når projektet forventes afsluttet i andet kvartal 2027.
For den tålmodige investor kan Papirfabrikken Invest vise sig at være et godt køb ved den aktuelle kurs.
Bruno Japp
Konklusion
Aktuel kurs 30,50
Kortsigtet anbefaling (< 3 mdr) Hold
Langsigtet kursmål (12 mdr) 31,50
Disclaimer: Læs her om ØU’s aktieanalyser.