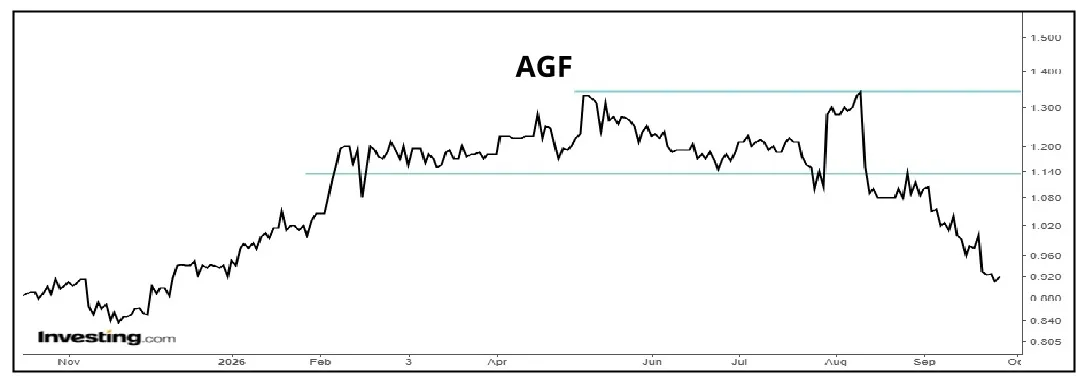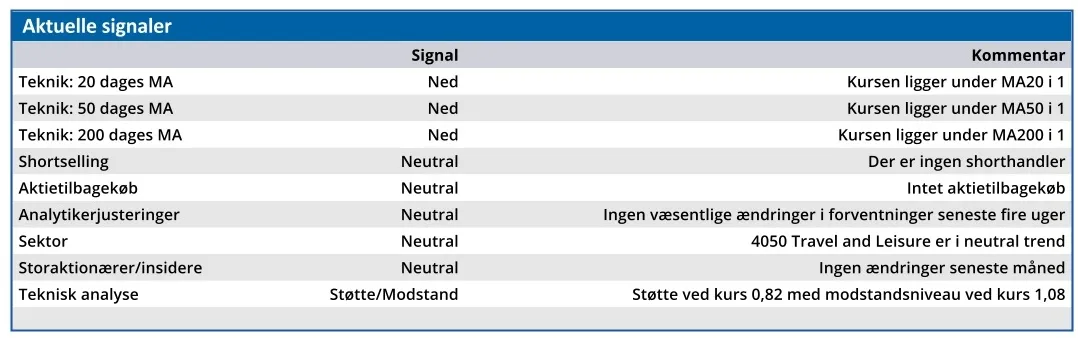
AGF’s aktiekurs er faldet mere end 30 pct. de seneste seks uger. Det er nærliggende at tilskrive kursfaldet negative forventninger til det årsregnskab, som blev offentliggjort i denne uge. Samtidig løftede det næppe stemningen, at AGF den 3. september kom årsregnskabet i forvejen ved at fortælle om et forventet underskud på 15-45 mio. kr. i det kommende regnskabsår 2026/27. Men det var snarere den forudgående stigning, som var urealistisk stor på kort sigt.
AGF leverede en omsætning på 231 mio. kr. i regnskabsåret 2025/26, og det skal ses i forhold til 188 mio. kr. året før. Stigningen på 22 pct. kan i høj grad tilskrives succesen med det danske mesterskab.
Sæsonkort- og tv-indtægter steg fra 37 til 54 mio. kr., sponsorindtægterne satte rekord med en stigning fra 92 til 106 mio. kr., og merchandisesalget voksede fra 15 til 28 mio. kr., blandt andet fordi klubben solgte omkring 46.000 trøjer i sæsonen.
Samtidig steg omkostningerne dog. De eksterne omkostninger steg med 11 mio. kr. til 90 mio. kr. og personaleomkostninger også med 11 mio. kr. til 144 mio. kr., primært som følge af placeringsbonusser knyttet til mesterskabet.
Trods et sportsligt særdeles succesfuldt år blev resultatet af den primære drift et underskud på 50 mio. kr., hvilket dog var en forbedring fra et underskud på 64 mio. kr. året før.
Andre driftsindtægter, som bl.a. indeholder salget af Mads Emil Madsen til FC København, steg 21 mio. kr. til 60 mio. kr., og når bidraget fra finansielle nettoindtægter på 7 mio. kr. medregnes, endte årets samlede resultat før skat på et underskud på 6 mio. kr. Det var i overensstemmelse med klubbens senest udmeldte forventning på mellem 0 og minus 15 mio. kr.
Vi noterer, at AGF’s økonomi er afhængig af spillerhandler, mens den primære drift viser et bragende underskud. Her kan man dog stille spørgsmålet, om ikke spillerhandler efterhånden bør betragtes som en del af en moderne fodboldklubs primære driftsresultat.
AGF følger de internationale regnskabsregler IFRS IAS 7, men det virker lidt besynderligt at skulle lede efter AGF’s spillerhandler i pengestrømsopgørelsen udenfor driften, men som ”Køb og salg af immaterielle anlægsaktiver”.
Resultatet af primær drift viser et underskud på 50 mio. kr., så AGF’s kommercielle fremgang med rekordsponsorater, stigende tv-seertal og højt billetsalg var ikke nok til at gøre selve fodboldforretningen rentabel, og den fremtidige indtjening vil fortsat være følsom over for enkeltstående spillersalg og sportslige resultater.
Udsigt til stort tocifret millionunderskud
Det har man ikke store forventninger til for det kommende regnskabsår 2026/27, hvor der meldes ud om et forventet underskud før skat i intervallet 15-45 mio. kr. ekskl. eventuelle væsentlige spillersalg.
Det er et stort underskud, men det kommer ikke overraskende i betragtning af de specielle forhold, som AGF har været underlagt de seneste år. Her tænker vi på det nye stadion med plads til 24.000 tilskuere, som forventes klar i starten af 2027. Man har derfor forberedt sig grundigt, og bl.a. sikret sig en betydelig en kapitaltilførsel i form af en rettet emission.
Men hvorfor er AGF’s aktiekurs så styrtdykket, når hverken det dårlige finansielle resultat i 2025/26 eller det endnu dårligere forventede resultat i 2026/27 kommer som en overraskelse?
Forklaringen skal findes på det kortsigtede sportslige plan.
Sportslig deroute fra Champions League til Conference League på to uger
I starten af august havde AGF lige kæmpet sig videre i Champions League kvalifikationen efter et nederlag på hjemmebane på 1-4 mod polske Lech Poznan, og med en hjemmesejr mod Sabah FK fra Aserbajdsjan så fremtiden lys ud. Specielt for AGF’s økonomi, da det er i Champions League de helt store indtægter ligger.
Men så gik det galt. Den 11. august tabte AGF returkampen med 4-0, og da børsen åbnede dagen efter faldt aktiekursen 14 pct.
To uger senere var AGF også slået ud af Europa League efter to kampe mod Benfica med en samlet score på 2-6, og nu er der kun Conference League tilbage. Drømmen var slukket, og pengekassen smækket i.
Med andre ord var gassen gået af ballonen, og det afspejlede sig i kursen.
Det bør dog bemærkes, at kursen trods det store fald nu ligger på samme niveau som for et år siden.
Det bekræfter, at en væsentlig del af stigningen byggede på en kortsigtet forventning om international succes.
Det blev ikke tilfældet, men det ændrer ikke ved de grundlæggende positive forhold omkring klubben, som vi beskrev i ØU Formue 27/2026.
Kortsigtet spekulation i sportslig succes
På kort sigt viser det store kursdyk efter AGF’s Champion Leagues exit, at den kraftige kursstigning ikke var bygget op omkring seriøse forventninger til AGF’s indtjening i en fremtid på et nyt stadion.
Den var i stedet bygget op omkring en enkelt indtægtsmulighed med en høj risiko, og det skulle næsten gå galt.
Det ændrer imidlertid ikke ved de positive udsigter, som tilsyneladende også deles af store lokale investorer, som var meget hurtige til at åbne tegnebogen og tegne nye AGF-aktier for et stort tocifret millionbeløb i det netop afsluttede regnskabsår.
Men det redder ikke vores tolv måneder kursmål, som pga. den korte tidshorisont må følge investorernes signaler og tidshorisont.
Vi sænker derfor kursmålet væsentligt, men pointerer, at der for AGF’s vedkommende er stor forskel på, hvordan aktien bør betragtes på kort sigt (læs: lottokupon) og på lang sigt, hvor vi ser aktien som en fodboldaktie i den mere seriøse del af kategorien.
Bruno Japp
Konklusion
Aktuel kurs 0,92
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 0,82
Disclaimer: Læs her om ØU’s aktieanalyser.