Ambu kom godt ud af fjerde kvartal, og justeringerne af de langsigtede målsætninger var til den bløde side og ikke så slemme som frygtet. Den dybereliggende udfordring er, at væksten skal accelereres for at nå indtjeningsmålet.
Et årsregnskab er altid en glimrende mulighed for at gøre status, og det var præcist hvad Ambu valgte at gøre i denne uge i forhold til ZoomAhead strategien og målsætningerne.
I det store hele blev målsætningerne fastholdt, men Ambu gjorde alvor af de ”trusler”, man tidligere har fremført om at være villig til at ofre margin til fordel for vækstaccelererende investeringer.
Det var bl.a. derfor, at 2027/28-målsætningen for EBIT hed ”omkring 20 pct.”, fordi den skulle skabe fleksibilitet. Nu er det dog lige meget, da denne delvejsmålsætning nu helt er fjernet. I stedet er kommet en lidt mere strukturel målsætning om, at EBIT hvert år skal vokse mere end omsætningen. I praksis betyder det, at EBIT-marginen skal løftes hvert år.
Ambu piller ikke ved den langsigtede målsætning om en EBIT-margin på over 20 pct. i 2029/30, så reelt kan man godt tillade sig at konstatere, at den generelle målsætning ikke er ændret. Det er kun vejen derhen, der er ændret en smule, og kravet til mellemtiden i 2027/28 er slækket. At dømme ud fra kursudviklingen havde investorerne nok frygtet, at der også ville blive pillet ved 2029/30-målsætningen.
Ambitiøse lanceringsplaner
Årsagen til justeringerne skal vi direkte finde i Ambus ambitiøse planer om at lancere fire store næste-generationsendoskoper over de næste to regnskabsår, foruden 10+ øvrige udviklingsprojekter.
Det kræver tålmodighed og investeringer i udvikling og lancering, og det er den direkte forklaring på, at marginløftet til omkring 20 pct. allerede i 2027/28 næppe kan nås.
Går man et skridt videre og ser på de dybereliggende årsager behøver man næppe gå meget længere end til den øverste linje i regnskabet, nemlig omsætningen.
Væksten i det netop afsluttede regnskabsår landede på 10,1 pct., og i det nye år er målsætningen 9,5-11,5 pct. Da målsætningen i strategiperioden er 11-13 pct. årlig omsætningsvækst er Ambu dermed bagud, og den sidste del af strategiperioden kræver derfor en højere omsætningsvækst, hvis man skal nå i mål.
Vigtigheden af omsætningsvæksten skal man ikke undervurdere, for den er nødvendig for at drive EBIT-marginforbedringen i resten af dette årti.
Ambu siger selv meget konkret, at 4/5 af løftet fra det aktuelle niveau på 13,2 pct. de seneste to regnskabsår og op til målsætningen skal drives af OPEX-skalering. Dvs. stordriftsfordele i sin reneste form, hvor de faste omkostninger (i særdeleshed til administration) kan facilitere en større omsætning og ikke behøver at vokse i samme omfang.
I det nye regnskabsår forventer Ambu et marginløft til 13-15 pct., også primært drevet af OPEX-skalering. Bruttomarginen har de seneste to år ligget omkring 60 pct., og her er der kun udsigt til begrænset forbedring over hele strategiperioden, da bruttomarginløft kun forventes at levere den resterende femtedel, dvs. 1,5-2,0 pct. i runde tal.
Vækstforventningen på 9,5-11,5 pct. i det nye regnskabsår drives af et fortsat godkendt vækstniveau i endoskopiforretningen på mindst 15 pct. organisk. Den leverede 16,4 pct. i det afsluttede år efter en flot slutspurt på 21,2 pct. i fjerde kvartal.
Enormt milliardpotentiale de næste 20-30 år
Det er endoskopiforretningen, der er Ambus vækstdriver, og fokus er på at drive den fortsatte omlægning fra flergangsbrug til engangsbrug. Der ligger et enormt milliardpotentiale på hvert enkelt skopidelmarked de næste 20-30 år.
I det hele taget leverede Ambu et flot fjerde kvartal, og man lancerede endvidere et lille løft af udbyttet og ikke mindst et nyt aktietilbagekøbsprogram på 450 mio. kr.
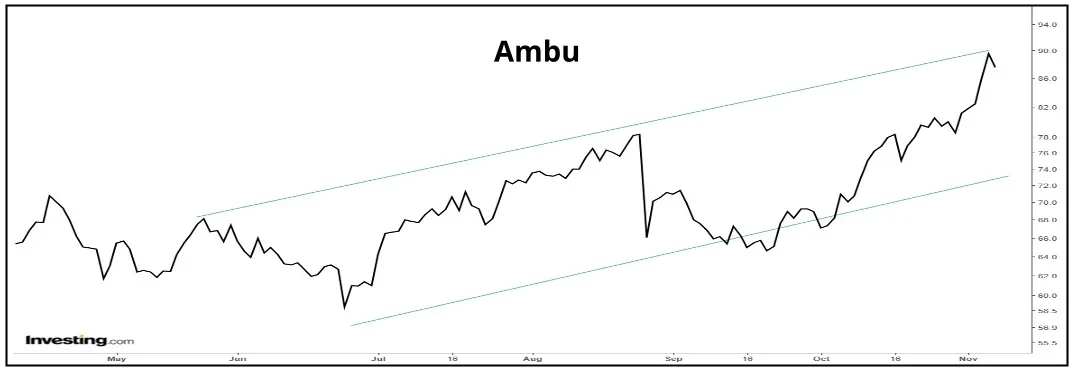
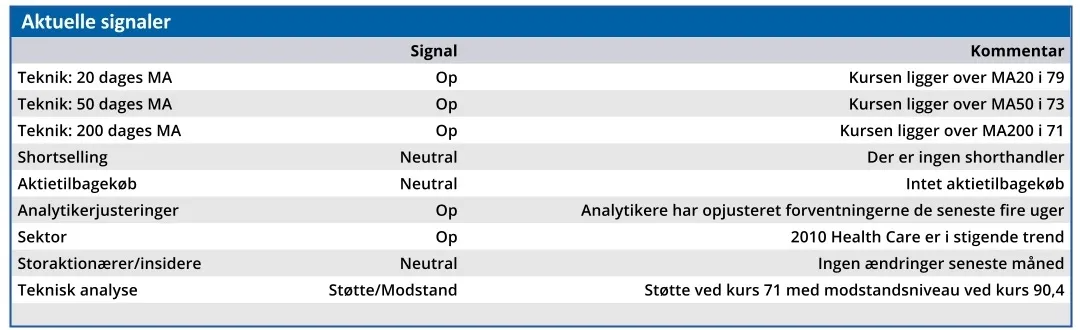
Casen i Ambu er ikke ændret, men kursstigningen på det seneste indikerer, at tilliden til selskabet er stigende, og at fremtidens risikobillede er bedre, end nogle havde frygtet.
Det ændrer dog ikke på, at marginforbedringen trækker længere ud end oprindeligt planlagt. I sig selv behøver det ikke at være et problem, hvis tilliden til selskabet er intakt, og forklaringen er begrundet i offensive investeringer i vækst.
I stigende grad synes det at være tilfældet for Ambu, og investorerne er i stigende grad tilbøjelig til at lade tvivlen komme Ambu til gode.
Det kan sagtens give fortsatte kursstigninger, hvis man leverer som ventet og den mangeårige vækstcase træder tydeligere og mere sikkert frem. Aktien er med en Price/Earnings omkring 30 ikke billig, og tilliden til vækstcasen er dermed altafgørende for fortsatte kursstigninger.
Analytikerne løfter kursmål
I analytikerkorpset er billedet klart efter årsregnskabet. Der er løft af kursmålet over hele linjen, hvilket måske også handler lidt om en ”realitetsjustering” i forhold til kursudviklingen.
Kursmålsløftene er markante, men varierende i størrelse. Det fleste synes nu at lægge sig op i nærheden af kurs 100, som gennem et stykke tid har været vort kursmål. Et kursmål vi i øvrigt fastholder.
Steen Albrechtsen
SA og/eller nærtstående ejer aktier i Ambu
Konklusion
Aktuel kurs 87,60
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 100,00
Disclaimer: Læs her om ØU’s aktieanalyser.