Vedvarende medvind til abekoppeforretningen får nu Bavarian til at løfte den langsigtede forventning til denne del af forretningen. Rejsevaccineforretningen leverer stadig fin vækst, selvom udrulningen af Vimkunya-vaccinen er løbet ind i bureaukratisk modvind i USA. Investorerne sagde nej til den hurtige værdiskabelse fra købstilbuddet og bør indstille sig på en langsommere værdiskabelse fra skridtvise udvidelser af forretningen.
Bavarian Nordics kommende CEO, finske Terje Stenvall, overtager et selskab i bedre form end længe set, og den afgående CEO Paul Chaplin nåede akkurat at genoprette selskabet, selvom aktiekursen er langt fra tidligere tiders høje niveauer.
Vi har argumenteret for, at selskabets værdi, fremtidsudsigter og ikke mindst risikoniveau er markant anderledes end for en håndfuld år siden, hvor man både kørte på med en covid-19 vaccine og et stort og dyrt fase 3 studie indenfor RSV.
Nu handler det i stedet om det lange seje træk med fortsat eksekvering og udnyttelse af bl.a. de store investeringer i fabriksudvidelser, men også om en pipeline af nye vacciner, der ser noget tynd ud.
Selskabet har langt om længe – og formentlig med ”venlige opfordringer” fra de større aktionærer – erkendt, at vejen frem ikke går via store enkeltsatsninger, men i stedet via den eksisterende forretning og fabriksplatform suppleret med mindre tilkøb.
For den nye CEO handler det nu om at fortsætte ad den vej, man er kommet ind på. Og gerne suppleret med et eller to opkøb i samme liga som chikungunya-vaccinen Vimkunya, som har fået en lidt blandet start. Mere skala kan også gavne marginerne i rejsevaccineforretningen.
Det er ingen hemmelighed, at man har nydt godt af medvinden fra abekoppeudbruddet, som i den grad har været med til at sætte fokus på nødvendigheden af beredskabslagre. Forventningerne til i år er opjusteret to gange, og den nyeste forventning lyder på en omsætning på 2,5 mia. kr., hvoraf 2,3 mia. kr. er sikret via ordrer allerede. Endvidere er 800 mio. kr. sikret på ordresiden for næste år.
Og selvom det er et stykke fra 5 mia. kr. i det meget gode år 2023, og de 3 mia. kr. i de seneste to år, er det værd at bemærke, hvad afgående CEO sagde i meget utvetydige vendinger på den seneste telefonkonference. Den hidtidige målsætning om 1,5-2,0 mia. kr. i basisomsætning i koppeforretningen blev uofficielt oppræciseret til 2 mia. kr. med ordene ”I think we’re becoming more and more comfortable that we’re going to be in the region at the upper end of that, around the DKK 2 billion mark.”
Hopper vi til regnskabet for første halvår er rejsevaccinerne igen kommet godt fra start med en vækst på 26 pct. i omsætningen til 1,74 mia. kr. Det skal ses i forhold til en fastholdt årsforventning på 3 mia. kr. Der er kvartalsvise udsving i denne forretning, men meget tyder på, at væksten er kommet godt i gang.
Vimkunya hænger i USA-bureaukrati
De senere års store investering i Vimkunya-vaccinen hænger stadig lidt i bremsen, selvom Bavarian beretter om en pæn lancering på flere fronter.
Bavarian har dog et – formentlig midlertidigt – problem for Vimkunya, og det er USA. Her fik man i april sidste år en officiel anbefaling fra ACIP om brugen af Vimkunya. Men en række betalere og distributører tøver med at købe/vaccinere med Vimkunya, førend der er en officiel anbefaling trykt i CDC’s ugentlige nyhedsbrev ”Morbidity and Mortality Weekly Report” (MMWR).
Her er det værd at huske på, at CDC og ACIP hører under sundhedsminister Robert Kennedy, som i den grad har kastet grus i maskineriet i forhold til brugen af vacciner generelt. Derudover rammes man også af en langsommelig opdatering hos CDC af kort og oversigter over de udbrudsramte områder, som er vejledende for, hvad læger og klinikker rådgiver de rejsende om i forhold til nødvendige vacciner.
Både i marts og i maj sagde ledelsen til investorerne, at man regnede med en MMWR-publicering i år, og at det var indeholdt i målsætningen på 250 mio. kr.
Derudover fortalte man også om en 14-18 måneders forventning fra ACIP-anbefaling til publicering. Men her i august har man altså kastet håndklædet i ringen og nedjusteret forventningen for Vimkunya-salget fra 250 til 200 mio. kr. i år. Selvom man er lykkedes med at overtale nogle distributører til at se bort fra kravet om MMWR-publicering.
200 mio. kr. er stadig et pænt beløb for en vaccine, der kun lige er i gang med lanceringen og ikke mindst opdyrkningen af et helt nyt marked. Men der er naturligvis et stykke vej til det samlede totalmarkedsestimat på 500 mio. USD.
Intet nyt tilbud lige rundt om hjørnet
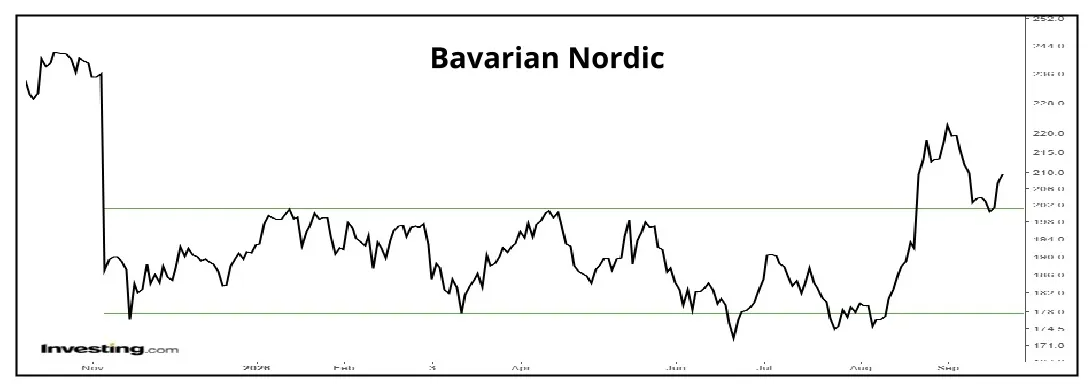
Sagaen om det fejlslagne overtagelsestilbud skal vi ikke dvæle mere ved her, udover nok engang at påpege at den nu afgående CEO Paul Chaplin i august solgte aktier for 20 mio. kr.
Samt at et andet ledelsesmedlem indløste optioner for over 5 mio. kr. på kurs 190 og solgte alle de modtagne aktier med det samme for en forholdsvis beskeden gevinst ved kurs 215.
Det ville alt andet lige ikke være sket, hvis CEO og den øvrige ledelse så en stor kortsigtet værdi i selskabet, ligesom der næppe heller foregår nye forhandlinger om et bud på selskabet.
Ser vi på værdiansættelsen, så ligger Earnings Per Share forventningerne på 10-13 kr. i 2026-2028, hvilket meget præcist illustrerer, at der skal mere til, hvis man vil lave et mere seriøst og større niveauskifte i forretningen.
En Price/Earnings på 15-20 for 2026-2028 skriger ikke ligefrem slagtilbud, men der er naturligvis upside-muligheder, hvis vi ser nye abekoppeudbrud eller større koppeordrer. Eller hvis Vimkunya for alvor leverer varen, og bekræfter at totalmarkedsestimatet på op mod 500 mio. USD vitterlig er til stede over tid.
Vi sætter kursmålet på 220, som reflekterer at aktien er nogenlunde fair prissat heromkring. Men også at vi ser mere upside end downside for aktien, i takt med at investorerne begynder at værdsætte aktiens og forretningens lavere risiko og kapitaloverskud.
Steen Albrechtsen
Konklusion
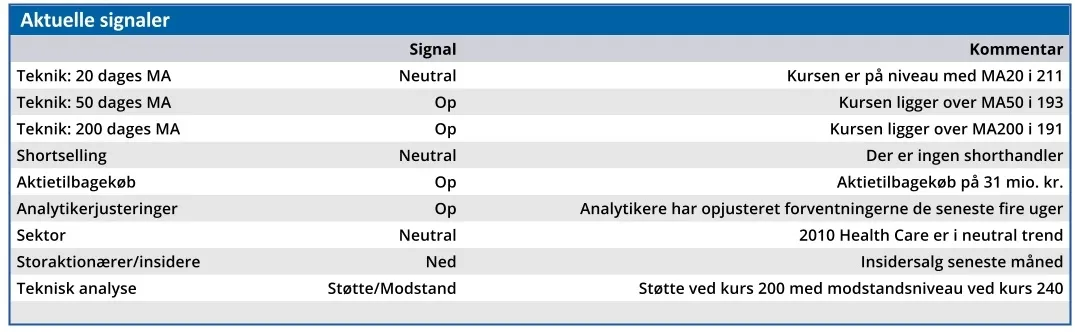
Aktuel kurs 208,20
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 220,00
Disclaimer: Læs her om ØU’s aktieanalyser.