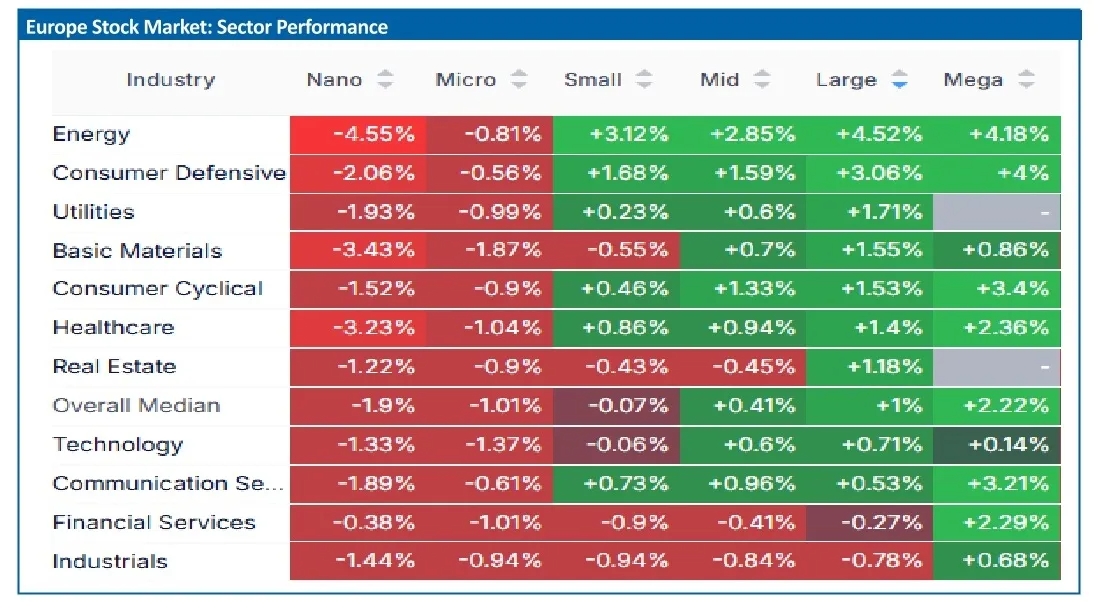
En af årets store vindersektorer, finans med hovedvægt på banker, ser nu i den grad ud til at være toppet.
Vi har tidligere påpeget, at hele den finansielle sektor kan blive udsat for markant skærpet konkurrence fra kundernes brug af AI agenter til automatisk at finde de bedste tilbud og selv skifte bank, forsikringsselskab, pensionsselskab og realkreditinstitut, uden at forbrugeren selv skal røre en finger.
Det er i hvert fald de billede store finanshuse tegner af den aktuelle udvikling, som går meget hurtigt.
På den korte bane har bankaktierne reageret negativt på udsigten til færre renteforhøjelser end tidligere forventet. Der er stigende forventning om, at de høje og stigende lange renter vil lægge en dæmper på makroøkonomien, og at det vil gøre en del af centralbankernes arbejde med at dæmme op for stigende inflation. Både færre renteforhøjelser og en svagere økonomi er negativt for bankaktierne.
Vi forventer, at disse drivkræfter vil få de store professionelle investorer til at begynde at hjemtage gevinster i bankaktier og andre finansaktier.
Både de høje lange renter og en svagere makroøkonomi er et minus for industriaktierne på grund af færre forventede investeringer i erhvervslivet.
Dette billede begynder nu at give et træk over mod defensive sektorer, som health care og især defensive aktier. Med andre ord kan brede dele af det danske aktiemarked nu stå foran en fremgangsperiode på grund af den tunge vægt mod pharma og medtech, hvilket allerede i den forgangne uge blev understreget af solid fremgang til de fleste store danske pharma-aktier.
Da konflikten i Iran nu tilsyneladende er gået i hårdknude, er der ikke umiddelbart udsigt til at oliepriserne falder, og selvom der kom en løsning i morgen, ville makroøkonomierne længe fremad blive påvirket negativt, med blandt andet stigende inflation på grund af højere priser på alle olie-relaterede varer, herunder gødning, plastic og fødevarer.
Energisituationen forbedres bestemt ikke af, at vi nu står foran en vintersæson med et øget opvarmningsbehov. Vi ser derfor på grund af dette billede en sektorrotation mod defensive forbrugsaktier og forsyning/energi. I det danske univers kan det løfte alle de store pharmaktier, bryggeriaktierne, Vestas, NKT og Rockwool.
Morten W. Langer