Efter længere tids stilstand peger flere og flere faktorer i retning af, at ChemoMetec kan starte et nyt væksteventyr. Indgåelsen af væsentlige partneraftaler kan anspore til rigtig store drømme, men giver næppe stor omsætning på helt kort sigt. Drømme og store forventninger om et væksteventyr kan booste aktiekursen yderligere, men det kommer næppe uden risikoen for skuffelser undervejs.
Det er ingen hemmelighed, at den sidste håndfuld år har været en rodet affære for ChemoMetec med en omsætning, der har stået i stampe omkring 500 mio. kr. og store kursudsving i takt med, at investorerne vurderede sandsynligheden for et nyt væksteventyr.
Selskabet har over de seneste år investeret massivt i produktudvikling, og efter en række forsinkelser er de vigtigste produkter nu i fuld gang med at blive lanceret og også langt i valideringsprocessen hos kunderne. Særligt det sidste har været en langvarig affære, og der er tegn på, at ChemoMetec endelig begynder at kunne høste frugterne på salgssiden.
Store investeringer i fremtiden
For ChemoMetec er nøgleordet at sætte sig tungt på den automatiseringsbølge, der er skudt i gang på markedet.
ChemoMetec investerede 68 mio. i udviklingsprojekter eller omtrent en fordobling fra året før. Inkl. investeringer i bygninger og andre anlægsaktiver lå investeringsniveauet på næsten 100 mio. kr., og det forventes i det nye regnskabsår at stige til 120 mio. kr. Man investerer altså fortsat stort i fremtidens produkter.
Udover produktsiden satses der også tungt på, at man via partnerskaber med større udstyrsproducenter kan befæste sin markedsposition indenfor celletælling, der kun udgør et afgrænset område af de typiske kunders omfattende workflow.
Selskabets historisk mest succesfulde produkt den semiautomatiske celletæller NC-200 står nu til efter 16 år at blive afløst af NC-203, som er et af de nye produkter, man er i fuld gang med at lancere nu.
Nedjustering var en enlige svale
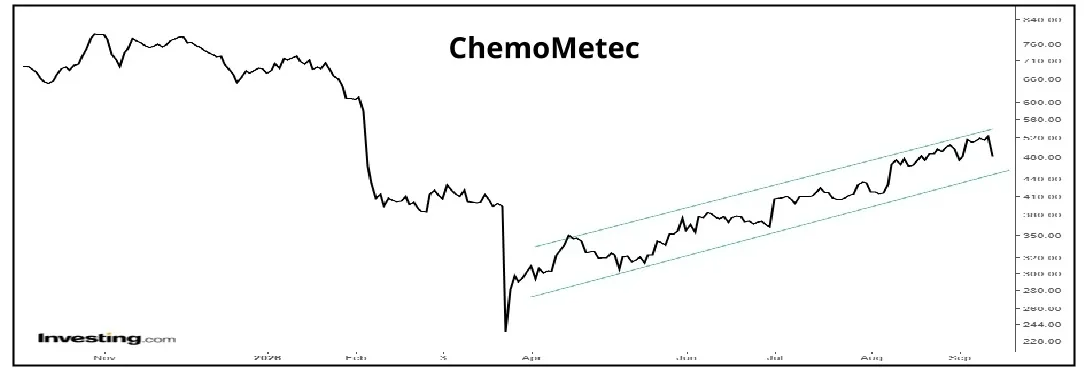
Aktiekursudviklingen siden den overraskende nedjustering i marts har været en solid og nærmest kontinuerlig stigning. Der er med andre ord en klar tro på, at nedjusteringssvipseren var en enlig svale, og at en række faktorer nu peger i retning af et flerårigt væksteventyr, samtidig med, at ChemoMectec også klart signalerer forsigtighed i sine udmeldinger.
Ja, man gik nærmest så langt som til at sige, at udmeldingen for det nye år var tæt på at være et
”worst case scenarie”, fordi man ikke vil stå i samme situation som sidst (nedjusteringen).
Basalt er der ikke indregnet nogen effekt fra partneraftalerne i årsforventningen, ligesom man også fremhæver, at den generelle vending i markedet stadig kun er et par måneder gammel, og at man på instrumentsalget også indtager en forsigtig holdning – også i forhold til den udskudte omsætning der var en del af nedjusteringen i marts.
De forskellige biotekindeks viser tydeligt, at der er ved at komme gang i sektoren igen, og at finansieringssituationen også er i klar bedring. Det giver plads til opstart af nye lægemiddelprojekter indenfor gen- og celleterapi, hvor celletælling er en fast del af udviklings- og sidenhen produktionsprocessen.
Investorerne havde forventet mere
Ser vi på 5 pct. kursfaldet efter årsregnskabet er den oplagte forklaring, at markedet nok havde sat næsen op efter en endnu bedre præstation og muligvis også en hurtigere effekt fra f.eks. partnerskabet med Roche.
Historien synes i nogle kredse at være, at ChemoMetecs instrumenter potentielt er i spil til at afløse den celletæller, som Roche har meddelt at stoppe salget af i år og serviceringen i 2029. Flere tusinde installerede celletællere fra Roche skulle potentielt kunne være i spil til at blive udskiftet over tid.
Kurshistorikken viser tydeligt, hvad vækstdrømme kan føre til i prissætningen af ChemoMetec. Lægger man dertil signalet om en meget klar konservatisme i udmeldingerne, er der i hvert fald et godt fundament for en eller flere opjusteringer henover året, hvis der kommer blot en smule medvind.
Forventningen til i år på 545-575 mio. kr. ligger i øvrigt under den opjusterede forventning sidste år på 565-580 mio. kr., som blev obstrueret af den amerikanske nedlukning, ligeså vel som en simpel annualisering af instrumentsalget i fjerde kvartal på 48 mio. kr. og en uændret service/forbrugsvareomsætning vil indfri forventningerne.
Selskabet har sløjfet årets udbytte, hvilket måske kan være en forløber til, at det nuværende (og snart afsluttede) aktietilbagekøbsprogram på 100 mio. kr. bliver afløst af et nyt senere i regnskabsåret. Alternativt har man nogle potentielle esser i ærmet i forhold til opkøb eller investeringer, for qua den stærke indtjening bør man stadig generere masser af cash – også efter investeringer i R&D.
Udmeldt forventning flugter med konsensus
Toppen af årets forventning flugter nogenlunde med konsensus, og på bundlinjen vil der formentlig ligge over 200 mio. kr., når året er slut, eller 13 kr. per aktie. Ved den aktuelle aktiekurs er det en Price/Earnings på omkring 37, hvilket på papiret ser dyrt ud.
Men her skal vi huske på, at under de ”gode væksttider” kunne P/E godt nærme sig 100 for ChemoMetec. Og selvom renterne er højere i dag, kan villigheden til at betale en P/E på 37 eller mere godt være tilstede. Ikke mindst, hvis vi ser ind i et stort trecifret løft i omsætningen og en medfølgende løft af service/forbrugsvarer/software.
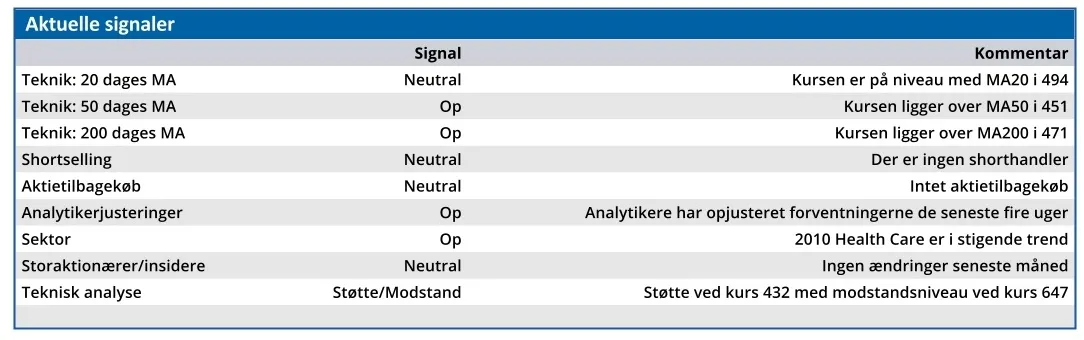
Konturerne af et par spændende år begynder at tegne sig, og det ligner en mulighed for at opbygge en langsigtet position. Det optimistiske kursmål er 700, som aktien lå i så sent som i januar, inden den udeblevne ”vanlige opjustering” i halvårsregnskabet og nedjusteringsbommerten.
Steen Albrechtsen
Konklusion
Aktuel kurs 492,80
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 700,00
Disclaimer: Læs her om ØU’s aktieanalyser.