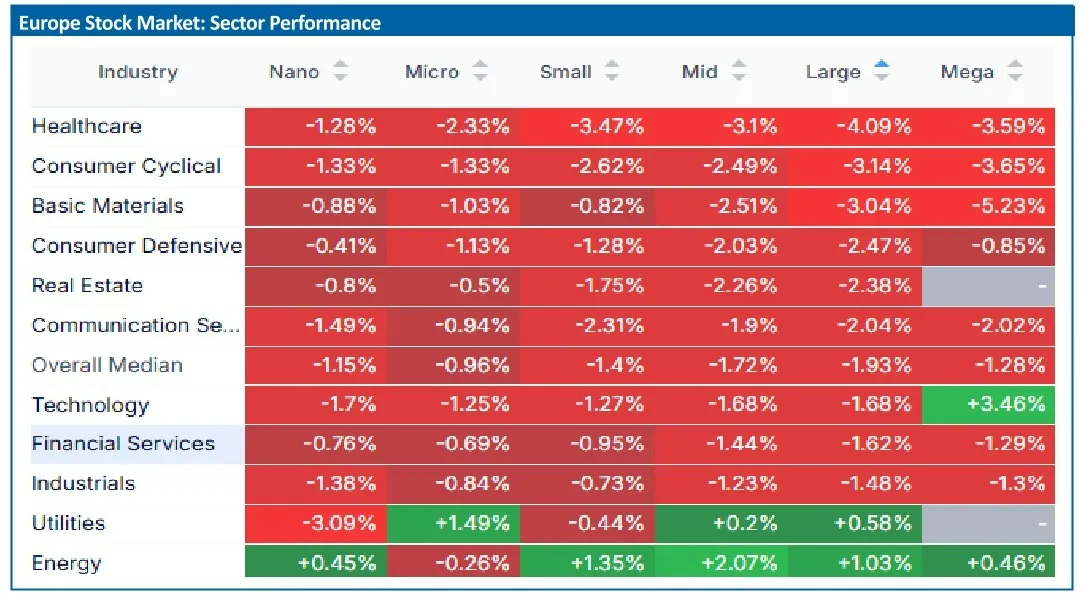
Nervøsiteten for fortsat stigende renter og vigende makroøkonomisk vækst begynder nu for alvor at sætte sig i aktiemarkederne. Energi-og forsyningsaktierne klarede sig ikke overraskende godt i ugen. Men også bankaktierne klarede sig flot på ryggen af stigende korte renter. Men der er en bagside ved et fremtidigt svagere makroøkonomiske billede.
Minusserne ramte i den grad dyre health care aktier, hvor højere diskonteringsrenter trak ned i nutidsværdierne. Det er ikke nødvendigvis slut med denne bevægelse. Endelig blev de konjunkturafhængige forbrugsaktier sat markant ned i kraft af stigende nervøsitet for en makroøkonomisk opbremsning.
Højere renter, øgede energipriser og afledt stigende inflation kan ikke undgå at sætte sig i realøkonomien inden for de næste 3-6 måneder. Og det er det, markedet reagerer på nu.
På vores hjemmebane var det klart bankaktierne, der klarede sig bedst med Grønlandsbanken, Lån & Spar Bank og Skjern Bank som vindere. Plusser var der også til de aktier, som ventes at blive påvirket af de fremtidige stigende priser på transport og forsyningsknaphed, blandt andet Norden, Torm, NTG og DFDS.
DSV halter fortsat på grund af nervøsitet for, at fusionen med Schenker er ved at køre galt med varige kundetab. Vi vurderer dog, at dette risikoscenarie er indbygget i den aktuelle værdiansættelse.
Analytikernes konsensusforventning til aktiekursen ligger 55 pct. over den aktuelle kurs. Som det fremgår af tabellen på ugebrev.dk var ugens store danske tabere blandt andet Coloplast, Novo Nordisk, Zealand, ALK, Bavarian og i mindre grad Ambu.
Med de fortsat stigende renter, US ti-årig stat har netop ramt 5 pct., og fortsat stigende oliepriser ser vi markant stigende risiko for en større aktienedtur.
I ØU Forsigtige Portefølje har vi forberedt os på dette scenarie, som vi giver 65 pct. sandsynlighed. Knap 30 pct. af kapitalen ligger nu i beskyttelsespositioner. Andre 30 pct. ligger inden for AI, energi og forsvar. Posterne i transport, DSV og NTG, og i health care, Coloplast og ALK ser vi som special cases, og dem ønsker vi at have langsigtet.
Dog vil vi ikke udelukke en kortsigtet pause, hvis nogle af dem udvikler sig meget negativt. Afkastet i porteføljen er 14 pct. mod Copenhagen Benchmark på 8 pct.
Morten W. Langer