

DSV’s 3. kvartalsregnskab viste først og fremmest, at nedturen i Road-divisionens leveringskvalitet er stoppet, og at udviklingen så småt er vendt rundt. Den store test kommer først for alvor de næste 3-4 kvartaler, når de tabte volumener skal vindes tilbage, for de yderste volumener er vigtige for indtjeningen.
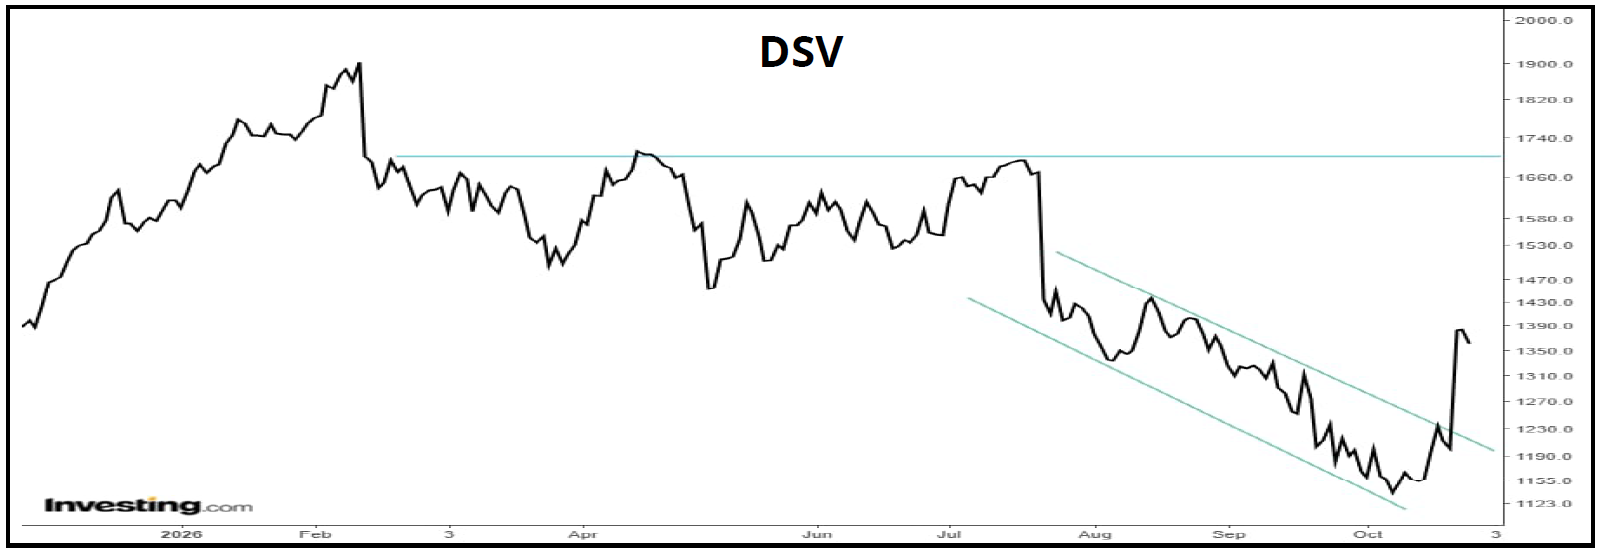
På det seneste har DSV-aktien været i vælten, og nogle var måske begyndt at frygte, at en Novo-lignende situation var under opsejling med langvarig nedtur.
I hvert fald har vi været vidne til en kontinuerlig nedtur, hvor kursen på kun tre måneder siden de glade sommerdage er reduceret med en tredjedel.
Kurscomebacket på 15 pct. efter regnskabet viser dog, at pessimismen havde taget overhånd.
Udfordringer i Road-divisionen
Uroen har primært handlet om Road-divisionens udfordringer, og på det overordnede perspektiv har følgevirkningen været en tiltagende usikkerhed om DSV’s opkøbskompetencer, som er en faktor, der på sigt har stor betydning for investeringscasen DSV.
Road fyldte mere hos DB Schenker end hos DSV, og derfor har den i det lys været en vigtig del af opkøbsintegrationen, selvom den finansielt er mindre væsentlig.
Uvæsentlig er et stort ord at bruge for en division med 6-7 mia. kr. i forventet årligt EBIT-resultat i slutningen af dette årti, men i det store billede står den kun for under 20 pct. af EBIT-resultatet, trods tæt på en tredjedel af omsætningen.
Ser vi konkret på problemerne i Road, så er de todelte. Først og fremmest førte kvalitetsfald og forsinkelser til et tab af volumen fra index 100 ned til niveauet omkring 92.
Det har kostet på omsætningen, men også på indtjeningen, fordi forsinkelser har været fordyrende at udbedre. Situationen er nu, at der er kommet styr på kvaliteten og leveringstiderne, men man mangler at vinde den tabte volumen retur op til index 100.
Den yderste/marginale volumen er dyr for indtjeningen pga. manglende skalafordele og dækning af netværket og de faste omkostninger. Den kommer ikke tilbage med et fingerknips, og frygten er, om det vil koste på prisen (og indtjening) at vinde den tabte volumen tilbage.
Svaret på det får vi formentlig først næste år, for DSV’s egen indikation er, at man nok kun når til index 93-93,5 i fjerde kvartal.
Den direkte effekt på Roads indtjening er tydelig i form af et EBIT (excl. ejendomsgevinster) fald fra ca. 900 mio. kr. i hvert af årets to første kvartaler til 300 mio. kr. i 3. kvartal.
EBIT-faldet i Road kan forklares med ca. en tredjedel til forsinkelserne og to tredjedele til effekten af den tabte volumen, og derfor er det så vigtigt for indtjeningen at få volumenerne tilbage.
I et større perspektiv er der risiko for en lidt alvorligere følgevirkning, fordi der i investorøjne skabes usikkerhed om, hvor hurtigt synergierne realiseres. De synergier, man så sent som på maj måneds kapitalmarkedsdag havde bekræftet og løftet hastigheden af. Nu er den fulde realisering rykket til 2027 fra ultimo 2026.
Med Road-problemerne bliver integrationen af DB Schenker en lidt finurlig størrelse, hvis man ser hen over hele perioden.
Til en start var investorer og analytikere en smule skuffede over integrationshastigheden som værende for langsom. Sidenhen kom DSV efter det, og fremrykkede realiseringen af synergier og skar reelt et helt år af integrationen (fuldendt ultimo 2026 i stedet for 2027).
Nu står det klart, at fremrykningen var for optimistisk, og at man derfor måtte udskyde realiseringen delvist ind i 2027.
Pessimister ser problemer række ind i 2027-2028
Allerede siden midten af september har konsensus tydeligt afsløret, hvor udfordringerne ligger, og egentlig også forklaret, hvorfor kursnedturen har været så kraftig.
Konsensus på EBIT-niveau for 2027 er faldet fra 29,8 mia. kr. til 28,1 mia. kr. i løbet af kun én måned fra midten af september og frem til i dag.
For 2028 er billedet tilsvarende, da vi her ser et fald fra 33,3 mia. kr. til 31,5 mia. kr. Kun en lille del af faldet er kommet efter 3. kvartalsregnskabet, så størstedelen var indbygget allerede inden regnskabet.
Dermed har Roads udfordringer i år lavet ringe i vandet, der påvirker forventningerne til fremtiden.
Til gengæld ser vi kun en ganske lille ændring i estimaterne for indeværende år, og det er mindre væsentligt, da 2026 stadig er et overgangsår med store engangsomkostninger og kun gradvise realiseringer af synergier.
Beskedne nedjusteringer hos analytikerne
Billedet hos analytikerkorpset efter regnskabet er forholdsvis konsistent i form af mindre to-cifrede nedjusteringer af kursmål i absolutte tal. Alt i alt er det små justeringer alt taget i betragtning.
Vort langsigtede kursmål på 2000 er givet den nyere uro, eller hvad man med optimistiske briller kan kalde en forsinkelse, ikke længere aktuelt. Det tager tid at genvinde tilliden, ligesom integrationsuroen måske også lægger en dæmper på DSV’s opkøbsappetit i nær fremtid.
Vi sænker vort kursmål til 1650, men fastholder et positivt syn på aktien. På lang sigt kigger vi stadig efter kurs 2000 som et pejlemærke ovenpå en gennemført integration med høst af synergier på både salgs- og omkostningssiden.
Steen Albrechtsen
SA og/eller nærtstående har aktier i DSV
Konklusion
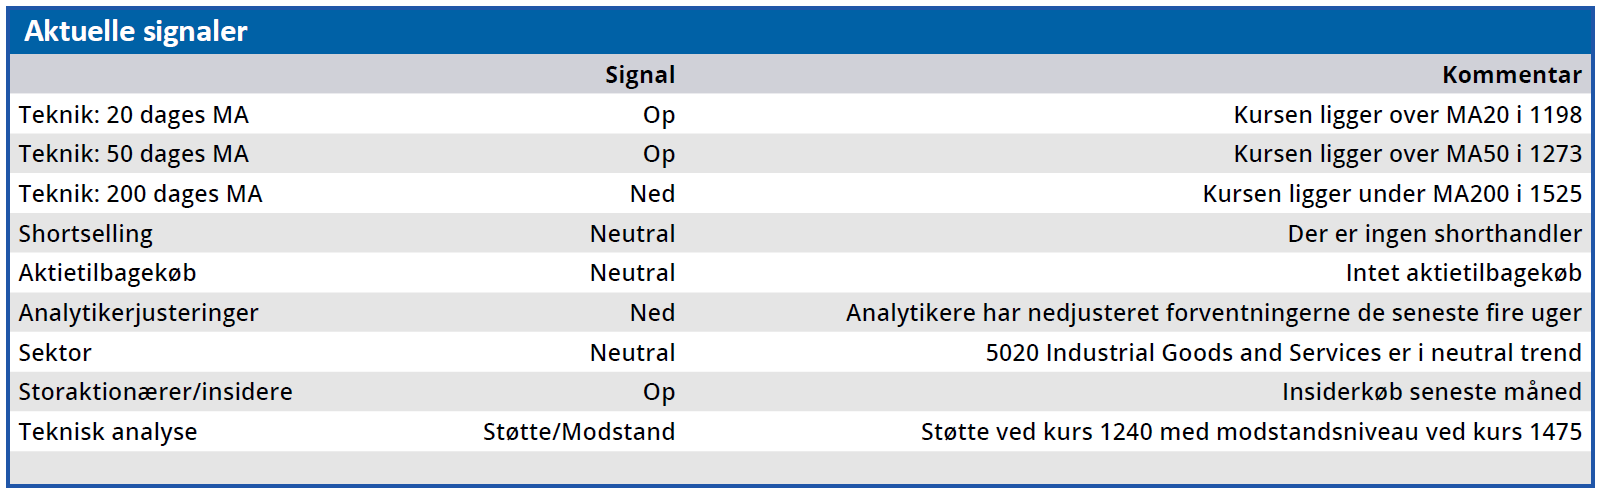
Aktuel kurs 1372,50
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 1700,00
Disclaimer: Læs her om ØU’s aktieanalyser.