Roblon er ramt af et kraftigt omsætnings- og indtjeningsfald, men har fortsat en stærk balance og tegn på bedring i ordreindgangen. Nedturen har efterhånden varet i ni år, siden kursen toppede i oktober 2017. For en langsigtet investor gør udsigten til en Price/Earning på under 8 aktien interessant. Men det afgørende spørgsmål er timing.
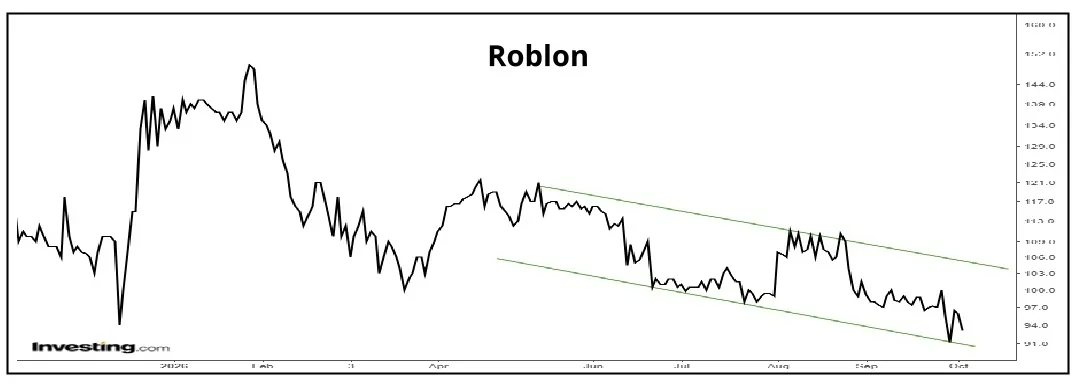
Roblons aktiekurs har været i frit fald det meste af 2026, hvor kursen toppede i 139 den 30. januar. Siden har selskabet mistet en tredjedel af sin værdi, og nedjusteringen den 27. august bekræftede blot, hvad mange allerede havde indrettet sig på.
I ØU Formue 23/2026 analyserede vi Roblons halvårsregnskab, og det medførte overskriften ”Roblon forbereder investorerne på nedjustering”. Den kom to måneder senere. I denne uge fik vi så næste kvartalsregnskab, og hvis investorerne havde sat næsen op efter en god nyhed i slutningen af regnskabsåret, fik de ikke ønsket opfyldt.
Ledelsens forventninger blev ikke opfyldt
Regnskabsmeddelelsen indledes således med en konstatering af, at hverken omsætning eller indtjening i tredje kvartal levede op til ledelsens forventninger ved kvartalets start.
Konstateringen dækker over en markant tilbagegang i omsætningen på 45 pct. og et fald i det primære driftsresultat (EBIT) før særlige poster fra et overskud på 14,3 mio. kr. i samme periode i 2024/25 til et underskud på 1,3 mio. kr. i år.
Set over de første ni måneder af regnskabsåret 2025/26 er tilbagegangen i omsætningen på 39 pct., mens EBIT før særlige poster vendt fra plus 33,3 mio. kr. til minus 14,4 mio. kr.
Isoleret set ligner det et selskab under afvikling, men inden man slukker lyset for Roblon er der to ting, man bør være opmærksom på.
For det første er Roblon et finansielt sundt selskab med en soliditetsgrad på 72,9. Soliditetsgraden udtrykker, hvor stor en procentdel af en virksomheds aktiver, som er finansieret af egenkapital, og jo højere dette tal er, jo mindre sårbar er virksomheden som udgangspunkt i dårlige tider.
Roblons soliditetsgrad på 72,9 giver således selskabet en betydelig frihed til at træffe beslutninger, uden at være styret af eksterne finansielle interessenter.
Med likvide beholdninger og kreditfaciliteter på næsten 100 mio. kr. er Roblon på ingen måde en nødlidende virksomhed.
For det andet er størrelsen af Roblons ordrebog stort set uændret i forhold til både for tre og ni måneder siden. Det dækker imidlertid over nogle væsentlige udsving.
Set over en tidsperiode på ni måneder er ordreindgangen faldet 28 pct., hvilket harmonerer ganske godt med tilbagegangen i både omsætning og indtjening. Men vi bemærker, at ordreindgangen i tredje kvartal var 60 pct. højere end i samme kvartal i fjor.
I 3. kvartalsregnskabet forklares at udviklingen i ordreindgangen var: ”…mainly due to the decline in the Composite product group, which is experiencing an anticipated interruption of orders for strength members for submarine energy cables. An additional factor was an unexpected interruption of orders from the offshore oil and gas industry. Order intake increased in the FOC product group. The European FOC market is gradually recovering, and Roblon maintains its focus on an intensified sales drive”.
Roblon beskæftiger sig med to forretningsområder, Composite og Fiberoptiske kabler (FOC), og tilbagegangen i Composite-divisionen er dels forventet, og dels negativt påvirket af en uventet midlertidig indkøbspause hos en af selskabets største kunder, som ønsker at reducere sine lagre.
I den anden division, FOC, oplever man en gradvis genopretning af det europæiske marked, men fremgangen i ordreindgangen i tredje kvartal kom primært i Composite-divisionen.
Ramt af udefrakommende forhold
På kort sigt er Roblon ramt af udefrakommende forhold, som selskabet ingen indflydelse har på. Konsekvensen er, at man har nedjusteret flere gange, og den seneste udmelding ligger langt fra, hvad man forventede ved regnskabsårets start.
Dengang forventede man en omsætning i intervallet 200-240 mio. kr. (nu: 150-170 mio. kr.) og et EBIT før særlige poster på 0-20 mio. kr. (nu: minus 10-20 mio. kr.).
Det er meget fristende at betragte Roblon som et selskab, der på kort sigt er blevet kørt over af midlertidige forhold, men som står lige på grænsen til en afgørende vending.
Roblon offentliggjorde i marts sin nye GPS-3 strategi som bl.a. indeholder finansielle ambitioner om et EBIT på minimum 50 mio. kr. i 2030. Hvis man tror på opfyldelsen af det mål, handles Roblon p.t. til en forventet Price/Earnings på under 4. Altså den rene foræring.
Det vil imidlertid være forkert at tro, man har fundet et guldæg, som ingen andre har opdaget.
Der er nemlig et stort element af usikkerhed, som man bliver nødt til at tage i betragtning, inden man lægger Roblon i porteføljen som en langsigtet investering: Selskabet har trods mange planer og initiativer gennem adskillige år i lige så mange år har haft en historik af uheldige/udefrakommende/uventede osv. begivenheder, som har gjort aktien til en dårlig investering.
Det afspejles tydeligt i aktiekursen, som for ni år siden lå på den anden side af 350. I dag er den faldet til under 100 efter en meget lang nedtur.
Set i det lys er det forståeligt, at investorerne efterhånden vil se vendingen, før de tør satse på den.
Vi tilslutter os den holdning, og sænker 12 måneders kursmålet fra 105 til 84. Men vi ser stadig Roblon som en interessant joker for den langsigtede investor.
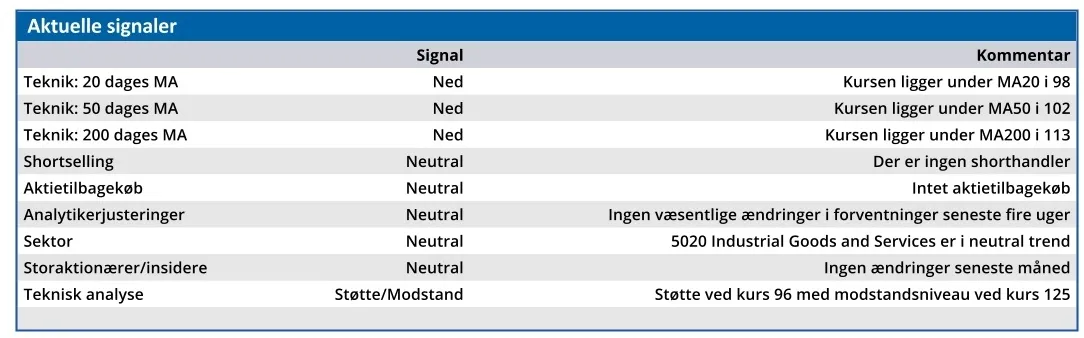
Spørgsmålet er bare, hvornår tidspunktet for et køb er det rigtige. Efter vores vurdering er vi ikke nået til det tidspunkt endnu.
Bruno Japp
Konklusion
Aktuel kurs 93,20
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) 84,00
Disclaimer: Læs her om ØU’s aktieanalyser.