Gabriel betaler i disse år dyrt for fortidens ambitioner om at bygge en større international koncern. Opkøbet af FurnMaster skulle styrke Gabriels position som leverandør til møbelindustrien, men det gik ikke som planlagt, og nu belaster afviklingen både indtjening og aktiekurs. Men når oprydningen er overstået, står Gabriel tilbage med en enklere forretning og et pænt vækstpotentiale.
Gabriels kvartalsregnskab for årets første ni måneder viser en koncern, der er fanget i en dyr overgangsfase.
Ser man isoleret på den fortsættende del af koncernens forretning er der ellers lyspunkter. Her steg omsætningen 3,4 pct. i tredje kvartal, mens det primære driftsresultat (EBIT) steg 10 pct. For årets første ni måneder er fremgangen i toplinjen mindre, da omsætningen er steget 1,6 pct., men stigningen i EBIT på 9,0 pct. var på niveau med resultatet i tredje kvartal.
Fremgangen i indtjeningen skyldes bl.a. en forbedring i bruttomarginen, som løftes fra 54,7 pct. til 55,2 pct. Det forklares med en fordelagtig forskydning i kunde- og produktmixet.
Massiv negativ påvirkning fra FurnMaster
Men billedet ændrer sig markant, hvis vi flytter blikket over på koncernregnskabet, hvor FurnMaster-delen af Gabriel koncernen optræder.
Her falder omsætningen med 12,9 pct. i årets første ni måneder, og et EBIT på 25 mio. kr. i fjor er stort set udslettet. Helt i bunden af regnskabet er et overskud på 14,7 mio. kr. i fjor erstattet af et underskud på 14,0 mio. kr.
En stigning i skat på 10 mio. kr. vejer dog tungt i bunden af regnskabet, og det giver efter vores opfattelse et bedre billede af koncernresultatet at standse ved resultatet før skat. Her leverede man i fjor et overskud på 18,9 mio. kr., mens resultatet af en omsætningen på 607 mio. kr. i år bliver et rundt nul.
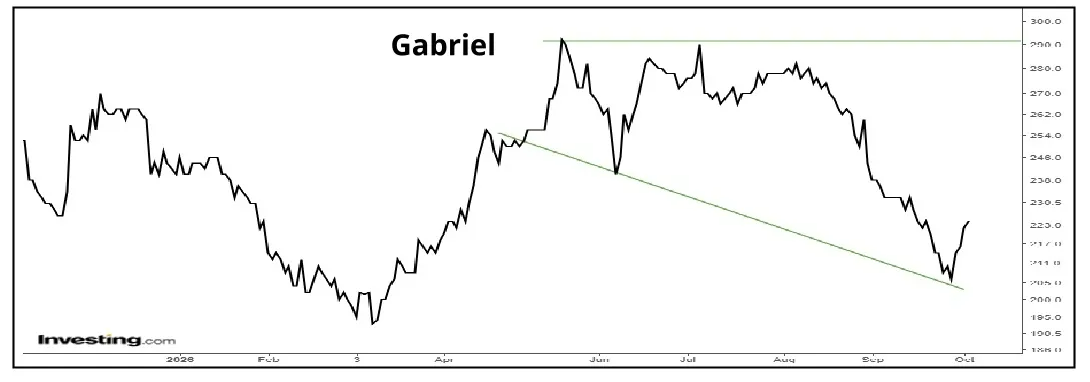
Det udløste et kursfald på 3,1 pct. på regnskabsdagen, og siden har investorerne stort set ikke kigget sig tilbage. Aktiekursen er i dag faldet yderligere 19 pct.
Forklaringen på både det dårlige koncernresultat og det dramatiske kursfald ligger i høj grad i Gabriels forsøg på at skille sig af med den møbelproducerende FurnMaster-division.
Den har vist sig at være en langt mere kompliceret og tabsgivende affære end antaget.
Som vi fortalte i ØU Formue 26/2026 lykkedes det Gabriel at sælge de europæiske FurnMaster-selskaber i Litauen og Polen til amerikanske Leggett & Platt.
Det skete til en Enterprise Value på 67,3 mio. kr. med mulighed for en betinget betaling på op til 7,5 mio. kr. Den transaktion udløste en regnskabsmæssig lussing i form af goodwill nedskrivning på 22 mio. kr.
Værre er det dog, at man stadig hænger på den mexicanske del af FurnMaster. Det oplyses i 3. kvartalsregnskabet, at ”Koncernens mexicanske FurnMaster-forretning er ikke en del af transaktionen og der igangsættes en fornyet salgsproces med henblik på salg af enheden.”
I ØU Formue 26/2026 kaldte vi denne del af koncernen for ”den formentlig værste del af FurnMaster-gruppen”, og der er indtil nu ikke noget, som indikerer, at den påstand var forkert.
33,6 mio. kr. underskud på ophørende aktiviteter
Hvis vi trækker resultatet af de fortsættende aktiviteter ud af koncernregnskabet, efterlader det et underskud før skat på 33,6 mio. kr. i regnskabsårets første ni måneder.
Ledelsens præcisering af forventningerne til 2025/26 har heller ikke gjort stemningen hos investorerne bedre. Det er naturligt, at man i slutningen af regnskabsåret får en bedre gennemsigtighed mht. årets omsætning og indtjening, og der er isoleret set ikke noget problem i, at omsætningsforventningen på 510-550 mio. kr. indsnævres til 528-532 mio. kr., mens EBIT indsnævres fra 40-55 mio. kr. til 44-46 mio. kr.
Vi hæfter os dog ved, at EBIT-intervallet hæver bundgrænsen med 4 mio. kr., mens loftet sænkes 9 mio. kr. Det sender et negativt signal, og fjerner i hvert fald ethvert håb om en positiv overraskelse i fjerde kvartal.
På kort sigt er det nærliggende at fokusere på problemerne med den mexikanske FurnMaster-enhed, som man tilsyneladende ikke kan få rystet af sig.
Men på den anden side noterer vi os følgende afsnit i 3. kvartalsregnskabet:
”Med en estimeret equity value på 76,9 mio. kr. tilfører transaktionen koncernen et betydeligt likviditetsprovenu, som anvendes til reduktion af de rentebærende gældsforpligtelser, hvilket styrker koncernens kapitalstruktur samt reducerer de fremtidige finansielle omkostninger.”
Med andre ord er der udsigt til positive langsigtede effekter af de aktuelle kortsigtede problemer, som trækker koncernresultatet helt i bund.
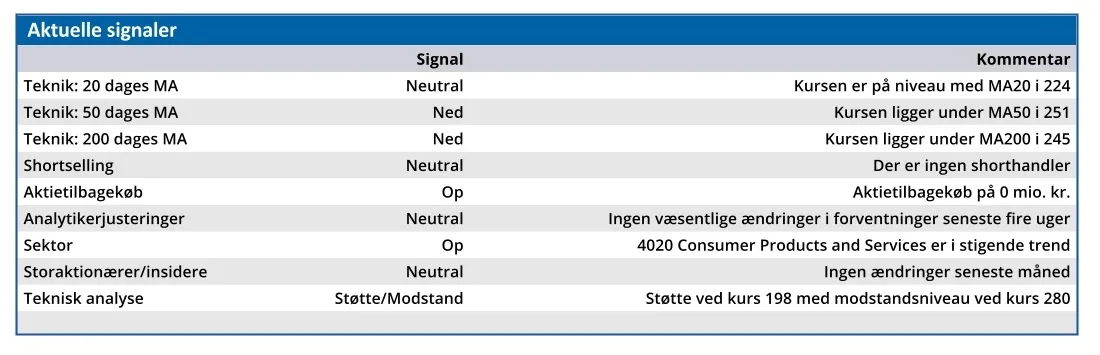
Det bør også bemærkes, at Gabriel er i gang med et aktietilbagekøbsprogram på 20 mio. kr., som blev igangsat før det delvise frasalg af FurnMaster.
At man allerede før tilførslen af likvid kapital havde finansiel styrke til at sende penge tilbage til aktionærerne er et positivt budskab fra ledelsen.
Hvis vi fremskriver indtjeningen i regnskabsårets første ni måneder, handles Gabriel p.t. til en forventet Price/Earnings på 11,6. Det må betragtes som en beskeden pris for et selskab, hvor man opererer med et langsigtet mål om en gennemsnitlig vækst i både omsætning og resultat pr. aktie (EPS) på mindst 15 pct.
Men der er et stykke vej fra målsætninger til realiteter, og på kort sigt udhules Gabriels indtjening lige nu af engangsposter og frasalgstab.
Det er forståeligt, at investorerne forholder sig til dette, og et frasalg af den tabsgivende mexicanske forretning er sandsynligvis en forudsætning for, at aktien kan genvinde investorernes tillid.
Men hvis/når det bliver Gabriel en meget interessant forretning med en betydelig vækstmålsætning til en pris, som slet ikke afspejler dette. På kort sigt er vi dog nødt til at lade forsigtigheden råde, og vi sænker derfor kursmålet til 210 som konsekvens af usikkerheden omkring den resterende del af FurnMaster.
Bruno Japp
Konklusion
Aktuel kurs 224,00
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 210,00
Disclaimer: Læs her om ØU’s aktieanalyser.