Harboes omsætning steg 4,6 pct. i første kvartal sammenlignet med sidste år, men stigende produktions- og distributionsomkostninger betyder, at stigningen ikke kan ses i indtjeningen. Harboes overskud på 13,7 mio. kr. i første kvartal 2025/26 er stort set forsvundet i år, og selvom helårsforventningerne fastholdes, sætter 1. kvartalsregnskabet spørgsmålstegn ved, om Harboe går en nedjustering i møde. Måske allerede i halvårsregnskabet om halvanden måned.
Harboes Bryggeri startede ved første øjekast regnskabsåret 2026/27 godt med en stigning i omsætningen på 4,6 pct. CEO Søren Malling indleder da også regnskabsmeddelelsen således: ”Vi glæder os over den forretningsmæssige fremdrift i kvartalet, som er resultatet af en fokuseret indsats på udvalgte fokusmarkeder og en bredere kundetilgang med fokus på at drive vækst og indtjening.”
Der fortælles også om gode planer, positiv forretningsmæssig udvikling, vækst i både volumen og omsætning, samt en overbevisning om at leve op til de udmeldte forventninger.
Men midt i alle de positive ord finder vi en enkelt sætning, som ødelægger den gode stemning: ”Det har dog været et turbulent 1. kvartal af regnskabsåret med uforudsete stigninger i fragtrater og højere priser på særligt energi, som påvirker indtjeningen.”
Når blikket glider ned gennem regnskabet, konstater man straks, at Harboes fremgang kun findes i regnskabets top. Allerede i den første indtjeningslinje (Bruttoresultatet) er fremgangen vendt til en tilbagegang på 2,7 pct., og så fortsætter det ned gennem regnskabet, hvor det bliver værre og værre:
EBITDA er faldet 22,9 pct.,
EBIT (det primære driftsresultat) er faldet 48,5 pct.,
Resultat før skat er faldet 63,6 pct.
Resultat efter skat er faldet 87,2 pct.
Omsætningsstigningen på 4,6 pct. var ikke tilstrækkelig til at kompensere for faldet i EBITDA, og konsekvensen er et fald i EBITDA-marginen til 6,6 pct. fra 9,0 pct.
Forklaringen på indtjeningspresset finder vi i højere omkostninger. Produktionsomkostningerne steg således fra 360 til 384 mio. kr., mens salgs- og distributionsomkostningerne voksede fra 55 til 63 mio. kr.
Trods den dårlige start på regnskabsåret fastholder Harboe forventningerne til hele regnskabsåret 2026/27 om et EBITDA på 130-160 mio. kr. og et resultat før skat på 30-60 mio. kr.
Det skal ses i forhold til et EBITDA på 129,2 mio. kr. og et resultat før skat på 37,7 mio. kr. i 2025/26.
Med de brede forventningsintervaller kan Harboes lige akkurat komme ud af et år med stagnation i EBITDA uden at være nødt til at nedjustere. Men når man ved årets start åbner mulighed for en EBITDA-vækst på op til 23 pct. og stigning i resultat før skat på op til næsten 60 pct. vil en stagnation ganske givet ikke blive accepteret af investorerne.
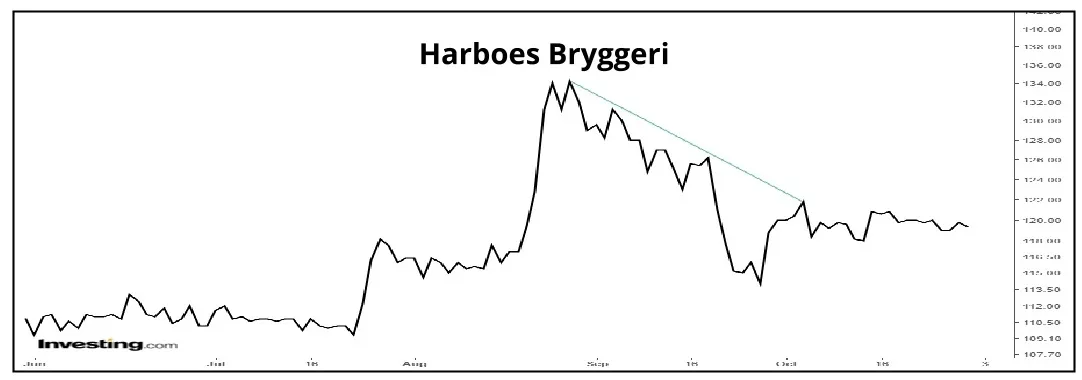
De er da også allerede begyndt at indregne en nedjustering i aktiekursen, som er faldet 10 pct., siden kursen toppede i august.
Det er en forståelig reaktion, da indtjeningstilbagegangen i første kvartal betyder, at Harboe faktisk er nødt til at levere bedre resultater i de sidste tre kvartaler end i fjor blot for at komme ud af 2026/27 med samme resultater som i fjor. Altså stagnation.
Er det troværdigt, når man allerede efter første kvartal er 11,8 mio. kr. bagud i forhold til samme kvartal i fjor? Aktiekursen viser, at investorerne tvivler.
Hvis vi ser 1. kvartalsregnskabet i et lidt længere perspektiv, er det også problematisk, at EBITDA-marginen falder til 6,6 pct. fra 9,0 pct., når Harboes langsigtede mål er en EBITDA-margin på over 10 pct.
Det giver ikke investorerne grund til at tillægge den langsigtede målsætning større vægt i værdiansættelsen af selskabet.
Pengestrømmene giver et blandet signal
Et andet sted, hvor noget ser godt ud ved første øjekast, men ved nærmere eftersyn sender et andet signal, er Harboes frie pengestrømme. Altså den kapital, som kan sendes tilbage til aktionærerne, når driften har betalt for de nødvendige investeringer.
De frie pengestrømme steg til 52,3 mio. kr. fra 33,1 mio. kr., og det er positivt. Specielt fordi fremgangen drives af en stigning i pengestrøm fra driften på 23,2 mio. kr. Men hvis vi splitter dette tal op i mindre dele, viser det sig, at pengestrøm fra selve driften faktisk er faldet 9,4 mio. kr. Til gengæld er pengebindingen i arbejdskapital reduceret med 34,2 mio. kr. mere, end det var tilfældet i første kvartal 2025/26.
Reduktion i pengebindingen er positiv, men set i sammenhæng med en svagere pengestrøm fra driften, betyder det, at den underliggende indtjening likviditetsmæssigt ikke er blevet stærkere. Tværtimod.
Vi noterer også, at Harboes nettorentebærende gæld er steget til 291 mio. kr., hvilket er 130 mio. kr. højere end på samme tidspunkt i fjor. Det forklares med ”investeringer i produktionsudstyr, herunder etablering af nye produktionslinjer, som understøtter effektivitet og fremtidig vækst”.
Investering i fremtiden er det vanskeligt at indvende noget imod. Også selvom det på kort sigt øger den nettorentebærende gæld.
Men der er en grænse for, hvor meget arbejdskapital man kan frigøre, hvis målet er vækst, og hvis ikke pengestrømmen fra driften følger med op er det problematisk.
For slet ikke at tale om en situation, hvor gæld og renter stiger, samtidig med at pengestrømmen fra driften ekskl. ændringer i arbejdskapital falder.
Vi er stadig i begyndelsen af Harboes regnskabsår 2026/27, og meget kan ske i årets sidste tre kvartaler.
Men tilbagegangen i indtjening og pengestrømmen fra driften ekskl. ændring i arbejdskapital er både en dårlig start på året for Harboe, og en skuffelse for både os og investorerne.
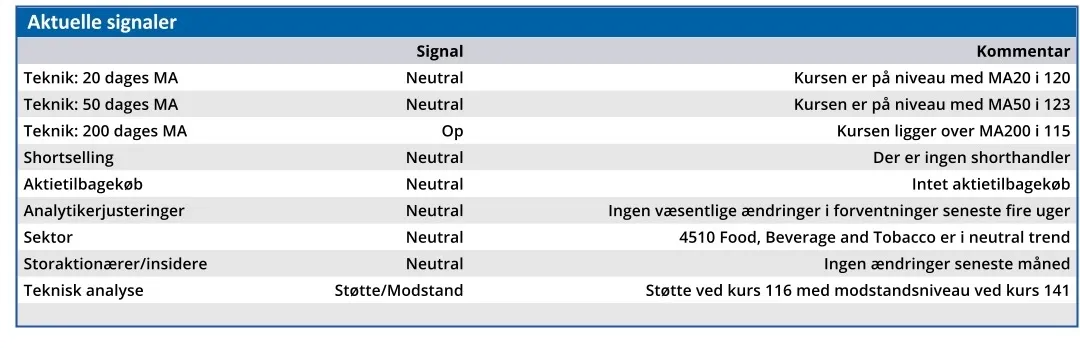
Det lægger et pres på kursen op til halvårsregnskabet i december, hvor frygten for en nedjustering er steget betydeligt. Vi sænker kursmålet fra 120 til 108.
Bruno Japp
Konklusion
Aktuel kurs 119,40
Kortsigtet anbefaling (< 3 mdr.) Sælg
Langsigtet kursmål (12 mdr.) 108,00
Disclaimer: Læs her om ØU’s aktieanalyser.
.