Aktien i entreprenørgiganten MTH Holding synes at være kommet på tilbud efter et udfordrende første halvår, hvor selskabets nyvundne indtjeningsdisciplin og projektstyring er sat på prøve. Hvis Nordhavnstunnelen er en enlig problematisk svale, ser aktien bestemt fornuftig ud på det nuværende niveau.
2026 har givet skår i MTH Holdings investorfortælling om en flerårig turnaround, løft af indtjeningsevne og sænkning af risiko, efter datterselskabet MTH er løbet ind i problemer med primært Nordhavnstunnelen, og sekundært et enkelt projekt i det andet datterselskab Enemærke & Petersen (E&P).
Som investor skal man ikke være blind for at skæverter i ny og næ rammer de store projektbaserede forretninger, men det er skuffende, at en nedskrivning på hele 175 mio. kr. relateret til Joint Venturet om Nordhavnstunnelen kommer lidt ud af det blå. Der har hverken i årsrapporten eller 1. kvartalsrapporten været indikeret, at så stor en nedskrivning var på vej.
Forventningen til 2026 lød på 10-10,5 mia. kr. i omsætning med et EBIT på 400-450 mio. kr., hvilket var helt på linje med 2025, hvor omsætningen nåede 10,2 mia. og EBIT på 429 mio. kr.
Denne forventning blev fremlagt i februar og fastholdt i 1. kvartalsrapporten i maj, for derefter blive ændret den. 3. juni med en nedskrivning på 175 mio. kr. Nedskrivningen kom efter at partneren belgiske Bexis havde indgået forlig med Vejdirektoratet om forsinkelserne og de resterende arbejder på Nordhavnstunnelen, hvor særlig grundvandssænkningen har skabt problemer i byggeprocessen.
En forlig af den størrelse har givetvis været undervejs længe, da den første forsinkelse på ca. 13 måneder blev offentliggjort allerede i januar 2025. Her regnede Vejdirektoratet med en åbning i foråret 2028, men den er nu rykket til slutningen af 2028.
MTH’s andel af projektet var oprindeligt prissat til 1,3 mia. kr., så selvom der muligvis er kommet (eller kommer) yderligere omsætning til for nogle af ekstraarbejderne, vil nedskrivningen på 175 mio. kr. næppe kunne dækkes af indtjeningen i projektet.
Den meget grove og forsimplede betragtning er, at 4-5 pct. EBIT-margin på 1,3 mia. kr. omsætning ikke engang giver 100 mio. kr. i indtjening.
Når det er sagt, er den positive vinkel, at en så stor ”bommert” ikke er nok til at sende bundlinjen i rødt, da den nye forventning lyder på uændret omsætning (10-10,5 mia. kr.) og et EBIT-resultat på 225-275 mio. kr., som bør kunne aflejre omkring 150 mio. kr. på bundlinjen, hvis resten af året følger planen. Det svarer til næsten 20 kr. i indtjening per aktie for helåret.
MTH har i øvrigt efterfølgende indgået to mindre kontrakter på trecifrede millionbeløb med Vejdirektoratet om motorvejsudvidelser, så man kan ikke afvise, at der i forliget har været et element af ”kundepleje”, da Vejdirektoratet er en vigtig partner for MTH. Bortset fra bommerten har MTH derudover leveret en pæn præstation på linje med sidste år i andet kvartal.
Moderselskabet MTHH har en stærk ordrebog på over 20 mia. kr. og fremhæver udtrykkeligt, at fokus i det andet datterselskab E&P er på genskabning af indtjeningen, der skuffede i andet kvartal.
Her er et fejlslagent projekt udslagsgivende, og det har også kostet nedskrivninger. Dette projekt blev dog igangsat i 2019, så det har givetvis været et stort og langvarigt projekt, der nok blev opstartet i en anden virkelighed, inden MTHH gik all-in på at sikre indtjening og lavere risiko. Projektet er 80 pct. færdigt og forventes afleveret i foråret 2027, så der kan nok ikke forventes store skader herfra fremover.
2 mia. markedsværdi, 400 mio. EBIT
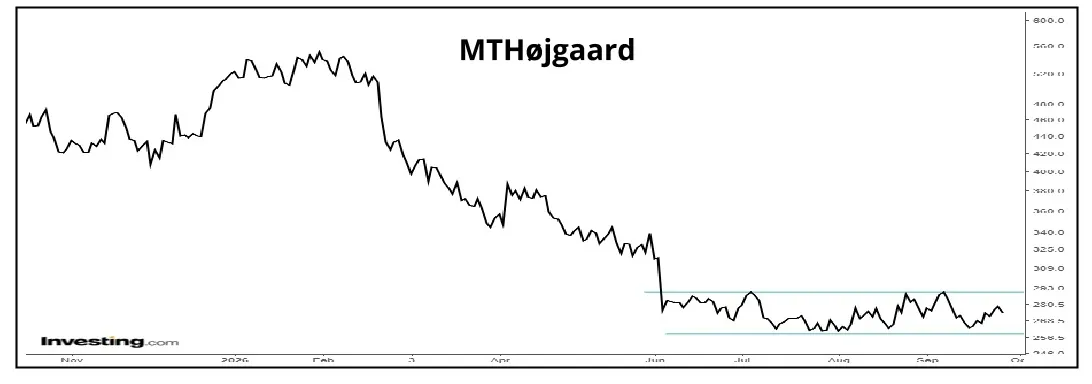
Aktiekursens fald på 45 pct. siden nytår afspejler tydeligt, at der er kommet sprækker i fundamentet. Også selvom man tager højde for, at første kvartal var svært pga. vinteren.
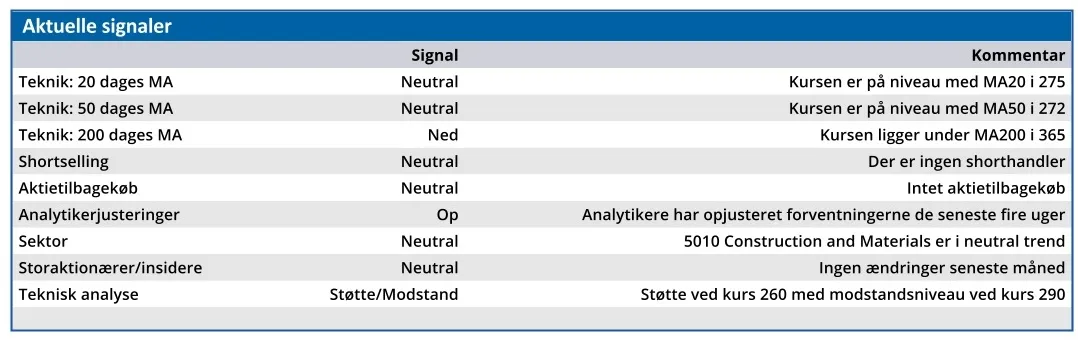
Efter kursfaldet er MTHH’s aktie tilbage under 300, og har siden nedjusteringen i starten af juni ligget i et handelsinterval mellem 260 og 290. Det giver en markedsværdi omkring 2 mia. kr., som man skal se i forhold til det vi kan kalde en normaliseret indtjening uden bommerter.
Forudsætningen herfor er, at man som investor har tillid til, at selskabet er grundlæggende forandret, og fremadrettet formår at fastholde en driftsmargin omkring de 4 pct. og en lavere risiko drevet af et tæt samarbejde med større private og offentlige bygherrer.
De internationale aktiviteter er nu lukket helt ned – og måske lidt symptomatisk netop som der måske er udsigt til en aktivitetsstigning i Grønland i ly af forsvarsaftalen og planerne om to nye amerikanske baser. Det er dog bagklogskab, og fra et investorsynspunkt synes det bestemt ikke at være umagen værd, hvis MTHH igen skulle genoplive den internationale forretning og risiko.
Selskabet har ingen nettogæld og dermed et fint operationelt råderum, som sammen med den pæne ordrebog er med til at give plads til forsigtighed i tilbudsgivningen.
Kurspotentiale på mindst 25 pct.
Konklusionen er at MTHH er halveret siden toppen og kombinationen af en stærk ordrebog og en nylig historik af pæn indtjening i de fortsættende aktiviteter bør kunne understøtte et EBIT-resultat på 400 mio. kr. eller mere fremadrettet, hvoraf mindst 300 mio. kr. vil lande på bundlinjen.
Givet at MTHH nu er gældfri (trods et skidt cash flow i første halvår) og uden flere omkostninger til nedlukning af de internationale aktiviteter bør der fremover være et pænt kapitaloverskud, som kan sendes retur til aktionærerne.
En bundlinje på 300 mio. kr. eller mere giver en aktuel Price/Earnings omkring 6-7 for de næste par år.
Med lidt tålmodighed ser vi en tilbagevenden til kursniveauet 350-400 i løbet af næste år. Det er nok til en forsigtig kursanbefaling på de aktuelle niveauer og et pænt tocifret kurspotentiale.
Selskabet har en større opgave foran sig med at genopbygge tilliden til marginfastholdelse og minimering af projektrisiko og større ”skæverter”, samtidig at der fortsat skal sendes kapital retur til aktionærerne.
Steen Albrechtsen
Konklusion
Aktuel kurs 274,50
Kortsigtet anbefaling (< 3 mdr.) Køb
Langsigtet kursmål (12 mdr.) 365,00
Disclaimer: Læs her om ØU’s aktieanalyser.