NKT har placeret sig et ganske fornuftigt sted lige nu, hvor man næsten ”bare” skal fokusere på at eksekvere den fine ordrebog frem til 2030. Samfundets elektrificering driver en voldsom vækst de næste mange år via krævede opgraderinger til elnettet. Udsigterne er fine, men det kræver også tålmodighed.
Denne uges kapitalmarkedsdag fra NKT bekræftede det, investorerne allerede vidste. Investeringsprogrammet skrider fremad, og man begynder at være klar til i 2027 og 2028 at skrue produktionen op og indfri de finansielle ambitioner frem til 2030, som man ikke ændrede på.
Groft sagt bliver det et spørgsmål om eksekvering, for de store linjer i NKT-investeringscasen er på plads for de næste par år. Usikkerheden melder sig først for alvor efter 2030, hvor der formentlig stadig vil være markedsmæssig medvind for NKTs forretning, idet marked bliver støttet af strukturel medvind i flere årtier fremover.
Hvor væksthistorien for ti år siden mest handlede om elforsyning til de store vindmølleparker, er billedet i dag anderledes, og fokus er på den generelle elektrificering af samfundet. Det handler om elektrificering, og på det helt overordnede niveau forventes de årlige investeringer i elnettet globalt at gå fra 350 mia. euro til 850 mia. euro i 2050’erne.
Det er langt at se ud i fremtiden, og tallene er naturligvis behæftet med stor usikkerhed.
Til gengæld er der meget stor enighed om retningen, for væksten drives af den stigende elektrificering af samfundet, som igen drives af bl.a. omstillingen over mod vedvarende energi.
Derudover nærmer 40 pct. af elnettet i Europa og USA sig enden på sin levetid, og det afstedkommer en række opgraderinger og moderniseringer.
En isoleret væksthistorie handler om de mange nye datacentre, som skal bygges, hvor NKT kan have en finger med i spillet i forhold til leveringen af strøm til centret og den interne strømforsyning. Det er en vigtig distinktion, at man ikke laver datakabler, og derfor ikke er indblandet i selve datainfrastrukturen.
NKT har allerede en massiv og stærk ordrebog, hvor 95 pct. af den er indgået med europæiske netoperatører, dvs. offentlige eller kvasioffentlige operatører af kritisk el-infrastruktur.
Derudover er det også en pointe, at de på nogle punkter mere usikre offshorevindmølleparker kun udgør 30 pct. af ordrebogen. De resterende 70 pct. er interconnectors, dvs. udvidelser og moderniseringer af det eksisterende elnet.
”Very very confident” omkring 2028
NKT’s ledelse sagde derudover selv på kapitalmarkedsdagen, at man pga. ordrebogen er ”very very confident” mht. at levere på 2028 målsætningerne og “very confident” på 2030 målsætningerne, men understreger, at man ikke er helt ”sold out” endnu i 2030.
Et investeringsprogram på 2 mia. euro er godt i vej og ser sin afslutning i 2028, hvorefter fokus skifter til eksekvering af ordrebogen, og så står NKT med et positivt kapitalproblem, når et voldsomt stigende cash flow og et stort fald i investeringsniveauet betyder, at pengene vælter ind i kassen.
Samlet kunne man måske ane en lille frygt for, at nye store investeringsplaner bliver støbt for 2029 og frem, førend investorerne når at høste gevinsterne fra det igangværende investeringsprogram.
Meget afhænger af markedsudviklingen, og udspiller elektrificeringen som ventet, står NKT måske overfor nye investeringsprogrammer, hvis væksten skal fastholdes i næste årti. Den store ubekendte er hvordan og hvor meget konkurrenterne investerer.
Det er fremtid, og lige nu er fokus trods alt stadig på de næste par års massive vækst i omsætning og indtjening.
Ser vi frem mod 2030 vil et EBITDA-resultat på 1 mia. euro, dvs. lidt mere end de forventede ”minimum 900” aflejre omkring 600 mio. euro på bundlinjen, svarende til omkring 4,5 mia. kr. Markedsværdien ligger omkring 47-48 mia. kr. i dag, så vi taler reelt om en Price/Earnings for 2030 på 11, hvis alt nogenlunde følger planen.
Vækst er kapitalkrævende
Selvom der umiddelbart er vækst, så langt øjet rækker, gør det ikke NKT til en højvækstcase, ligesom man ikke må glemme, at væksten er kapitalkrævende.
Præcis som vi ser i øjeblikket, hvor man næste år begynder at kunne se afslutningen på det igangværende 2 mia. euro investeringsprogram, der primært har handlet om opgraderinger og udvidelser af produktionskapaciteten.
Udvidelserne er nødvendige for, at man kan levere på ordrebogen, så væksten frem mod 2030 i både indtjening og omsætning kommer bestemt ikke ud af det blå, selvom markedet giver medvind og stigende priser.
Først usikkerhed efter 2030
Medvinden på markedet drevet af elektrificering og opgradering af elnettet er der næppe tvivl om, så usikkerheden begynder først at melde sig efter 2030.
Her bliver det afgørende at se, om kapacitetsudvidelserne hos NKT og konkurrenterne følger markedsudviklingen uden at komme for meget foran, således at den uudnyttede kapacitet bliver alt for stor.
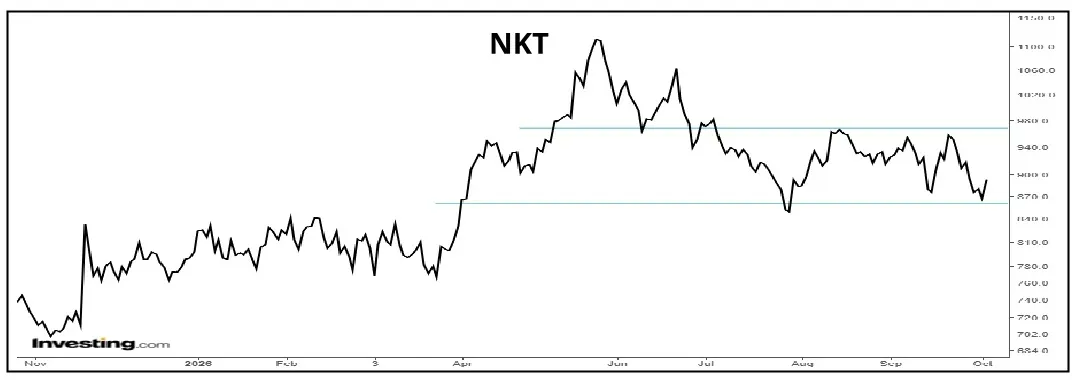
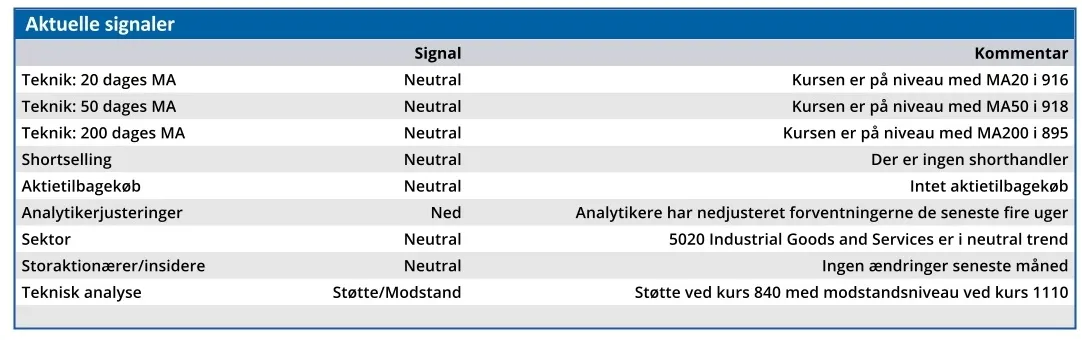
I 2028 begynder penge at vælte ind i NKT’s kasse, og det vil være afgørende for investorerne, at de bliver brugt fornuftigt. Vi ser ikke store ændringer i casen og sætter et kursmål på 900.
Reelt mangler der kurstriggere udover muligheden for nye langsigtede ordrer eller rammeaftaler, som kan flytte fokus til det næste årti med vækst.
Casen synes lige nu at være for den tålmodige langsigtede investor. De nemme frugter er plukket, og nu skal der et lidt længere træk til, førend niveauskiftet i forretningen er gennemført.
Steen Albrechtsen
Konklusion
Aktuel kurs 892,50
Kortsigtet anbefaling (< 3 mdr.) Hold
Langsigtet kursmål (12 mdr.) 900,00
Disclaimer: Læs her om ØU’s aktieanalyser.