Efter længere tids stilstand peger flere og flere faktorer nu i en positiv retning for ChemoMetec. En forynget produktportefølje er nu ved at være klar til at bidrage til at sikre en solid markedsposition i et marked, hvor fuldautomatisering bliver det nye sort. Samtidig udfases gamle instrumenter, og derigennem ”tvinges” kunderne til at opgradere i løbet af de næste par år. Indgåelsen af væsentlige partneraftaler kan anspore til rigtig store drømme, men giver næppe stor omsætning på helt kort sigt. Drømme og store forventninger om et væksteventyr kan booste aktiekursen yderligere, men det kommer næppe uden risikoen for skuffelser undervejs, selvom ChemoMetec også synes at have anlagt en meget konservativ linje i sine forventninger til det nye regnskabsår.
Det er ingen hemmelighed, at den sidste håndfuld år har været en rodet affære for ChemoMetec med en omsætning, der har stået i stampe omkring 500 mio. DKK og store kursudsving i takt med, at investorerne vurderede sandsynligheden for et nyt væksteventyr og forholde sig til mindre heldige episoder undervejs.
Senest blev det i det forgange regnskabsår skelsættende for aktiekursen, at man overraskende måtte nedjustere, efter at konsekvenserne af den amerikanske nedlukning af statsapparatet begyndte at vise sig i kundernes købelyst af instrumenter og forbrugsvarer, samtidig med at kundernes valideringsprocesser trak ud og udskød omsætning fra salg af nye instrumenter.
Kigger vi fremad, er der til gengæld flere faktorer, der nu peger i en positiv retning. Selskabet har over de seneste år investeret massivt i produktudvikling, og efter en række forsinkelser er de vigtigste produkter nu i fuld gang med at blive lanceret og også langt i valideringsprocessen hos kunderne. Særligt det sidste har været en langvarig/forsinkende affære, og der er tegn på, at ChemoMetec endelig nu begynder at kunne høste frugterne på salgssiden.
For ChemoMetec er nøgleordet i disse år automatisering og at sætte sig tungt på den automatiseringsbølge, der er skudt i gang på markedet. ChemoMetec investerede i det afsluttede regnskabsår hele 68 mio. DKK i udviklingsprojekter eller omtrent en fordobling fra året før. Inkl. investeringer i bygninger og andre anlægsaktiver lå investeringsniveauet på næsten 100 mio. DKK, og det forventes i det nye regnskabsår at stige til 120 mio. DKK. Man investerer altså fortsat stort i fremtidens produkter.
Udover produktsiden satses der også tungt på, at man via partnerskaber med større udstyrsproducenter kan befæste sin markedsposition indenfor celletælling, der kun udgør et afgrænset område af de typiske kunders omfattende workflow. Her er der tale om partnerskaber med Tecan, Hamilton og senest Roche Diagnostics, hvor ChemoMetecs produkter kan indgå som en del af den samlede løsning.
Selskabets historisk mest succesfulde produkt, den semiautomatiske celletæller NC-200, står nu til pension efter 16 år. Den vil blive afløst af NC-203, som er et af de nye produkter, man er i fuld gang med at lancere nu. Det har givetvis skubbet til kundeinteressen, at ChemoMetec også har sat en udløbsdato på NC-200, som salgsmæssigt bliver udfaset i april 2027 og på servicesiden i 2029. I dag er der således en stor installeret base af instrumenter, som (formentlig tilfredse) ChemoMetec-kunder over de næste par år skal udskifte og opgradere. I sig selv en solid medvind de kommende år.
Udtalt konservatisme
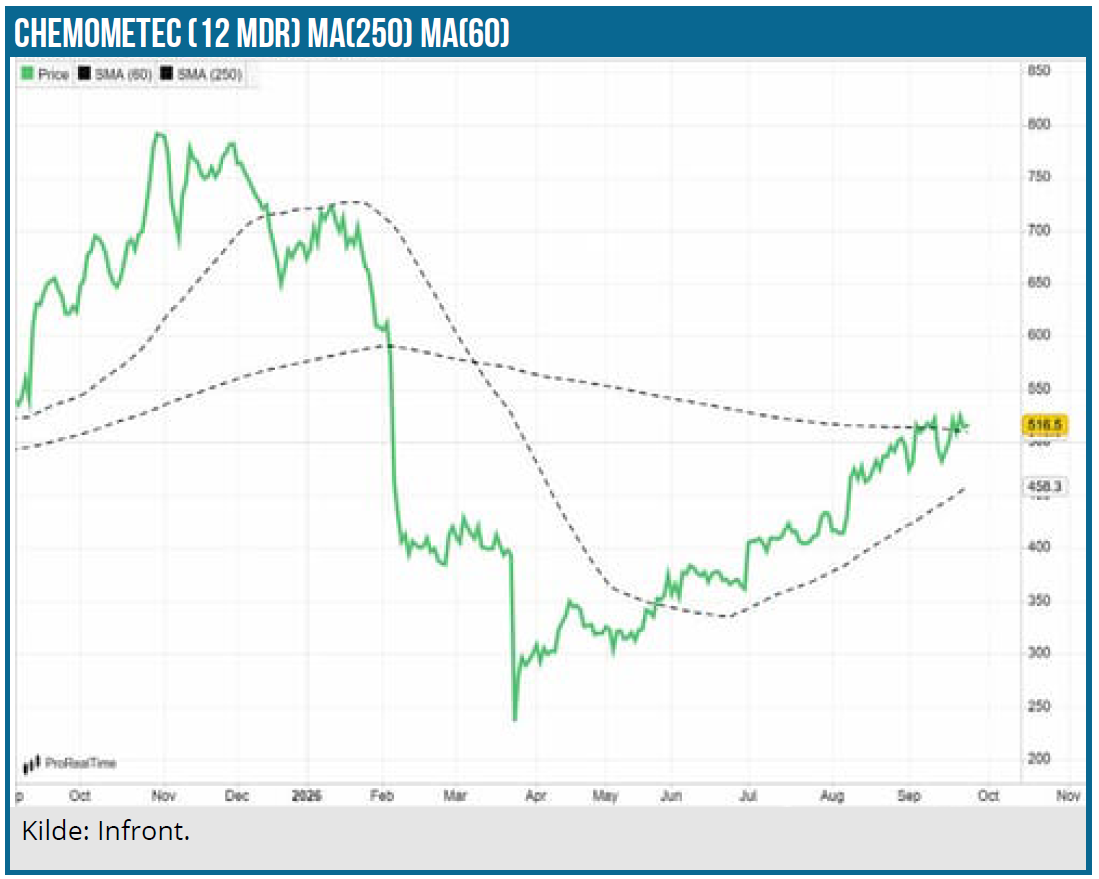
Aktiekursudviklingen siden den overraskende nedjustering i marts har været en solid og nærmest kontinuerlig stigning. Der er med andre ord en klar tro på, at nedjusteringssvipseren var en enlig svale, og at en række faktorer nu peger i retning af et flerårigt væksteventyr samtidig med, at ChemoMetec også klart signalerer forsigtighed i sine udmeldinger.
Ja, man gik nærmest så langt som til at sige, at udmeldingen for det nye regnskabsår var tæt på at være et ”worst case scenarie”, fordi man ikke vil stå i samme situation som sidst (nedjusteringen i marts). Basalt set er der ikke indregnet nogen effekt fra partneraftalerne i årsforventningen, ligesom man også fremhæver, at den generelle vending i markedet stadig kun er et par måneder gammel, og at man på instrumentsalget også indtager en forsigtig holdning – også i forhold til den ”udskudte” omsætning, der var en del af nedjusteringen i marts.
CEO Martin Helbo Behrens sagde ved præsentationen af regnskabet for nylig: “And mainly, we have looked into what is the worst case scenario here because we don’t want to disappoint. What we expect is mainly the instrument sales to grow first because you have consumable and service growth, you need instruments to grow it first. We haven’t basically had any expectations for Roche, Teek and Hamilton, those collaborations because we don’t have any numbers. So mainly, that’s, of course, an upside if that happens. So overall, we are looking at the guidance to say the running business itself — how is that working out with the market and everything. But again, remember, the market improvement is basically only a couple of months old before it really started to take off. So we still have to see the trend, but we are cautiously optimistic about the future.”
Sektormedvind og partneraftaler
De forskellige biotek-aktieindeks viser tydeligt, at der er ved at komme gang i sektoren igen i USA, og at finansieringssituationen også er i klar bedring. Det giver plads til påbegyndelse af nye lægemiddelprojekter indenfor gen- og celleterapi, hvor celletælling er en fast del af udviklings- og sidenhen produktionsprocessen.
På den mere anekdotiske side berettede ChemoMetec også på sin regnskabspræsentation om færre fyringer i bioteksektoren, færre ledige lokaler og et comeback i antallet af kliniske studier. Man fremhævede også en stærk egen-positionering i de forskellige (og i øvrigt fyldte) inkubationsmiljøer, hvor ChemoMetecs instrumenter kan indtænkes fra start i de fremtidige udviklings- og fremstillingsprocesser.
Ser vi kort på det initiale kursfald efter årsregnskabet, er den oplagte forklaring, at markedet nok havde sat næsen op efter en endnu bedre præstation og muligvis også en hurtigere effekt fra f.eks. partnerskabet med Roche. Historien synes i nogle kredse at være, at ChemoMetecs instrumenter potentielt er i spil til at afløse den celletæller, som Roche har meddelt at stoppe salget af i år og serviceringen af i 2029. Flere tusinde installerede celletællere fra Roche skulle derfor potentielt være i spil til at blive udskiftet over tid.
Lidt symptomatisk er Roche kun nævnt to gange i årsregnskabet (side 37) i et afsnit om produktudvikling i ChemoMetecs 116 sider lange årsrapport, hvilket jo godt kan indikere, at optimismen i investorkredse har været lidt foran realiteterne.
Store pharmaselskaber kan til tider have lange interne processer, og det forklarer måske også, hvorfor samarbejdet ikke bliver kørt frem i forreste linje allerede nu, selvom de to (kortfattede) børsmeddelelser om hensigtserklæringen (LOI) i februar og den endelige aftale i august i sig selv jo indikerer, at partnerskabet potentielt kan være vigtigt. Det er endvidere værd at lægge mærke til, at det er Roche Diagnostics, der skal stå for udviklingen og validering af det ”kit”, som skal forbinde Roches Cedex® Bio Analyzer med ChemoMetecs Xcytomatic30, hvilket formentlig også kan være en forholdsvis kompleks og lang proces.
I forhold til Roche var CEO forsigtig i sin udmelding og sagde blot, at salget ville starte i 2027. Da regnskabsåret slutter 30. juni, er det klart, at effekten i det nye regnskabsår formentlig ikke bliver stor, og at det i højere grad handler om at drømme om de efterfølgende regnskabsår. ChemoMetec har ikke indregnet noget fra Roche i sine forventninger til det nye regnskabsår.
Vækstdrømme kan blive indpriset igen
Kurshistorikken viser tydeligt, hvad solide vækstdrømme kan medføre i prissætningen af ChemoMetec. Lægger man dertil signalet om en meget klar konservatisme i udmeldingerne, er der i hvert fald et godt fundament for en eller flere opjusteringer henover året, hvis der kommer blot en smule medvind.
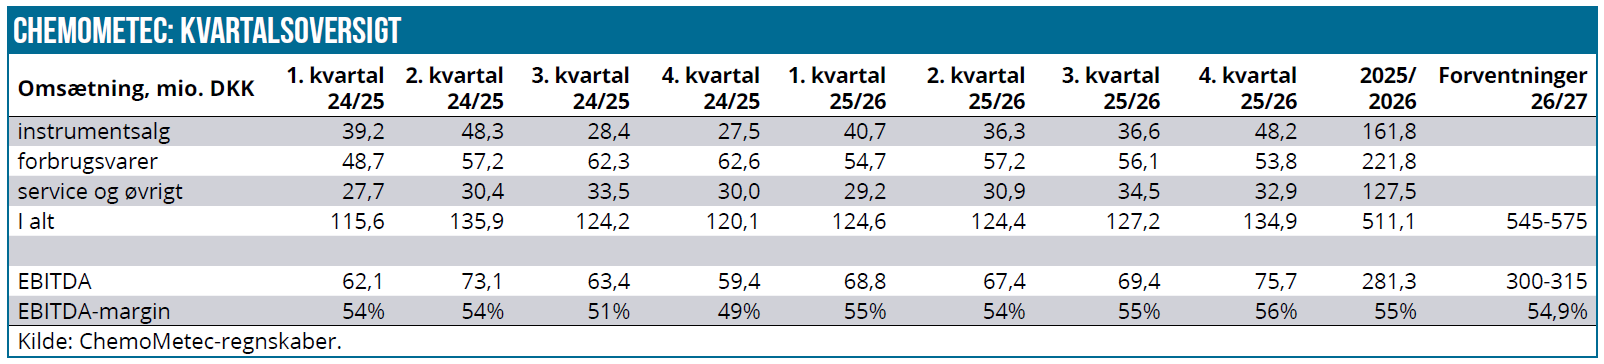
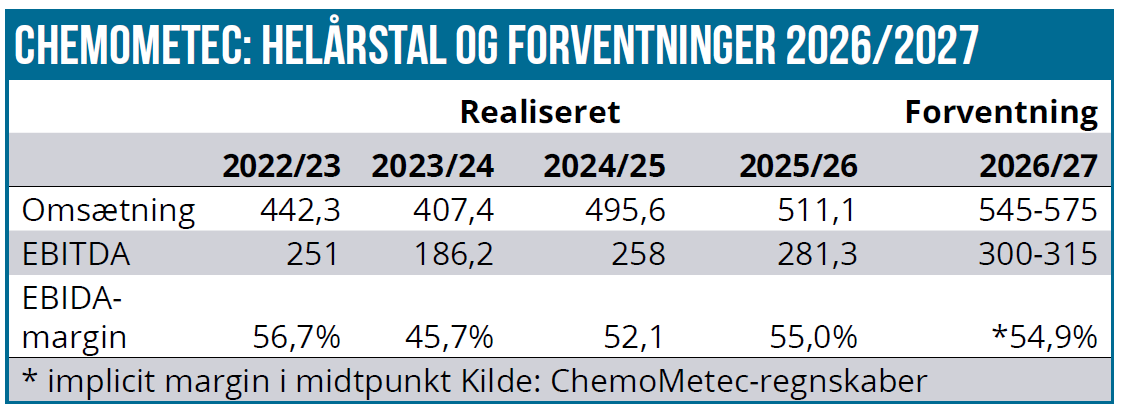
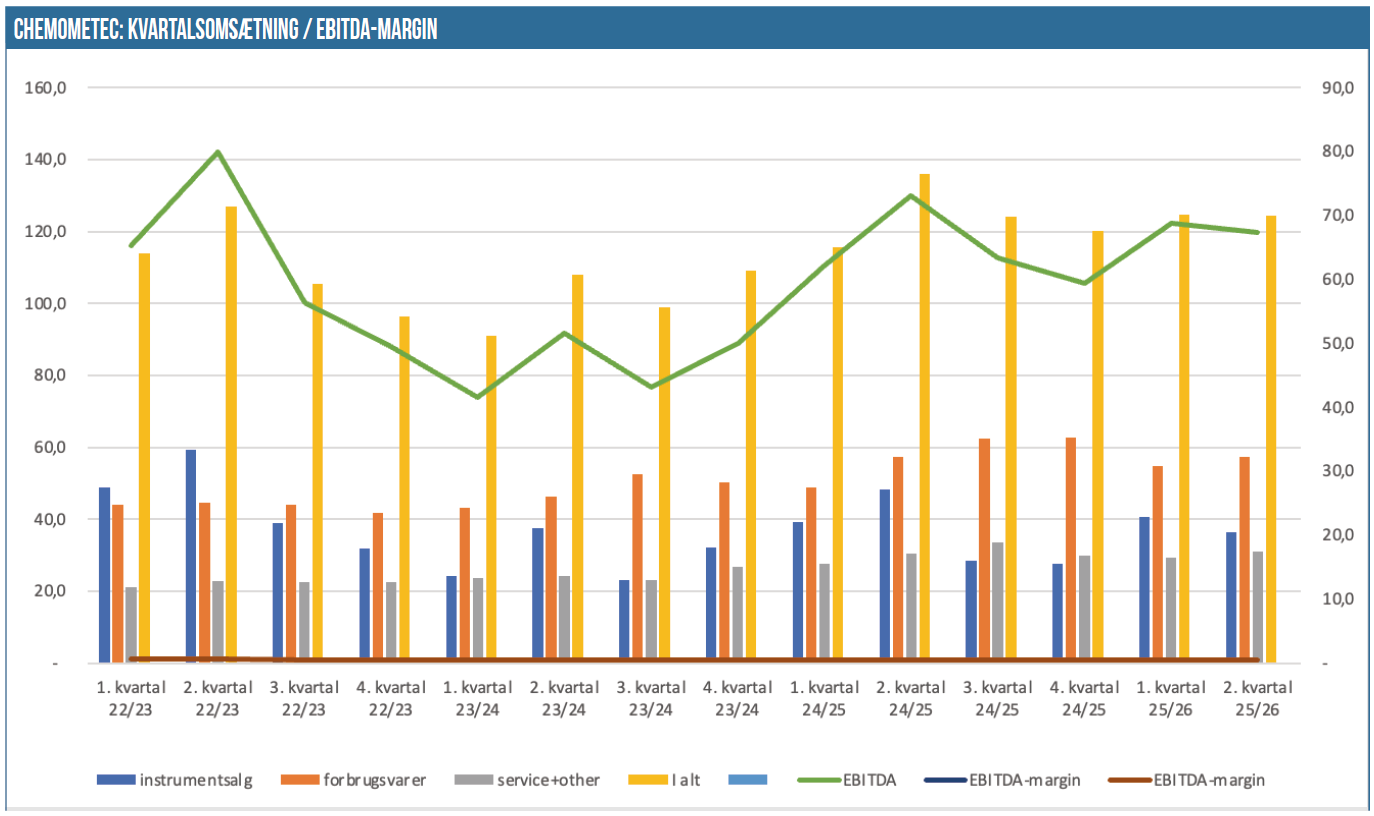
Forventningen til en omsætning i år på 545-575 mio. DKK ligger i øvrigt under den opjusterede forventning sidste år på 565-580 mio. DKK, som blev obstrueret af den amerikanske nedlukning. En simpel annualisering af instrumentsalget fra 4. kvartal på 48 mio. kr. og en uændret service/forbrugsvareomsætning vil også indfri forventningerne.
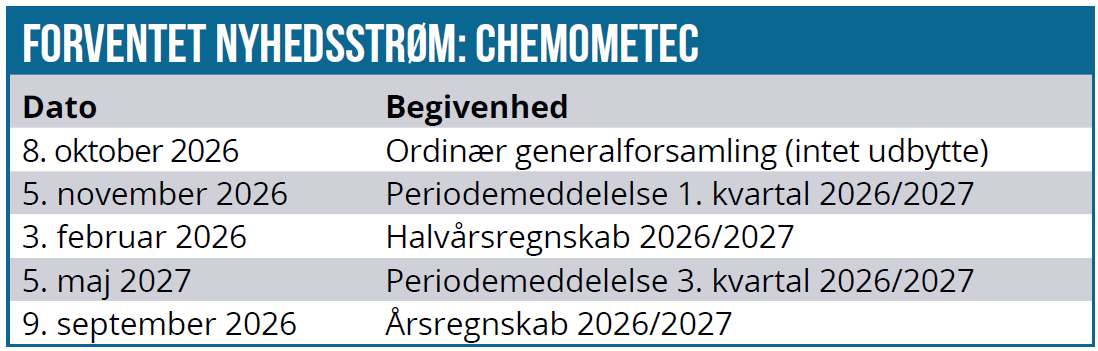
ChemoMetec har sløjfet årets udbytte, hvilket måske kan være en forløber til, at det nuværende (og snart afsluttede) aktietilbagekøbsprogram på 100 mio. DKK bliver afløst af et nyt senere i regnskabsåret. Alternativt har man måske nogle potentielle esser i ærmet ift. opkøb eller investeringer, for qua den stærke indtjening bør man stadig generere masser af cash – også efter de høje investeringer i R&D.
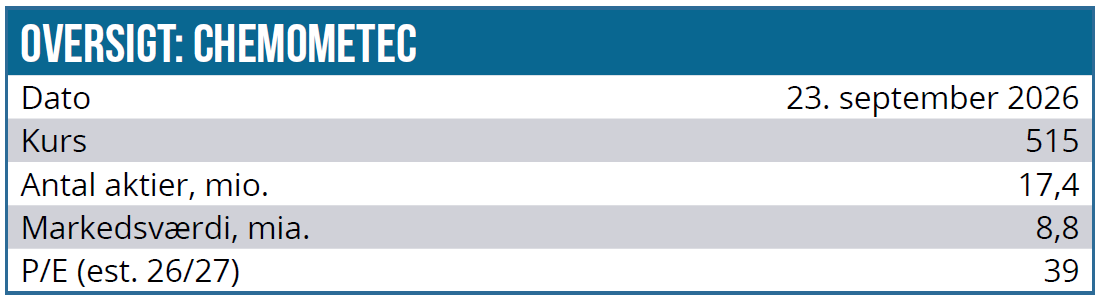
Toppen af årets forventning flugter nogenlunde med konsensus, og på bundlinjen vil der formentlig ligge over 200 mio. DKK, når året er slut, eller 13 DKK per aktie. Ved en aktiekurs på 515 DKK er det en P/E på omkring 39, hvilket på papiret ser dyrt ud. Her skal vi huske på, at under de ”gode væksttider” kunne P/E godt nærme sig 100 for ChemoMetec, og selvom renterne er højere i dag, så kan villigheden til at betale en P/E på 39 eller mere godt være til stede. Ikke mindst, hvis vi ser ind i et stort 3-cifret løft i omsætningen og en medfølgende løft af service/forbrugsvarer/software.
Konturerne af et par spændende år begynder med andre ord at tegne sig, og det ligner en mulighed at begynde at opbygge en langsigtet position. Givet historikken kan der komme mere opportune købstidspunkter i aktien, når nogle investorer bliver utålmodige eller skuffet over hastigheden. Det fornuftige vil nok være at købe ad flere omgange over tid, mens den spekulative investor kigger efter, at man som i tidligere år allerede i slutningen af oktober opjusterer første gang efter at ChemoMetec har overblik over de interne 1. kvartalstal.
Det optimistiske kursmål er 700 DKK, som aktien lå i så sent som i januar, inden den udeblevne ”vanlige opjustering” i halvårsregnskabet og nedjusteringsbommerten. Risikoen for en kringlet og volatil vej derhen er bestemt til stede, men ChemoMetec ser ud at have slået ind på en vækstvej, og for investorerne kan det sandsynligvis godt blive ganske profitabelt med tiden.
Kurs på analysedato:
515 DKK
Kursmål:
700 DKK
Analysedato:
22. september 2026
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.