Surgical Science er steget omkring 51 % fra niveauet ved årsskiftet, da licensindtægterne har vist sig langt mere robuste end frygtet efter tilbageslaget sidste år. Seneste kvartal leverede både 25 % organisk omsætningsvækst og en justeret EBIT-margin på 15 %, hvilket er en klar forbedring fra situationen efter Intuitive-skuffelsen. Fremgangen skyldes både en reel forbedring i forretningen og lave forventninger i investormiljøet i kølvandet på sidste års problemer. Investeringscasen handler nu om, hvorvidt Surgical Science kan udvikle en bredere forretning inden for robotkirurgi, hospitalsbaseret træning, ultralyd og medicoteknisk simulation, samtidig med at marginerne løftes.
Uroen om Surgical Science opstod sidste år, da den planlagte aftale med Intuitive om brug af Surgical Sciences software i alle ”da Vinci 5-systemer” kollapsede, hvilket lagde pres på de forventede licensindtægter for 2026. Det fik Surgical Science til at erstatte den tidligere finansielle ambition med et nyt mål om 10–15 % årlig organisk omsætningsvækst og mindst 15 % justeret EBIT-margin fra 2027 og frem.
Samtidig blev strategien organiseret omkring fem markedssegmenter med eksplicit fokus på at forbedre lønsomheden uden for Robotics, især i Educational Products og Medical Device Simulation.
Selskabet indledte desuden processen med at flytte noteringen fra Nasdaq First North Growth Market til Nasdaq Stockholm Main Market, men i dag er Surgical Science fortsat noteret på First North, og der er endnu ikke offentliggjort en tidsplan for gennemførelsen af listeskiftet.
Aktien havde tidligere en prissætning, som implicit forudsatte meget høj vækst i den ekstremt profitable licensforretning. Efter Intuitive-beskeden var det nødvendigt at erstatte den fortælling med mere realistiske mål, der faktisk kunne indfries.
Regnskabsmæssigt var udgangspunktet dog heller ikke så dårligt, som aktiekursen antydede i slutningen af 2025. I 4.kvartal 2025 steg omsætningen 7 % til 268,9 mio. SEK og 15 % i lokal valuta. Licensindtægterne steg til 92,3 mio. SEK og udgjorde 34 % af omsætningen, mens EBIT blev 40,1 mio. SEK.
Helåret afslørede dog samtidig årsagen til investorernes skepsis: omsætningen steg 12 % til 992,3 mio. SEK, mens EBIT næsten blev halveret fra 144,3 til 68,9 mio. SEK. Opkøbs- og reorganiseringsomkostninger omkring Intelligent Ultrasound samt negative valutaeffekter på 37,7 mio. SEK var væsentlige forklaringer. År 2026 skal derfor i højere grad ses som et år, hvor indtjeningen og fundamentet bygges op igen, end som en fortsættelse af den tidligere væksthistorie.
2. kvartal viste endelig en klar forbedring
2. kvartal 2026 var endnu ikke et overbevisende bevis på vendingen. Omsætningen faldt rapporteret 6 % til 235,5 mio. SEK, men steg dog 4 % i lokal valuta. Licensindtægterne faldt til 67,6 mio. SEK fra 83,8 mio. SEK, licensandelen faldt fra 33 % til 29 %, og bruttomarginen gik fra 69 % til 66 %. EBIT på 22,9 mio. SEK var omtrent uændret, men et klart lyspunkt var cash flow fra driften på 65,3 mio. SEK mod minus 5 mio. SEK året før.
Det store vendepunkt kom i 2. kvartal, hvor omsætningen steg 22 % til 254,5 mio. SEK, eller 25 % i lokal valuta. Licensindtægterne steg hele 44 % til 84,8 mio. SEK og udgjorde igen 33 % af omsætningen. Bruttomarginen steg til 69 % og EBIT gik fra et underskud på 22,4 mio. SEK til et justeret overskud på 38,2 mio. SEK, eller en margin på 15 %. For første halvår var den justerede EBIT-margin 13,6 %, sammenlignet med blot 2,9 % året før og altså en klar indtjeningsforbedring.
2. kvartal er indtil videre det stærkeste tegn på, at den forbedrede stemning i aktien ikke kun skyldes et lavt udgangspunkt og lave forventninger. Selskabet nåede i 2. kvartal allerede det marginniveau, der indgår i de langsigtede finansielle mål. Denne margin bør dog ikke annualiseres ukritisk: licensindtægterne svinger betydeligt mellem kvartalerne, og ledelsen fremhæver selv, at nye robotkunder ofte køber licenser i pakker, hvilket gør kvartalsudviklingen ujævn.
Balancen giver fortsat investorerne betydelig sikkerhed med likvider på 658,4 mio. SEK efter 1. halvår. Man har ingen finansielle banklån, og cash flow fra driften var 80,6 mio. SEK i første halvår. Det fjerner stort set enhver finansieringsrisiko i det eksisterende setup og giver samtidig kapacitet til mindre opkøb eller investeringer i vækst.
Intuitive-problemet er blevet markant mindre
Det vigtigste spørgsmål i casen har hele tiden været samarbejdet med den amerikanske robot-kirurgigigant Intuitive. Da den planlagte hensigtserklæring (MoU) ikke udmøntede sig i den forventede aftale, estimerede Surgical Science et tab på 60–90 mio. SEK i licensindtægter i 2026. Det var alvorligt, fordi Intuitive var selskabets største kunde, og fordi højmargin-licenserne havde været centrale for hele værdiansættelsen.
Den eksisterende juridiske aftale fortsatte dog, udviklingssamarbejdet blev bevaret, og Surgical Science beholdt sine intellektuelle rettigheder. Forskellen var groft sagt, at Surgical Sciences software ikke blev obligatorisk på hver ny ”da Vinci 5” robot, men kun et tilvalg.
Efter 1. halvår var Intuitive-indtægterne målt i USD omtrent på niveau med året før. Andelen af nye da Vinci 5-systemer, som fik Surgical Science-simulation, var væsentligt højere end selskabet havde antaget efter MoU-annulleringen, og alle kunder med aktive ”MyIntuitive+”-aftaler, der var oppe til fornyelse i 2. kvartal, fornyede deres abonnementer. Ledelsen vurderer derfor nu, at årets tab af omsætning bliver mindre end de oprindeligt forventede 60–90 mio. SEK. Det stærke licenssalg reducerer en væsentlig del af risikoen i investeringscasen. Samtidig fordelte licensindtægterne sig fra flere robotkunder i 2. kvartal, og Robotics-licenssalget steg 44 % til omkring 85 mio. SEK. Johnson & Johnson har fået amerikansk regulatorisk clearance til Ottava, mens Medtronic er begyndt at markedsføre Hugo i USA. Surgical Science ser begge udviklinger som positive for det bredere marked for robotkirurgisk træning.
Risikoen omkring Intuitive er dog ikke forsvundet. Det oprindelige problem med aftalen demonstrerede, hvor hurtigt værdien af én højmargin-OEM-relation kan ændres, når kunden kontrollerer hardwareplatformen. Derfor bør investorer ikke igen betale en premium-multiple på antagelsen om, at én stor kunde vil levere lineær licensvækst. Den mere interessante udvikling er i stedet, at Surgical Science gradvist får flere robotkunder og dermed reducerer koncentrationsrisikoen.
Flere forretningsområder viser fremgang
Educational Products voksede 24 % i 2. kvartal i lokal valuta. EMEA steg hele 60 %, mens det amerikanske salg var næsten 40 % højere end i 1. kvartal og samtidig bedre end noget kvartal i 2025. Ultralyd var den stærkeste produktkategori med 34 % vækst. Det er særlig interessant, fordi det indikerer, at opkøbet af Intelligent Ultrasound nu begynder at levere de forventede kommercielle synergier.
Også Industry voksede 27 % i lokal valuta, mens Medical Device Simulation voksede 15 %. Selskabet har reorganiseret den amerikanske salgsorganisation inden for Industry og forventer større effekt af ændringerne i 2. halvår. Derudover er en ny produktionsfacilitet i Tel Aviv taget i brug med henblik på højere volumener og lavere enhedsomkostninger, og et nyt APAC-servicecenter i Hong Kong forventes at bringe serviceorganisationen tættere på kunderne.
Produktmæssigt er der også kommet flere konkrete fremskridt. Aeris er blevet lanceret som en ny platform til point-of-care-ultralydstræning, hvor en ultralydsprobe kan anvendes på en person, mannequin eller anden overflade uden traditionelle tag eller kameraer. De første amerikanske ordrer skal modtages i 4. kvartal 2026 med de første leverancer senere i kvartalet. Aeris kan på sigt blive et interessant vækstområde, men der er endnu ingen dokumenteret omsætning.
Selskabet har desuden lanceret en større opgradering af sin endometriose-ultralydssimulator med blandt andet IDEA-protokollen og træning i det såkaldte sliding sign. På robotsiden er RobotiX Express blevet udbygget med proceduretræning og en ny sutureringsmodul. Ledelsen ser den portable platform som et middel til at skalere robottræning uden at skulle anvende egentlige operationsrobotter til basal træning.
Deltagelsen i det store europæiske SEISMIC-konsortium er også strategisk interessant. Surgical Science skal sammen med Radboud University Medical Center udvikle en simuleringsmodul til en ny minimalt invasiv behandling af kronisk subduralt hæmatom (blødning under den hårde hjernehinde), som senere skal integreres i Angio Mentor. Projektet er teknologisk validerende, men selskabet understreger at deltagelsen ikke har nogen væsentlig effekt på omsætning eller indtjening nu.
Aktien har taget forskud på en del af forbedringen
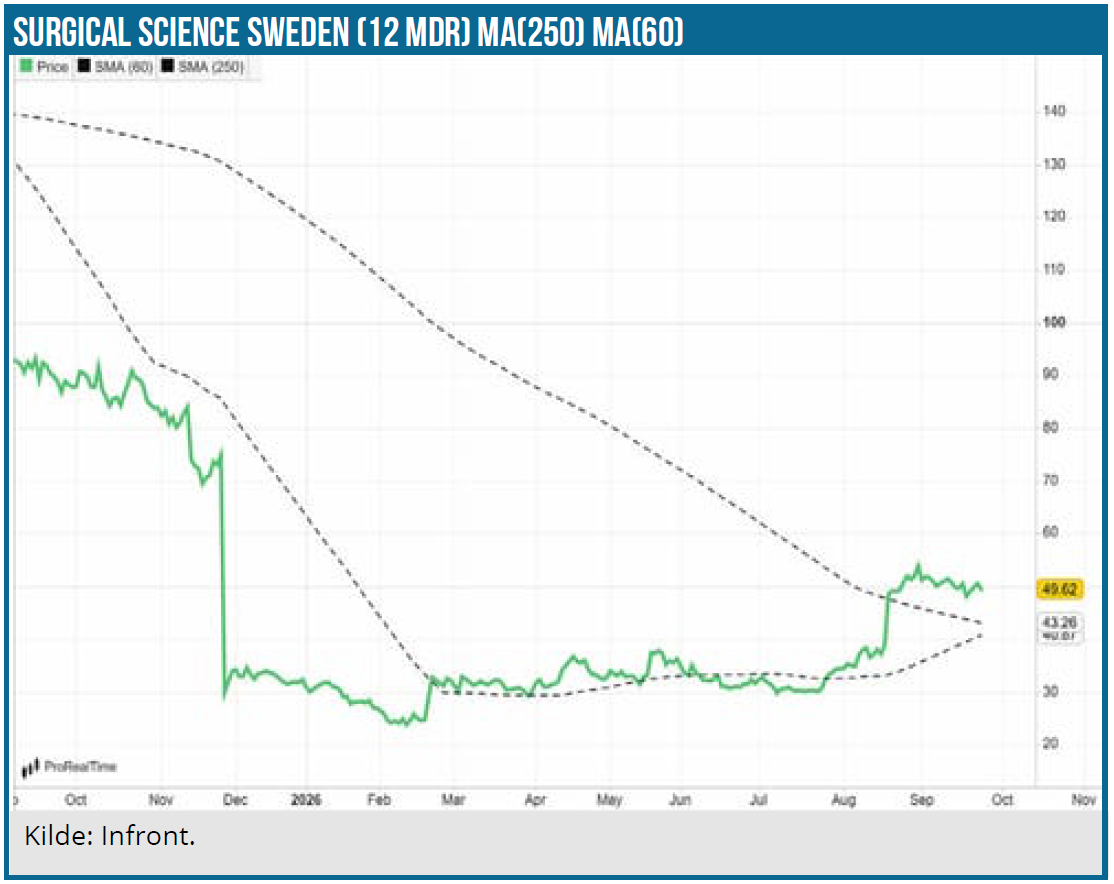
Ved udgangen af sidste år stod aktien i 32,50 SEK. Den handles nu omkring 50–51 SEK, svarende til en fremgang på cirka 51 %. Målt fra kursbunden på 23,70 SEK er aktien faktisk mere end fordoblet.
Reaktionen på 2. kvartalsregnskabet illustrerer ændringen i investoropfattelsen meget tydeligt: aktien steg næsten 25 % på selve regnskabsdagen under markant højere omsætning. Comebacket er dermed i gang, men i et større perspektiv er det kun lige startet.
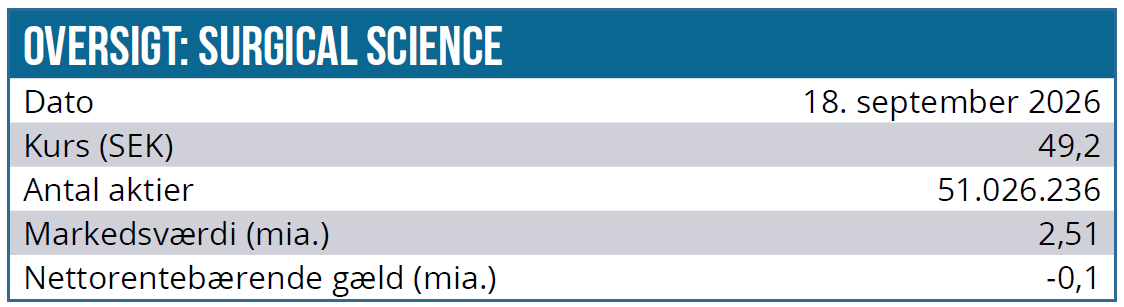
Markedsværdien er fortsat kun omkring 2,5 mia. SEK og EV (enterprise value) omkring 1,9 mia. SEK pga. den store nettokassebeholdning. Det er langt fra de værdiansættelser, selskabet tidligere opnåede, men også væsentligt højere end på årets lavpunkt.
Værdiansættelse og kursmål
Konsensusestimater forventer aktuelt omsætning på 1,02 mia. SEK i 2026, kun omkring 3 % højere end 2025. EBIT estimeres til cirka 138 mio. SEK og nettoresultatet til 106 mio. SEK. I 2027 ventes omsætningen at stige til cirka 1,14 mia. SEK, EBIT til 181 mio. SEK og nettoresultatet til 148 mio. SEK. For 2028 ligger forventningerne omkring 1,27 mia. SEK i omsætning, 236 mio. SEK i EBIT og 181 mio. SEK på bundlinjen.
Der er med andre ord udsigt til vækst i de kommende år, selvom 2026 bliver et overgangsår. I 2027 skal ledelsen vise, at målet om 10–15 % vækst og mindst 15 % justeret EBIT-margin kan opfyldes på mere permanent basis.
Med en aktiekurs omkring 50 SEK handler Surgical Science til cirka 17 gange forventet nettoresultat i 2027. Det er efter vores vurdering ikke dyrt for et gældfrit medtech/software-selskab med høj bruttomargin, nettokasse, betydelig licensandel og mulighed for tocifret strukturel vækst. Men det er heller ikke længere en åbenlys value-case efter aktiens kraftige comeback, for en P/E på 17 kræver naturligvis fortsat vækst.
Vores realistiske kursmål for de kommende 12–24 måneder er 64 SEK. Det svarer omtrent til 22 gange konsensusindtjeningen for 2027 og en enterprise value på omkring 15 gange det forventede EBIT-resultat, afhængig af udviklingen i nettokassen. Denne multipel er rimelig for et selskab, der igen kan levere 10–15 % vækst, men hvor kundekoncentration, kvartalsvise volatile licensindtægter og den endnu ikke fuldt dokumenterede marginforbedring fortsat berettiger en rabat i forhold til et klassisk højkvalitets-software-/medtech-selskab. Omvendt betyder det også, at der er mere upside, hvis nogle af usikkerhedsfaktorerne udvikler sig til det bedre.
På nedsiden kigger vi mod 38–42 SEK, hvis Intuitive-udviklingen igen forværres, licensmixet falder eller 2027-målene begynder at se urealistiske ud. Det er en naturlig konsekvens af, at en stor del af værdien fortsat ligger i forventningen om fremtidig normalisering af marginen.
Konklusionen er derfor forsigtigt positiv. Surgical Science har ikke blot fået et teknisk kursrebound, men forretningen og udsigterne viser tegn på bedring. Intuitive-effekten er mindre negativ end frygtet, og det profitable licenssalg er kommet tilbage, Educational Products og ultralyd vokser, Industry viser fremgang, og 2. kvartal demonstrerede for første gang, at den nye marginambition faktisk kan nås.
Efter kursstigningen på omkring 51 % er en del af forbedringen allerede indregnet i aktien. Skal kursen videre op, kræver det derfor, at de bedre takter også kan fastholdes i de kommende kvartaler. Et kursniveau omkring 64 SEK fremstår derfor mere realistisk end en hurtig tilbagevenden til de gamle trecifrede kurser.
Analysedato:
22. september
Kurs på analysedato:
50 SEK
Kursmål:
64 SEK
Andrea Backlund
Disclaimer: Læs her om ØU’s aktieanalyser.