Det store spørgsmål, der tegner sig efter 3. kvartalsregnskabet, er nok den fortsatte usikkerhed om hvordan 2027 kommer til at se ud. Novo gav ingen klare signaler, og sammen med en forholdsvis stor (implicit) usikkerhed om, hvordan 4. kvartal 2026 kommer til at se ud, famler markedet fortsat lidt i blinde efter den mulige vækstcase i Novo i 2027. CEO fremhævede selv 3 positive og negative faktorer for 2027, men billedet er stadig mudret, ikke mindst ift. udviklingen i volumen og pris, og de mange variable i Wegovysalget, herunder konkurrencesituationen.
Efter investorernes lidt skuffende modtagelse af kapitalmarkedsdagen i september og en flot reaktion på Eli Lillys regnskab i sidste uge var forventningerne til Novo måske skruet en anelse ned forud for regnskabet for 3. kvartal. Novo leverede dog bedre end ventet på de fleste punkter, og det blev da også til den ventede opjustering af helårsforventningen.
For helåret forventes der nu en vækst i omsætning og indtjening på mellem -2 og +2 %. Det nye er muligheden for at ende året i plus, for tidlige var forventningen mellem -6 og 0 % vækst i omsætning og indtjening. I absolutte tal svarer den nye forventning til et udsving på henved 12 mia. DKK for 4. kvartal (4 % af ca. 300 mia. DKK), som jo er det eneste kvartal, der udestår, førend man kan lukke årsregnskabet 2026. For et kvartal, der isoleret set formentlig vil levere omkring 80 mia. DKK i omsætning, er det et forholdsvis stort udfaldsrum, hvilket dog omvendt heller ikke er helt unormalt for Novo med en forholdsvis bred guidance efter 3. kvartal. Sidste år var spreadet dog kun 3 procentpoint.
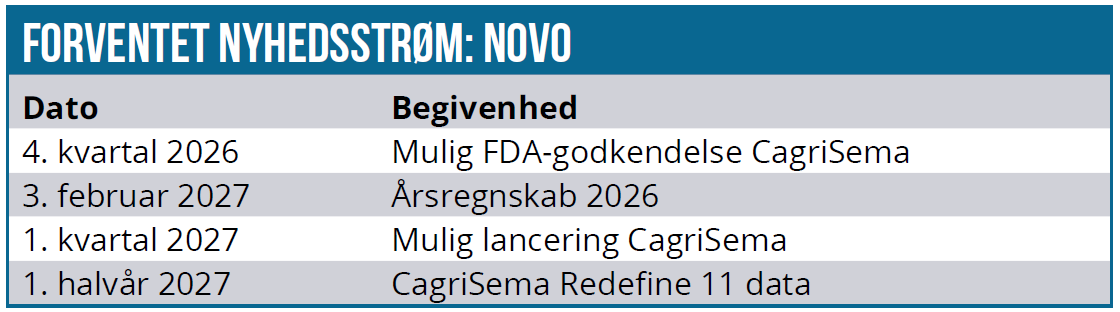
Hvordan 4. kvartal slutter er en vigtig byggesten for 2027, og 2027-guidance synes på nuværende tidspunkt at være det, investorer og analytikere er mest optaget af. Der kan være flere forklaringer på dette, men det skyldes nok bl.a. at R&D-newsflowet for de næste par kvartaler ser lidt tyndt ud, bortset fra REDEFINE-11 studiet, hvor CagriSema skal vise, om man med det rette studiedesign kan levere de 25 %, man oprindeligt havde stillet markedet i udsigt. Spørgsmålet er dog imidlertid nu, hvor meget CagriSema overhovedet betyder for investorernes syn på Novo.
Man skal passe på med at drage alt for hurtige konklusioner, men vi kunne heller ikke undgå at bemærke, at der på telefonkonferencen kun var 2 forholdsvis korte spørgsmål til forskningsdirektør Martin Lange. På de to forudgående kald efter både 1. og 2. kvartal var der 5 spørgsmål.
I sig selv er det ikke kuriøst, men det illustrerer måske, hvor det mere kortsigtede fokus er lige nu i aktien. Det handler om holdbarheden af Wegovy-pillens succes og vækstudsigterne for næste år, hvor CagriSema forventeligt skal lanceres, hvis det opnår godkendelse hos FDA i slutningen af dette år. 2027 starter således med en stor og hurtig CagriSema-lancering i USA, ligesom Novo senere på året forventer at lancere blødermedicinen Frehemgo i både USA og Europa.
2027-faktorer
Analytikerne forsøgte ihærdigt at få hevet information ud af Novos ledelse om forventningerne til 2027. Det lykkedes naturligvis ikke bortset fra de 3 plusser og minusser for 2027, som CEO tydeligvis havde forberedt hjemmefra og også turnerede med i presseinterviews tidligere på regnskabsdagen.
På positivsiden blev fortsat uptake af Wegovy-pillen i både USA og Internationalt fremhævet som en positiv faktor, ikke mindst i lyset af præstationen det seneste stykke tid. Derudover og lidt i forlængelse af dette fortsætter Bridge-programmet hele 2027, og det vil give en helårseffekt ift. 2026, hvor det begyndte i midten af året. Endelig fremhævede CEO de to lanceringer (CagriSema og Frehemgo) som det tredje plus for 2027.
På minussiden var der fokus på patentudløbet i bl.a. Canada, som er begyndt at vise sig i 2. og 3. kvartal, og som giver fuld modvind næste år. Kina trækker også ned, og det bliver formentlig værre i 2027, hvor man også her står overfor patentudløb. Endelig er der også ”gross-to-net justeringen” (af priser/rabataftaler), som næppe vil give samme medvind næste år til omsætningen.
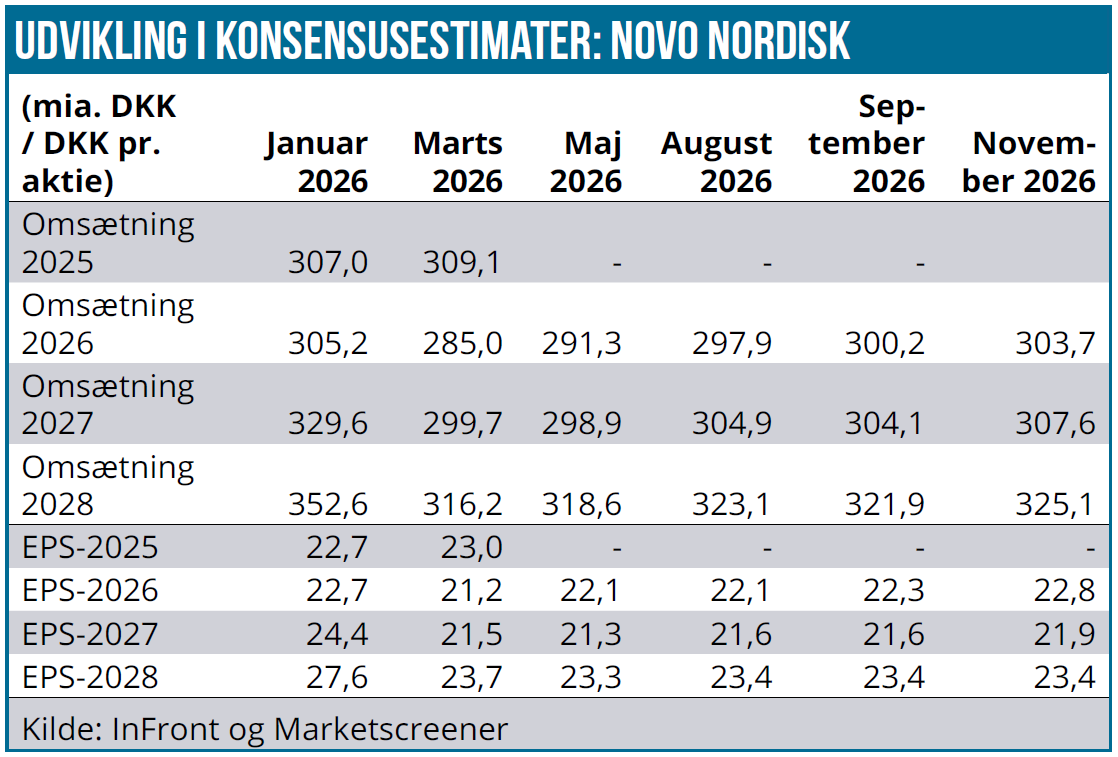
Konsensus ligner nu peger i retning af en beskeden vækst i niveauet 1 %, men det skal nok løftes en smule i takt med, at de nye analyser ruller ovenpå kvartalsregnskabet i går.
Pris og volumen
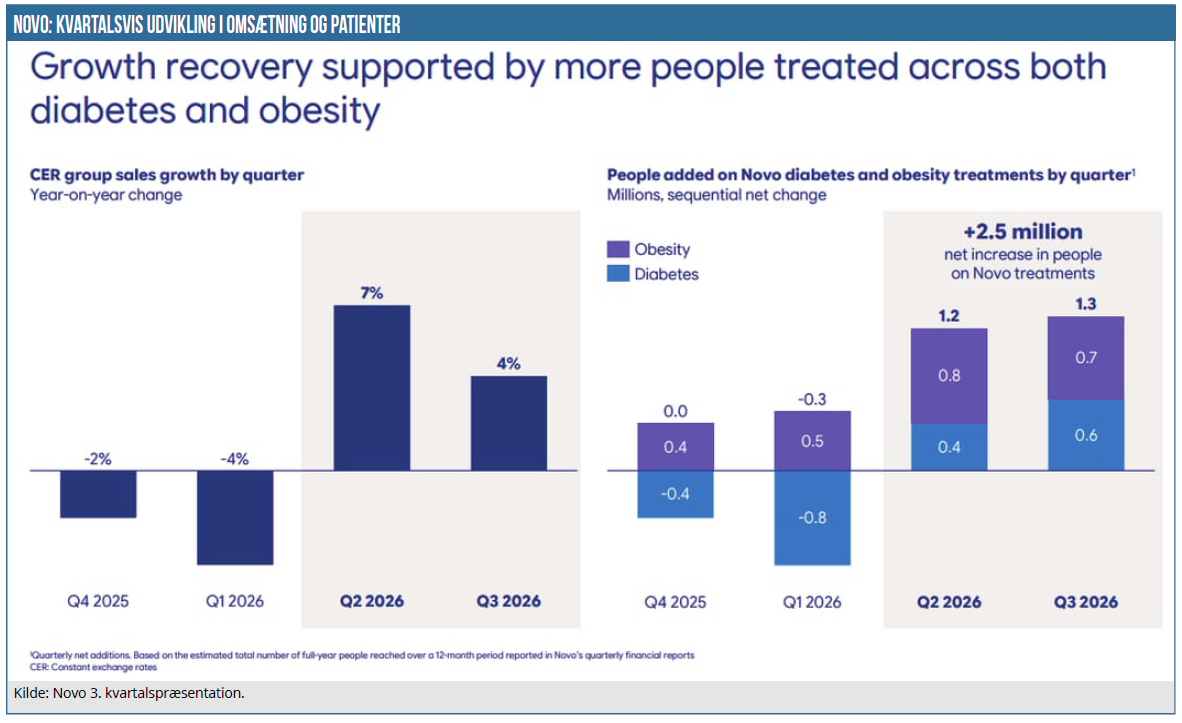
Wegovy solgte samlet set for 20,3 mia. DKK, hvilket var marginalt over konsensusforventningen på 19,9 mia. DKK. Mere konkret for Wegovy-pillen var omsætningen på 5,4 mia. DKK mod 4,6 mia. DKK. Problemet for Novo generelt er stadig, at prispresset lægger en massiv dæmper på effekten fra de ellers flotte volumenstigninger.
I forhold til pricing fastholdt man for det amerikanske marked en forventning om 10-15 % prispres indenfor diabetes, mens det for Wegovy ser noget værre ud. Her var der 30-35 % prispres i 3. kvartal, men fremadrettet er det nok en smule bedre.
Den internationale forretning (IO) er Novos vækstdriver i øjeblikket i takt med, at Wegovy bliver udrullet i flere indikationer og versioner (piller, højdosis, etc.). I IO var der eksempelvis 70 % volumenvækst i injectable Wegovy trods det, Novo selv kalder ”disciplineret” pricing.
Bridgeprogrammet afgørende
Eli Lilly og Novo indgik sidste år en større samling aftaler med den amerikanske præsident/administration om bl.a. priser, fabriksinvesteringer, etc. En del af aftalen var, at Medicare/Medicaid igangsatte en ”forsøgsordning”, hvor man med tilskud og lave priser giver en række patienter adgang til fedmemedicin, som ellers normalt ikke ville være dækket.
Som nogle måske husker, berettede vi engang i den helt indledende og euforiske Wegovy-fase om beregninger, der viste, at hvis alle Medicare-patienter med et for højt BMI skulle på Wegovy ville det sluge 94 % af budgettet. Tiden var en anden dengang, men det hjælper på forståelsen af, hvorfor Medicare-forsøgsordningen (Bridge) er vigtig til at skabe erfaringer, som på sigt kan danne basis for en mere permanent udvidelse af Medicare/Medicaid-dækningen af fedmemedicin.
Bridge er tidsbegrænset og løber kun frem til udgangen af 2027, hvorefter administrationen, politikerne og formentlig også i nogen grad selskaberne skal blive enige om ny ordning. Ovenpå midtvejsvalget er det et nok et mere åbent spørgsmål, om der politisk kan skabes enighed om ny ordning på vej ind i et præsidentvalgsår. Alle vil formentlig gerne kunne bryste sig af lavere priser og bedre health care, men om det kan lade sig gøre i det nye politiske miljø er nok en anden sag.
Bridge-programmets betydning skal ikke undervurderes, for Novo udtalte f.eks., at fedmemedicin-kategorien som helhed ville se forholdsvis flad ud på omsætningen fra maj til oktober, hvis ikke den var der. Der er noget sæsonpåvirkning også, fordi der ikke er så mange, der starter på fedmemedicin i efteråret.
Wegovysalget i USA ville med andre nok stå i stampe, hvis ikke det var for Bridge-programmet, som altså kun har været i gang siden sommeren. Derfor er det også en væsentlig faktor for 2027-salgsudviklingen.
Eli Lilly oplyste i øvrigt, at 75 % af patienterne i Bridge starter på injektionsbehandling og 70 % vælger Eli Lilly.
Eli Lilly og Novos uenighed
Foundayo er den store pille-konkurrent fra Eli Lilly, som blev godkendt i april, ca. 4 måneder efter Wegovy-pillen. Novo har altså et forspring tidsmæssigt, men i den grad også på datafronten, fordi Wegovy jo har alle studiedata fra semaglutide at bygge på også. Her er Foundayo noget efter, omend man f.eks. snart forventer at opnå godkendelse i Type-2 diabetes i USA.
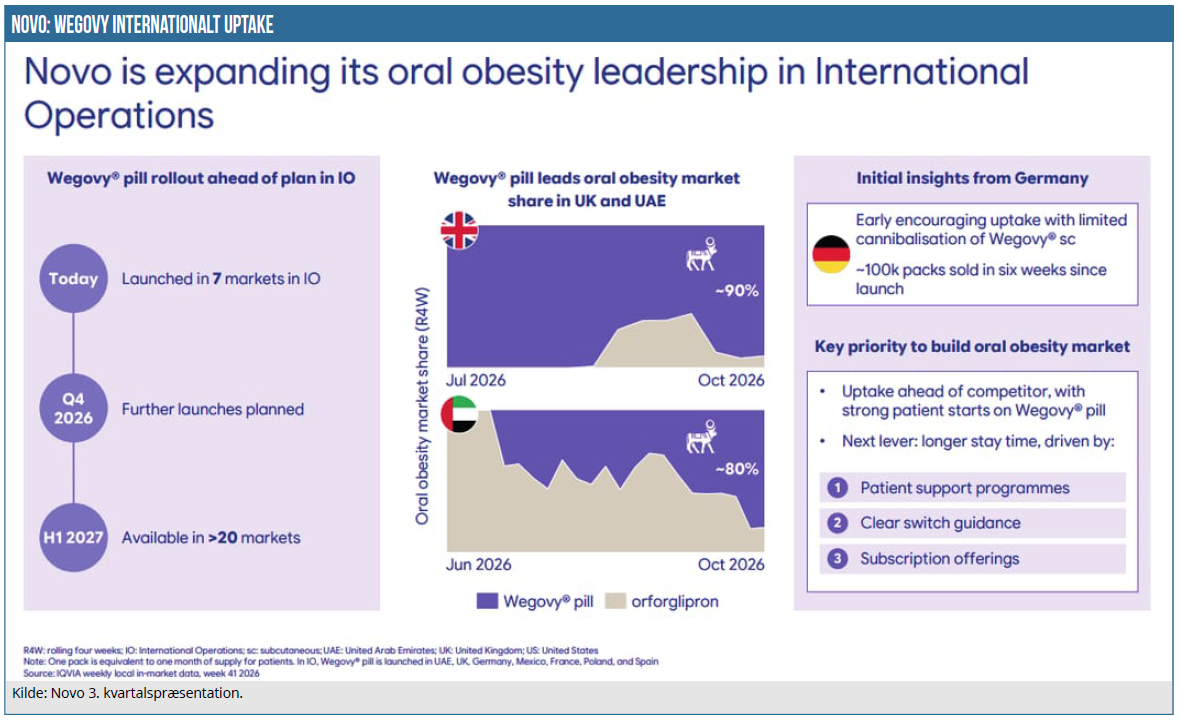
Vi har tidligere omtalt, at Lilly først i løbet af 3. kvartal begyndte at skrue op for den kommercielle lancering og markedsføringen af Foundayo i USA. Internationalt er det også meget tidligt, men f.eks. fremhævede Lilly på sit regnskabskald, at Foundayo i UAE (Forenede Arabiske Emirater) er markedsførende, da der blev spurgt indtil lanceringen internationalt: ”In Middle East, I think we have a geopolitical situation to take into account, but we are the market leader in UAE with competition from Wegovy.”
Det er lidt interessant, at Novo i sin præsentation få dage senere netop viste en oversigt over udviklingen i UAE og her brystede sig af en markedsandel på 80 % baseret på 4 ugers rullende data inkl. oktober. Det er svært at se begge parter have ret, men med særligt udvalgte måletidspunkter kan begge parter jo godt isoleret set have ret på et givent tidspunkt.
I UK er det i øvrigt værd at tilføje, at Eli Lilly med egne ord først i oktober har fået lov til at promovere fuldt ud: “U.K., we have been subject to the pre-vetting requirements by the MHRA. So we have actually not been able to fully promote until now in October, but the signs here are also that the orals are expanding the market.”
Eli Lilly og Novo smider om sig med tal om det samme emne, men som også bygger på forskellige datagrundlag og perspektiv, og derfor er det svært at drage alt for sammenlignende konklusioner.
Overordnet må man dog sige, at Wegovy-pillen indtil nu er kommet ganske godt fra start, men som grafen for USA også viser, stiger Foundayos andel af nye pille-receptudskrivninger nu stille og roligt. Novo fremhæver aktuelt at sidde på 80 % og have over 8 millioner recepter i alt siden lancering.
Her hævder Eli Lilly omvendt, at Foundayo nu sidder på op mod 40 % af de nye recepter for pillemediciner og mere end 500.000 recepter i 3. kvartal alene: ”And in the U.S., we’ve made significant progress since last quarter. We’ve seen over 0.5 million TRx in the quarter, but the fundamentals and some of the key indicators that we’ve been talking about as part of our initial launch have been moving in a really positive direction. Consumer awareness and interest has improved with our investment in campaign with Martha Stewart…..
…So our NBRx share market is approaching around 4 out of 10. And so good progress overall for the growth of Foundayo in the oral segment. And even in the sequential growth of orals within — from Q2 to Q3, we’re taking 45 % of that growth with Foundayo.”
(Eli Lilly earnings call Q3 2026, 29okt2026)
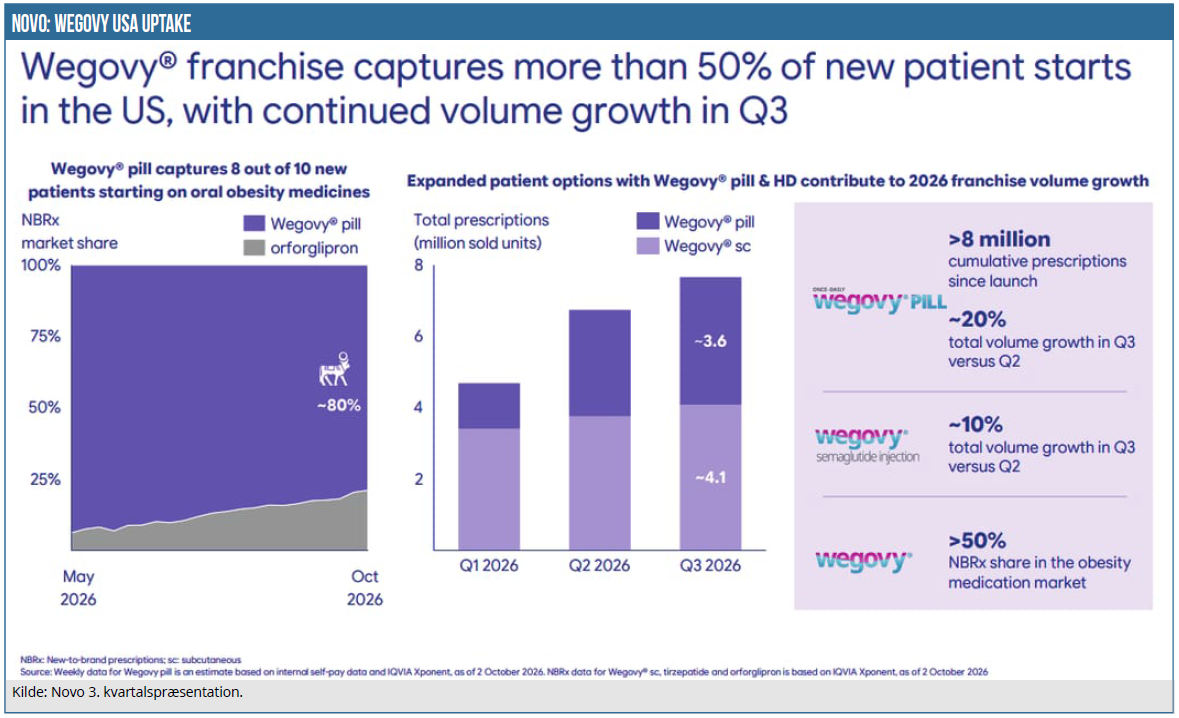
Wegovy-pillens succes har i øvrigt ifølge Novo bragt Wegovys totale receptandel op over 50 %, når det kommer til nye recepter på fedmemedicin i USA. Det samlede antal recepter er nu næsten ligeligt fordelt mellem penne (4,1 mio.) og piller (3,6 mio.).
Eli Lilly og Novo er dog enige om én ting, nemlig at de orale mediciner primært udvider markedet og indtil videre kun i meget lille omfang kannibaliserer på de eksisterende injektionsmediciner. Generelt set mener Eli Lilly i øvrigt, at de i USA kun når ud til 1 ud af 10 potentielle patienter og 1 ud af 100 globalt set.
På dette punkt er Novo også nogenlunde enig i denne meget, meget lave markedspenetration.
Kursmål uændret
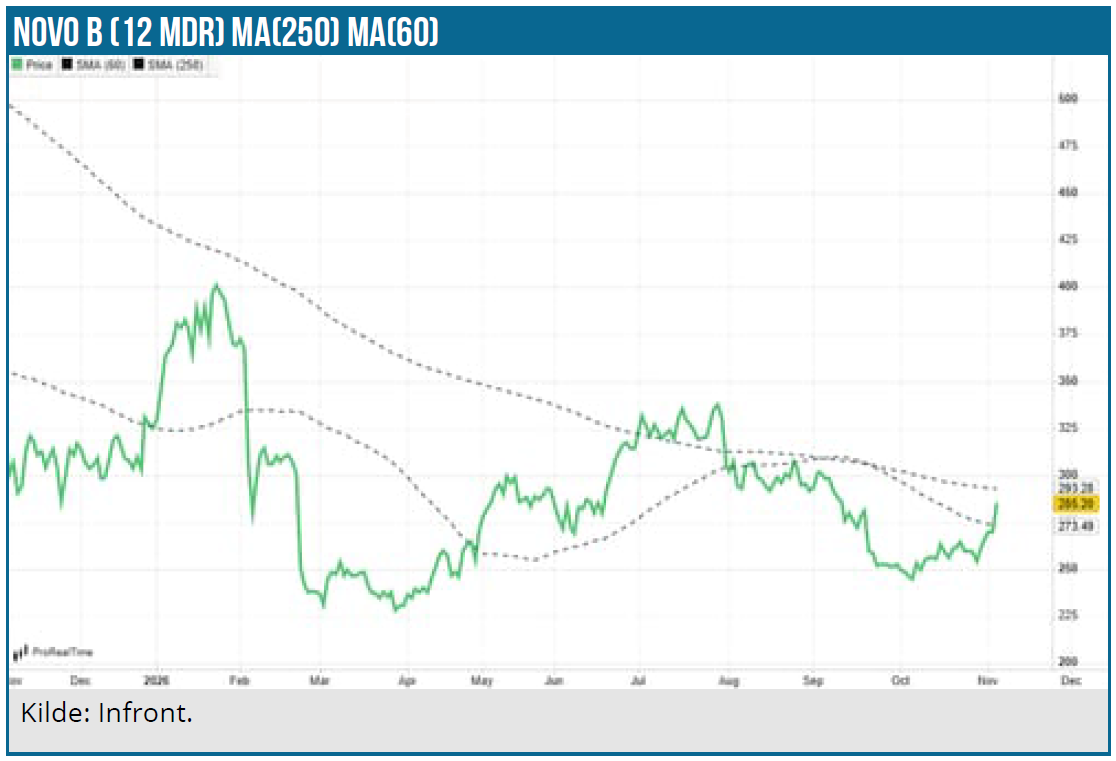
Aktien er en smule nærmere vort kursmål på 300 DKK, som vi ikke ændrer på. Wegovy-pillen udvikler sig fortsat pænt, og det er tydeligt, at Novo generelt skruer op for pilleversionerne og nu f.eks. også satser meget på en ”ny” Ozempic-pille. Den har hidtil være kendt under navnet Rybelsus, men Ozempic-brandet vurderes at være markant stærkere.
Den store usikkerhed for Novo er dog, om (og hvor længe) Wegovy-pillen kan fastholde sit momentum og derigennem opveje prispresset. Vi har heller ikke endnu har en klar indikation af styrken i Eli Lillys orale medicin, først og fremmest Foundayo, hvor man kun lige er begyndt at skrue op for markedsføringsbudgettet, men lidt længere ude i fremtiden spøger Lilly også med en meget stærk og bred fedmemedicinplatform. Det bliver derudover meget spændende at se, om CagriSema-lanceringen kan skabe værdi og berettige en genoptagelse i Novos aktieværdi.
Lidt præmaturt er de mere taktiske overvejelser om, hvor offensiv eller konservativ Novo vil vælge at være i sin 2027-udmelding. Lige nu er der lang tid til februar, og de næste par måneder giver således rig lejlighed til nye spekulationer i, om 2027 bliver et vækstår eller endnu et fladt år til samlingen. Umiddelbart har Novo næppe grund til at være alt for offensive, for investorernes tillid til selskabet er fortsat ikke høj eller tilbage på tidligere tiders niveau.
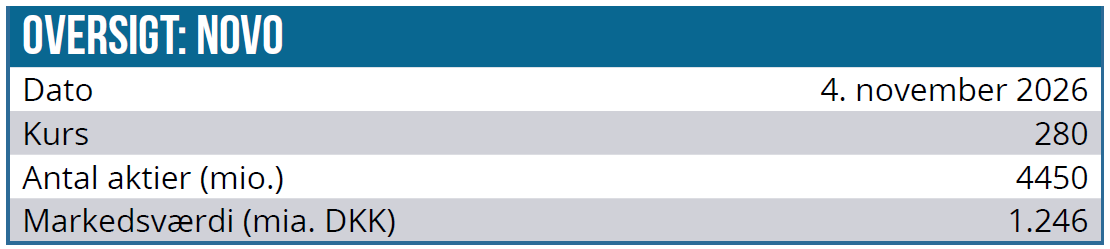
Kurs på analysedato: 280 DKK
Kursmål: 300 DKK
Analysedato: 5. november 2026
Steen Albrechtsen og/eller dennes nærtstående ejer Novo. Aktien ligger også i Modelporteføljen.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.