Efter lang tids tålmodig venten begynder medvinden nu for alvor at løfte Modelporteføljen. Denne gang er det Modelporteføljens største position Genmab, der kan melde sig ind i klubben af positioner, der er fordoblet siden købstidspunktet. Her finder vi også en anden aktie, som netop har modtaget et købstilbud.
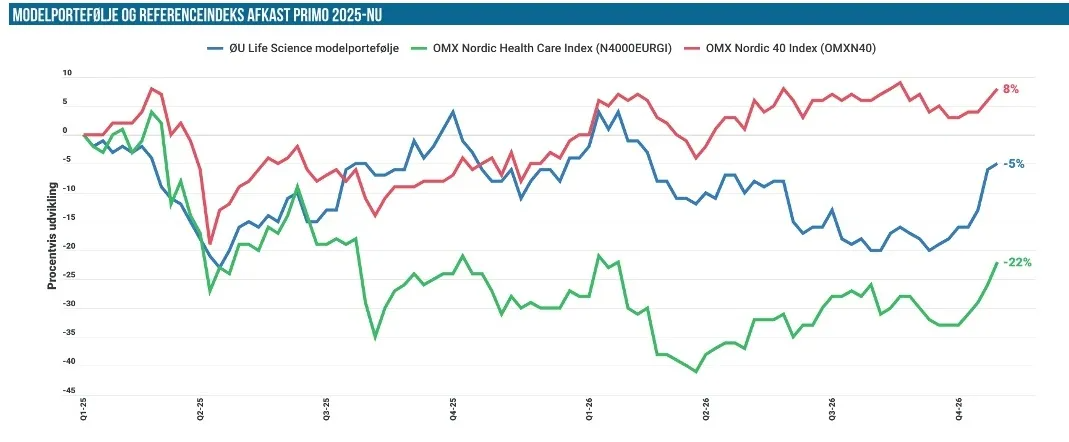
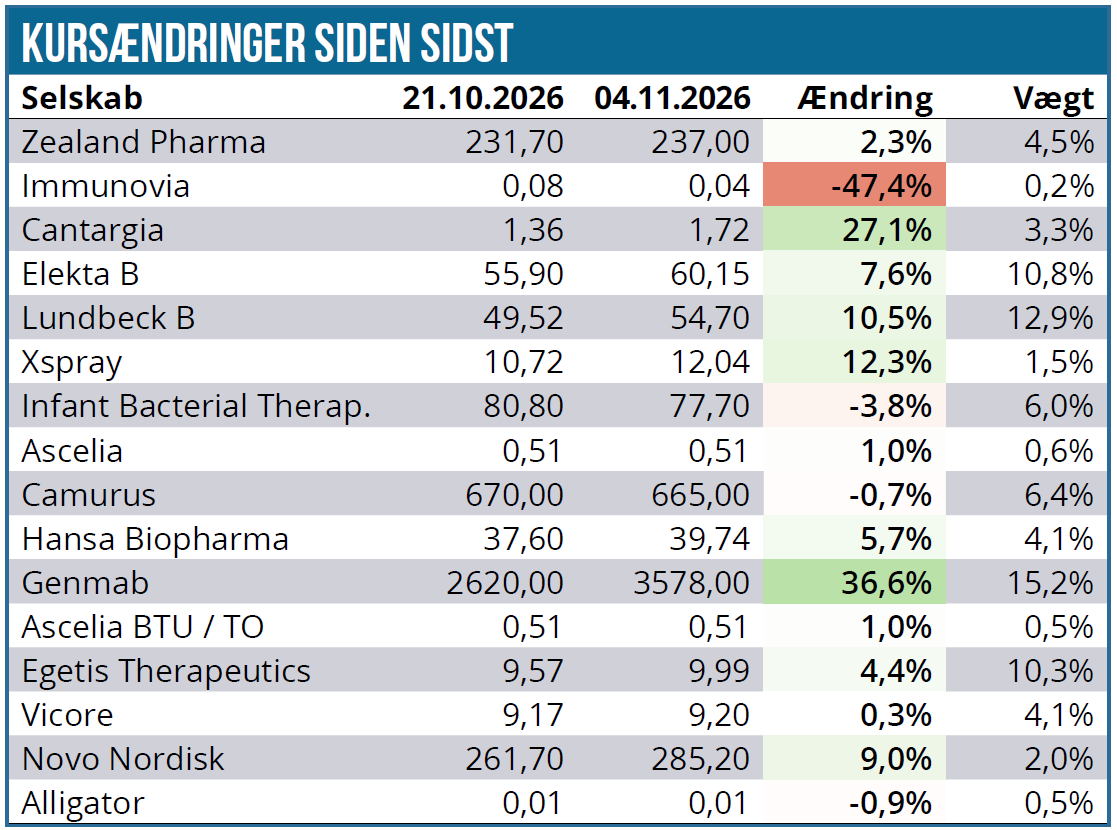
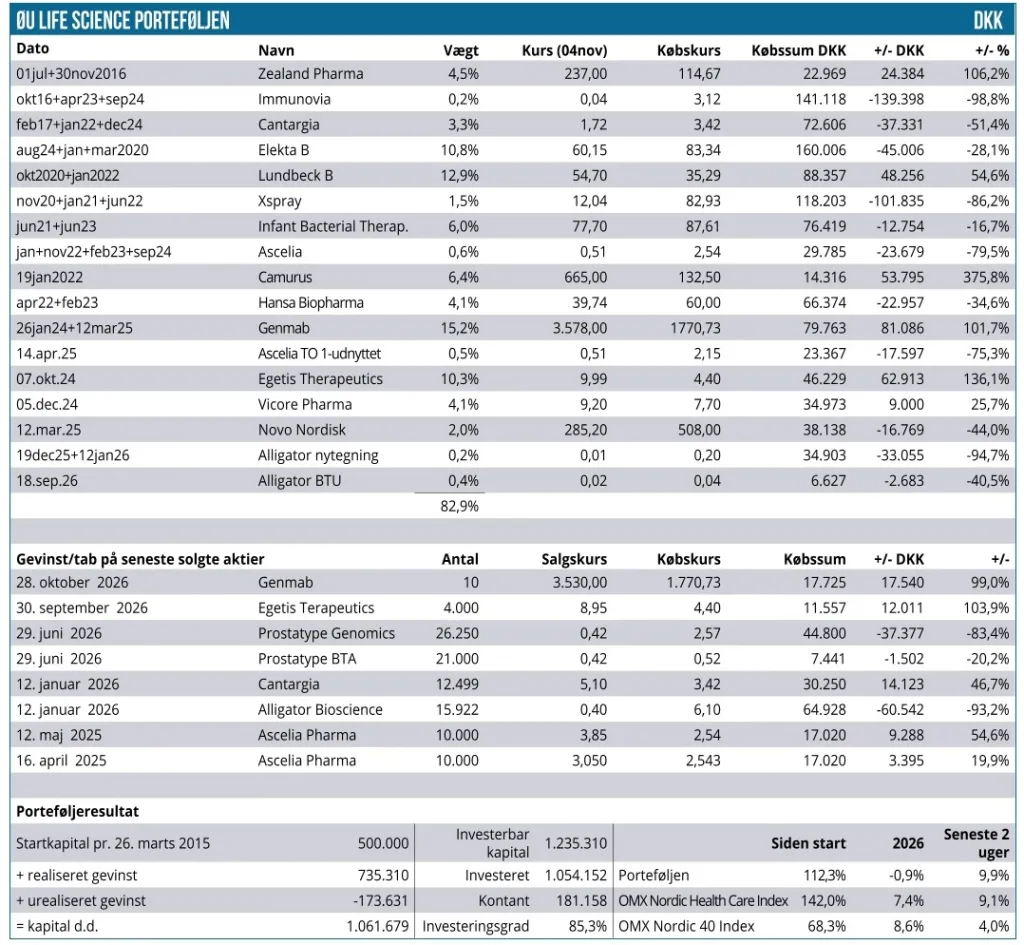
En flot performance på +9,9 % i Modelporteføljen siden sidst var kun lige akkurat nok til at slå det brede indeks NHCI, der også præsterede en flot fremgang på 9,1 % i perioden. Det var nok til at bringe NHCI i positivt terræn for året, mens Modelporteføljen er et mulehår (0,9 %-point) fra at nå break-even efter et langt og hårdt år, hvor emissioner og skuffelser i de mindre aktier har mere end udlignet flotte præstationer hos f.eks. Genmab og Egetis.
Genmab tager helt forståeligt det meste af opmærksomheden denne gang i Modelporteføljen. Udgivelsen sidst var knapt nok udsendt, førend Genmab fredag aften præsenterede data for RINA-S, der sendte aktien op mod 3.000 DKK. Isoleret set en stigning på over 10 %, og dermed omkring 1,5 procentpoint til Modelporteføljens samlede afkast. Det bedste var dog stadig til gode, og allerede indenfor få dage kom næste milepæl – de afgørende fase 3 data for Petosemtamab i hoved-/halskræft. Vi henviser til David Myginds kommentar i denne uge, der meget klart viser betydningen af oktober måneds 3 fremlagte pivotale datasæt, men som også meget rammende slutter af med at konstatere: ”Markedet kan indregne fremtiden på få handelsdage, men Genmab skal stadig levere den”.
Som meddelt i handelsmail solgte vi 10 stk. til kurs 3.530 DKK i onsdags på dagen for Petosemtamab-data, der i den grad sendte aktien på himmelflugt i løbet af handelsdagen for at slutte helt oppe omkring 3.900 DKK. Uanset, at risikobilledet for Genmab i udgangspunktet ser betydeligt bedre ud, fordi der nu er en klarere vej frem på den anden side af de forsvundne Darzalex-indtægter, må vi nok også konstatere, at de ”nemme” procenter nok er taget.
Efter stigningen og trods reduktionen på 10 stk. vægter aktien 15,2 %, og det er fortsat til den høje side. Det er derfor næppe utænkeligt, at vi vil reducere yderligere i Genmab. Basalt set kan man godt sige, at den er tæt på at have udfyldt sit formål i Modelporteføljen.
Egetis Therapeutics har påbegyndt lanceringen, og derudover har man helt som forventet, men også ganske hurtigt, solgt PRV’en til en flot pris på 190 mio. USD. Det giver næsten 100 mio. USD eller 1.000 mio. i frisk kapital til selskabet, som sikrer op til to års omkostninger. Med en kassebeholdning på 266 mio. SEK ultimo 3. kvartal falder pengene på et tørt sted. Kvartalet viste bl.a. et pænt løft i driftsomkostningerne fra 80 til 130 mio. SEK pga. de kommercielle forberedelser i USA. Salgs- og marketingomkostningerne steg f.eks. fra 22 mio. SEK til 55 mio. SEK i forhold til samme kvartal 2025. Tilsvarende sås en stigning i administrationsomkostningerne fra 27 til 51 mio. SEK i kvartalet, også drevet af opskalering i USA og omkostninger til medarbejderaktieoptionsprogrammer.
Mere interessant er det derudover, at amerikanske ANI har lagt et købstilbud på 11,25 SEK, der anbefales af bestyrelsen og er accepteret af en række større aktionærer med i alt 42,5 % af aktierne. De fleste af disse større institutionelle aktionærer har formentlig deltaget i Egetis’ seneste rettede emissioner på niveauet 4,5-5,25 SEK og har dermed udsigt til en gevinst på mere end 100 % i løbet af 1-2 år.
Buddet synes umiddelbart at være til den lave side med tanke på den nylige godkendelse i USA og den netop solgte voucher, som sikrer finansieringen. Omvendt er det også klart, at opbakning fra både bestyrelse og en række større aktionærer indikerer, at prisen nok ikke er helt forkert, hvilket nok reflekterer, at det kan tage tid at indfri potentialet i både Europa og USA. Det er vigtigt at notere, at de store investorers accept ophører, hvis der kommer et mindst 5 % højere konkurrerende bud.
Der har ifølge bestyrelsen været gennemført noget, der ligner en mere struktureret proces anført af Centerview Partners, som er den klart førende investment bank indenfor salg af biotek-virksomheder. Bestyrelsen skriver følgende i deres anbefaling:
“In making the recommendation, the Board notes that the Offer was the result of a competitive process run by Egetis, supported by its financial advisor, that was precipitated by the receipt of an unsolicited, non-binding indicative proposal to acquire Egetis in the third quarter of 2026.”
Der er nu god tid til at vurdere tilbuddet og afvente eventuelle modbud, førend vi tager beslutning om salg i markedet eller via købstilbuddet.
Endelig er det også værd at bemærke, at børsnoterede Flerie Invest på sin indre-værdi opgørelse for oktober måned ikke længere ser ud til at eje aktier i Egetis Therapeutics. Flerie har dermed været en sælger ovenpå godkendelsen. Vi reducerede også lidt efter godkendelsen, men den tilbageværende position vil ved den aktuelle kurs meget tæt på købstilbuddet vægte over 11 %.
Ascelia Pharma har aflagt regnskab med en kassebeholdning på 27,8 mio. SEK, hvilket giver 2-3 kvartaler med det nuværende omkostningsniveau. Ellers er der ikke store nyheder fra den kant, hvor vi stadig afventer mere konkrete løsninger på fase 3 udfordringen og måske en partneraftale også.
Immunovia har sat gang i den varslede fortegningsemission, og det blev som frygtet til den lavest mulige tegningskurs på 0,03 SEK per aktie. Hver aktie udløser 11 unit-retter, og der skal 7 unit-retter til at tegne en unit til 0,06 SEK, som består 2 aktier og en warrant. Handel i unit-retter løber frem til 18. november, og tegningsperiodens sidste dag er 23. november. I praksis betyder det, at man for hver eksisterende aktie kan tegne lige over 3 nye á 0,03 SEK. For Modelporteføljen vil det betyde en yderligere investering på ca. 6.000 SEK og dermed kun minimal betydning for porteføljen. Unit-retter vil formentlig være mere eller mindre værdiløse. Vi udsender handelsmail, når vi har taget en beslutning om deltagelse eller ej.
Cantargia har fremlagt en mindre dataopdatering på nadunolimab i MDS og R/R AML forud for ASH-konferencen i starten af december, hvor der også vil være en mundtlig præsentation med opdaterede langsigtede data fra studiet.
Camurus har fremlagt et pænt regnskab torsdag og har derudover sat gang i et fase 2b studie (LUNAR-2) med en langtidsvirkende version af semaglutide kaldet CAM2056, som skal testes i 150 patienter fordelt i 3 lige store grupper (høj dosis, lav dosis og placebo). Studiet tester superiority ift. placebo efter 36 ugers behandling, og data kan forventes i 1. halvår 2028.
Torsdagens kvartalsregnskab viste fortsat fremgang i USA, og aktiekursen flirter nu igen med all-time-high over 700 SEK efter en pæn stigning ovenpå regnskabet. Kontantbeholdningen bugner fortsat med 4,4 mia. SEK, og det bliver spændende at følge, om man snart lykkes med et værdiskabende opkøb – formentlig af et senfase aktiv, der ikke er langt fra kommercialisering.
Ingen væsentlige nyheder fra Hansa Biopharma eller Lundbeck, som dog begge aflægger regnskab i den kommende uge. For begge selskaber er fokus på slutningen af året, hvor Hansa får svar fra FDA og Lundbeck kan præsentere de første fase 3 data fra bexicaserin. Lundbeck vægter nu 12,9 % og det er klart, at vi snart nærmer os et punkt, hvor vi også her skal reducere en smule.
Novo ligger fortsat med en lille positiv undertone, selvom der er et stykke vej til toppen omkring 330 DKK tidligere på året.
Xspray Pharma, Elekta og Zealand har ikke været aktiv på nyhedsfronten, men der kan forventes regnskaber senere på måneden. Elekta er nok den væsentligste at følge, når det kommer til regnskabets betydning.
Infant Bacterial Therapeutics var gennem et par volatile dage omkring det vigtige pre-BLA-møde hos FDA d. 29. oktober. Efterfølgende har man udsendt en ganske kort meddelelse om, at processen fortsætter, og at der på mødet ikke blev hejst røde flag ift. selve ansøgningens datagrundlag. CEO udtalte: “The meeting went well, and I am very pleased that FDA and IBT share the same position on what significant medical needs IBP-9414 targets to satisfy. We are hence continuing our work to submit our BLA as soon as possible.”
For Vicore Pharma har der været en mindre nyhed i form af en opdatering fra ASPIRE studiet, hvor den uafhængige datamonitoreringskomité har gennemgået data for ca. 100 patienter med 52 ugers behandling og konkluderet, at der ikke er grund til at stoppe studiet før tid pga. (manglende) effekt eller bivirkninger. Ren statistisk var der tale om, at studiet skulle afbrydes, hvis sandsynligheden for at nå studiets målsætning var under 20 %. Det var altså ikke tilfældet. I torsdagens kvartalsregnskab fremgår det, at man har 772 mio. SEK i kassen ultimo 3. kvartal, hvilket fortsat giver Vicore en fin runway langt hen forbi dataudlæsningen til sommer.
Alligator Bioscience har i det historiske lys været på banen med en skelsættende nyhed, der dog i praksis ikke har stor betydning. Man er endelig lykkedes med at lave en aftale på mitazalimab, som man nu mere eller mindre forærer væk. Upfrontbetalingen er således på 0,75 mio. USD, hvilket formentlig ikke er i nærheden af at dække de omkostninger, man over tid har haft på blot at forsøge at sælge/udlicensere stoffet. Her taler vi altså slet ikke om selve udviklingsomkostningerne, som langt overstiger upfrontbetalingen.
Længere ude i fremtiden er der milepæle på op til 3 mio. USD ved godkendelse i USA og EU. Endnu længere ude er der kommercielle milepæle på 105 mio. USD baseret på globale salgsindtægter samt en mid-encifret royalty-sats. Det væsentligste lige nu er nok, at Alligator slipper af med den klods om benet som mitazalimab var blevet. Aktien reagerede kun kortvarigt på aftalen, men her er det også værd at lægge mærke til, at Fenja Capital formentlig er i gang med at længerevarende udsalg af den aktiepost, som de bl.a. fik som følge af den ikke-fuldtegnede fortegningsemission.
Kontantbeholdningen er nu på 181.000 DKK eller ca. 17 %. Med udsigt til yderligere reduktion i Genmab og et forventelig salg af Egetis senere på året kan man forholdsvis nemt forestille sig, at kontantbeholdningen lander omkring 30 %, hvis ikke vi gør noget aktivt.
Det er således det altovervejende fokus at finde egnede emner, som vi kan allokere kapital til i de kommende uger og måneder. Et fokus vil umiddelbart være de lidt mindre selskaber, der har gennemført en (dyr) fortegningsemission. Blandt de lidt større selskaber er fokus på undervurderede selskaber, som midlertidigt er ude af fokus af den ene eller anden grund.
Zealand kunne her været et godt eksempel i Modelporteføljen, hvor vægtningen på 4,5 % ser lidt lav ud pt. og måske godt kan siges at være lidt i samme båd, som f.eks. Genmab var for 2-4 kvartaler siden. Lundbeck er et andet eksempel på en lignende ”aktierejse”, som dog i modsætning til Genmab ikke er slut endnu, selvom man på det seneste har taget et pænt skridt.
Steen Albrechtsen