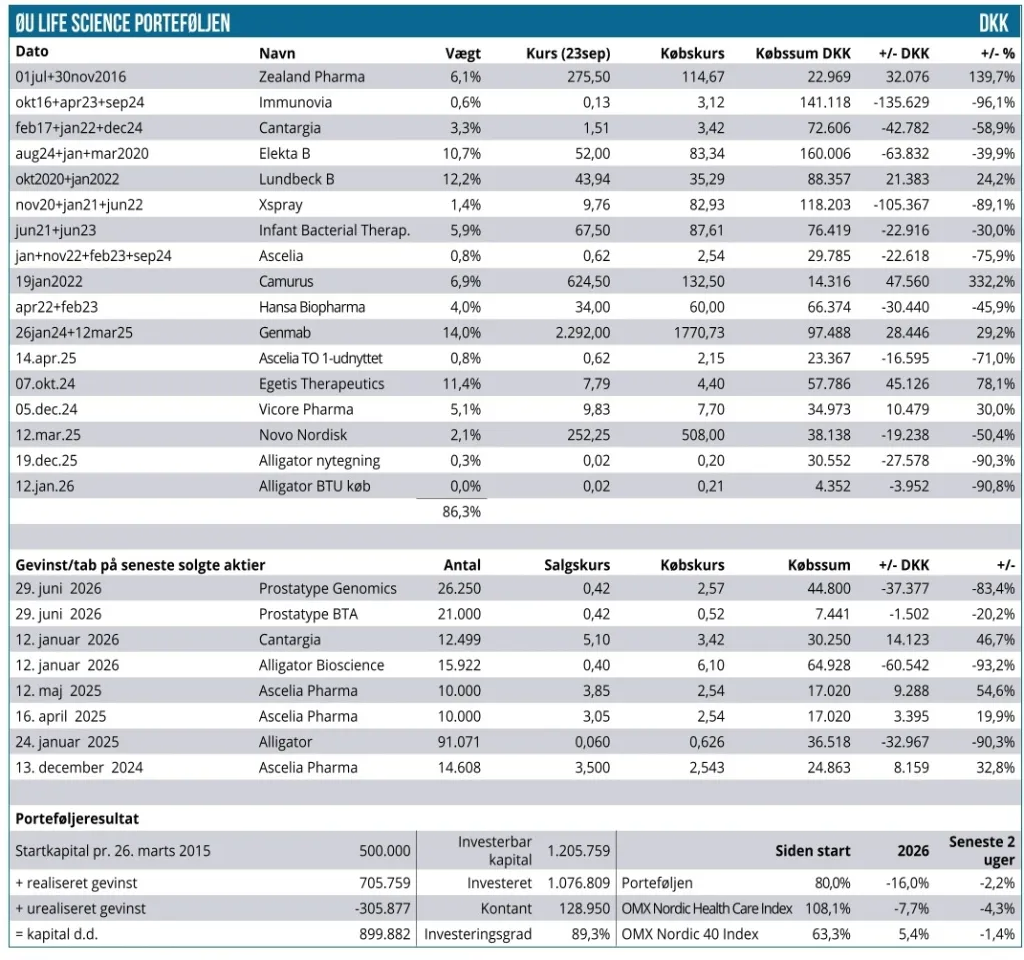
Tiderne er lidt trange for de finansielle markeder, og det ses også i resultaterne denne gang. Der er tilbagegang over hele linjen, men Modelporteføljen klarer sig lidt bedre end referenceindekset. Forude venter en meget afgørende uge, hvor en af de største positioner får svar fra FDA allerede mandag.
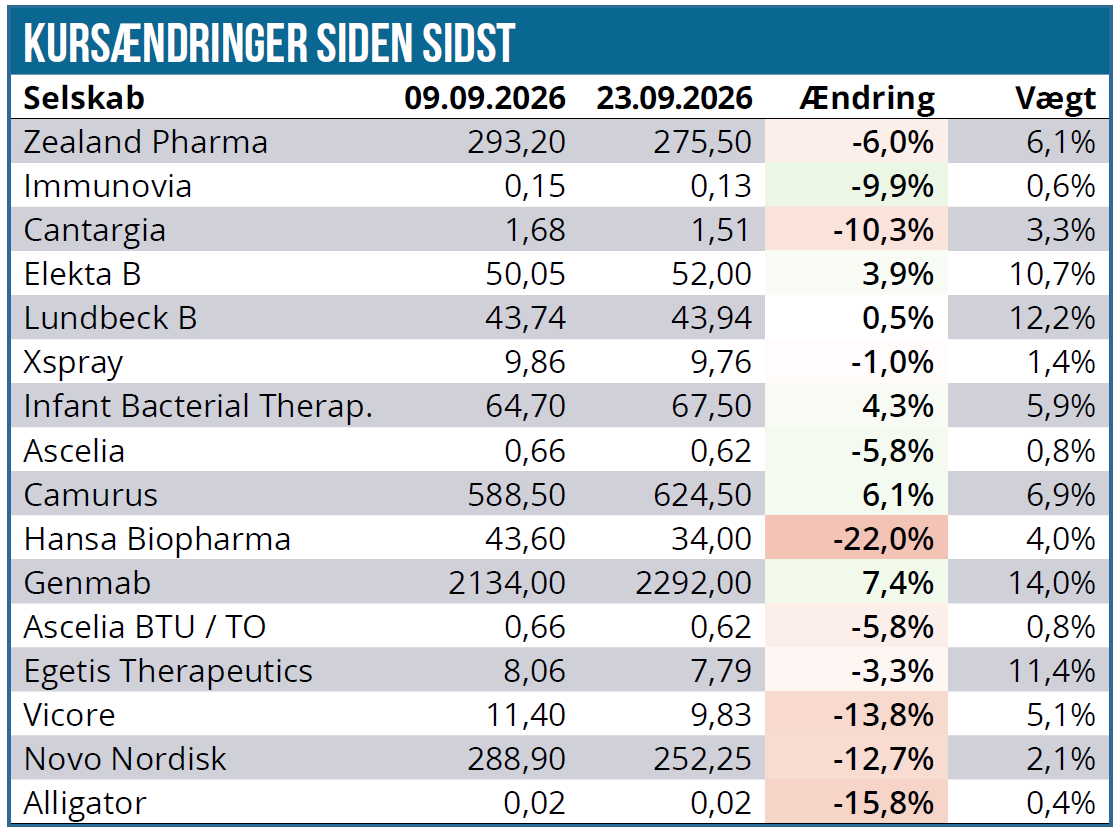
Kun 5 ud af 16 positioner kunne denne gang mønstre fremgang, og det var ikke imponerende stigninger. I den modsatte ende var der derimod tale om pæne fald til flere positioner, herunder 2-cifret tilbagegang til 4 positioner.
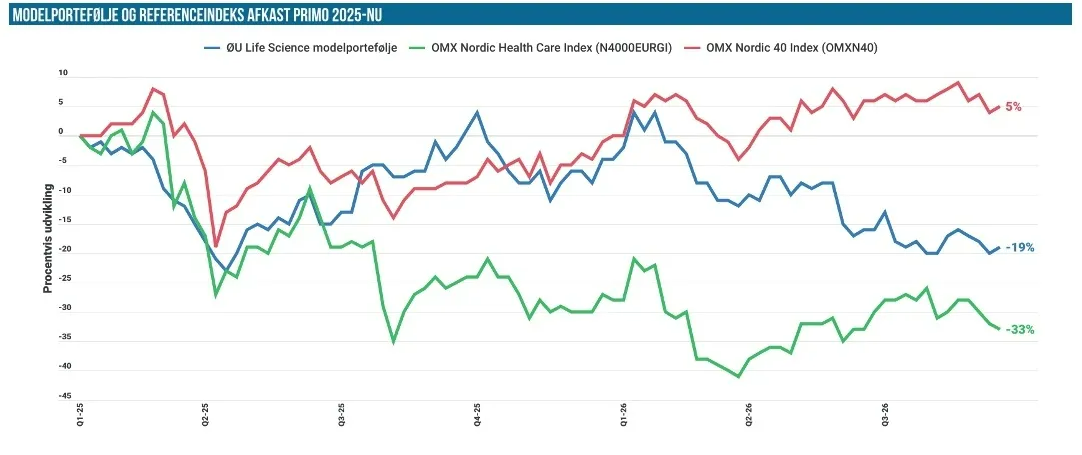
Den præcise status er en porteføljeværdi på 900.000 DKK efter en tilbagegang på 2,2 % siden sidst og 16 % år-til-dato. For det nære referenceindeks (NHCI) blev det til -4,3 % i perioden og -7,7 % siden nytår. Nordic-40 gik også tilbage, men holder sig stadig i plus for året. De sure markeder og stigende renter spiller formentlig en del ind på life science sektorens performance.
Hvis vi i dag starter med at se fremad, så handler det næsten udelukkende om Egetis Therapeutics, som i næste uge får svar fra FDA på ansøgningen for Emcitate. Et positivt svar vil også udløse en værdifuld priority review voucher. Aktien har ikke for alvor kunnet løfte sig fri af en kurs omkring 8 SEK, så vi har ikke justeret på positionen, der vægter 11,4 % og dermed indtager en 3. plads. Selskabet synes at have haft et tæt forløb med FDA, så vi hælder til, at Modelporteføljen (og på sin vis også den skandinavisk life science sektor som helhed) endelig ser en godkendelse og ikke endnu et CRL i år. Der er PDUFA-dato mandag d. 28. september, så svaret er lidt rundt om hjørnet, og vi følger kursen tæt frem til afgørelsens time.
Ser vi mere konkret på ændringerne i Modelporteføljen siden sidst, så er det vigtigste nok, at vi har ombyttet Lundbeck A-aktier til B-aktier i henhold til tilbuddet fra Lundbeckfonden. Ombytningstilbuddet blev gennemført med moderat opbakning, idet 23,7 mio. aktier blev ombyttet ud af 40 mio. frie A-aktier. Som meddelt i handelsmailen har vi vekslet vor beholdning på 500 A-aktier til B-aktier, således at vi nu samlet sidder på 2.500 B-aktier i Modelporteføljen.
Derudover skal vi nævne, at Lundbeck også har fuldført rekrutteringen i det andet vigtige fase 3 studie med bexicaserin, nemlig DEEp SEA-studiet i Dravet Syndrome. Endelig har man også modtaget godkendelse i Japan af Vyepti til behandling af migræne. Lundbeck B vægter nu 12,2 % og er næststørst efter Genmab. Vi kigger stadig efter en kurs på 50-60 DKK, førend vi vil overveje et salg, sådan som verden ser ud nu. Ser vi på ny en stor rabat på A-aktierne vil vi ikke tøve med at bytte rundt igen, hvis forholdene ellers er uændret.
I en anden stor position Elekta er det værd at fremhæve CEO Jakob Just-Bomholts køb af aktier for 10 mio. SEK direkte i markedet, hvilket løfter hans beholdning til 1 mio. stk. En pæn og fortsat tillidserklæring til selskabet og dets fremtidsudsigter fra en CEO, som indtil videre har gjort et godt indtryk i vores øjne. CFO købte også i markedet, men for et meget mere beskedent beløb.
Zealand Pharma har fået en positiv anbefaling fra EMA på glepaglutide mod korttarms syndrom, som nu har fået navnet Zeydovio. Det er et stof, der midt i fedmehypen er gledet ud i glemslen og næppe repræsenterer en stor værdi i mange investorers øjne. Det bliver spændende at se, om en mulig EU-godkendelse bringer en partneraftale nærmere, for det er givet, at Zealand ikke selv vil kommercialisere lægemidlet. Selskabet har også udlicenseret en præklinisk portefølje af lægemidler indenfor diabetes til Elvinix. Der er ingen info om de finansielle dele af aftalen for Zealand Pharma, men der ligger også en klar signalværdi i, at Zealand ikke selv har offentliggjort aftalen i en fondsbørsmeddelelse. Det har kun Elvinix i en meddelelse.
Porteføljens største position Genmab fortsætter sin stille optur og vægter nu hele 14 %, efter at være steget yderligere 7 % siden sidst. Der er ingen nævneværdige nyheder, men aktien har nok også et pænt efterslæb ift. nogle af sine amerikanske biopharma-konkurrenter.
Cantargia er heller ikke kommet med nyheder, men har dog på en konference i ugens løb fremhævet sit studie med nadunolimab indenfor HRMDS (high risk myelodysplastisk syndrom) og AML (akut myeloid leukæmi), hvor man sammen med anerkendte amerikanske hospital MD Anderson er i gang med et fase 1b/2a studie. Interimdata forventes senere på året – formentlig november med efterfølgende præsentation ved årets ASH konference i december. Aktien har det svært i øjeblikket, formentlig som en konsekvens af general mismod, men også fordi nyhedsflowet ser lidt tamt ud på kort sigt.
Der var en smule nyt fra Xspray Pharma, som vil præsentere nye data for Nilopki og Dasynoc på en medicinsk konference i Gøteborg i næste måned. Data som vil kunne understøtte lægemidlernes individuelle og differentierende egenskaber i forhold til både kopi- og originalprodukter. Xspray Pharma vil ved samme lejlighed også afholde et investormøde, og her forventer vi at få en længe ventet opdatering på selskabets proces med FDA og især den italienske kontraktproducents fabriksgodkendelse. Xspray vægter nu beskedne 1,5 %.
IBT kan også endelig melde om regulatoriske fremskridt, om end i det små. Man har fået bevilget et pre-BLA-møde med FDA d. 29. oktober, hvilket indikerer fremdrift i FDA-processen, og at man formentligt vil kunne indsende ansøgning efterfølgende. Det går dog noget langsommere end ventet. IBT vægter 6 %.
Vi bliver i FDA-sfæren, hvor Ascelia Pharma nu afventer mødereferatet fra FDA, som kan forventes indenfor 30 dage fra mødet d. 9. september.
Novo afholdt kapitalmarkedsdag, og vi henviser til omtalen i løbet af ugen. Novo vægter 2 %, og vi vil overveje at øge en smule, hvis aktien genbesøger den tidligere bund omkring 230 DKK.
For Camurus, som er en af de få aktier med en fremgang (6 %) siden sidst, henviser vi også til analysen i dag. De kommende måneder bliver, som det fremgår, særdeles afgørende for aktien.
På ændringssiden udsendte vi også en handelsbesked på Alligator Bioscience, hvor vi udnyttede en beskeden del af de tildelte tegningsrettigheder. Handelsperioden sluttede med i praksis værdiløse unit-tegningsretter, hvorfor vi ikke forventede at se fuldtegning.
Modelporteføljens 252.908 aktier udløste 1.264.540 unit-tegningsretter, der kunne bruges i forholdet 1:1 til tegning á units til kurs 0,04 SEK. Positionen vægtede under 0,5 %, og en fuld udnyttelse ville svare til en 10-dobling af positionen. Med tanke på historikken og den fremtidige risikoprofil ønsker vi ikke at smide så mange nye penge efter dårlige. Vi tegnede derfor kun 250.0000 units, svarende til en investering på 10.000 SEK eller næsten en fordobling af den nuværende positions værdi. Hver unit indeholder 2 aktier og 2 tegningsoptioner (1 stk. TO 15 og 1. stk. TO 16). Sidstnævnte kan udnyttes ved årsskiftet 2026/27 hhv. 2027/28. Transaktionen indføres i oversigten i næste udgave.
Samlet set sætter vi 1 % af Modelporteføljen i spil og holder særligt øje med, om de eksisterende aktier kan sælges i det vindue, der opstår fra nu og frem til emissionens praktiske afvikling og sammenlægning af nye og gamle aktier (forventeligt i uge 40-41).
Emissionen skal bruges til at afvikle de resterende aktiver og holde selskabet kørende, indtil det tilbageværende udlicenserede projekt HLX22 i bedste fald i 2030+ kan udløse op til 1,75 % royalty. Med en opbakning på kun 17 % blev tegningsgarantien taget i brug, hvilket sikrede selskabet 58,8 mio. i alt før omkostninger og tilbagebetaling af bridgelån. En skuffende emission på alle planer.
Både Hansa Biopharma og Vicore Pharma har haft det svært, men uden nævneværdige nyheder. Hansa virker salgspresset, hvilket måske kan henføres til udskiftningen i bestyrelsen, hvor en repræsentant fra fonden Novaquest er fratrådt. De har ved flere lejligheder solgt en smule ud, og behøver nu næppe at rapportere om det løbende.
Kontantbeholdningen udgør ca. 13 %, når der er taget højde for unit-udnyttelsen i Alligator Bioscience.
Steen Albrechtsen