Den imødesete kapitalmarkedsdag for Novo blev en fuser, da man ikke formåede at trække en kanin op af hatten ovenpå det identitetsskifte man havde lanceret nogle dage forinden. Forventningerne var måske bygget for højt op, men grundlæggende fik investorer og analytikere ikke den klarhed om de næste par år og tryghed om tiden efter semaglutide, som man nok kom efter. Det betyder ikke, at Novo ligger på den lade side, men det er bare en indikation af, at usikkerheden om, hvordan fremtiden ser ud, ikke kun er noget, der ligger hos investorerne, men også hos Novo selv. Vi dykker her ned i udvalgte områder af kapitalmarkedsdagen.
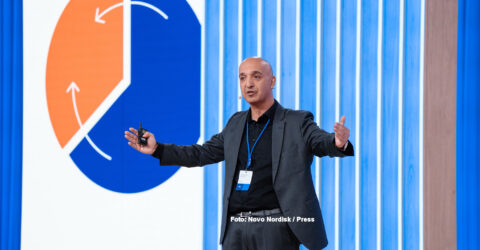
Det er næppe gået mange investorers næse forbi, at det navne- og logoændrede selskab Novo i mandags afholdt en kapitalmarkedsdag i London for investorer og analytikere.
Den seneste kapitalmarkedsdag blev afholdt i foråret 2024, hvor alt så rosenrødt ud, og der var gang i udviklingen på alle fronter, og konkurrence ikke var noget, man frygtede bestemt meget. Dengang var forventningen, at omsætningen i 2026 ville krydse 400 mia. DKK blot for at sætte stemningen i perspektiv.
I dag er stemningen markant anderledes og tiltroen til fremtiden ligeså hos investorerne. Et emne som CEO Mike Doustdar også startede med at omtale direkte: “We are incredibly convicted that there is a bright future for Novo. But we also realize that it’s not enough for us to be convicted. We have to convince you.”
Og det lykkedes man at dømme ud fra aktiekursen ikke med, for kapitalmarkedsdagen blev takseret til et kursfald på op mod 10 % over et par dage.
Der er allerede sagt og skrevet meget om kapitalmarkedsdagen, og vi skal derfor ikke gå den minutiøst igennem, men fremhæve nogle af de pointer, vi lagde mærke til undervejs. Det overordnede indtryk hos os var et klart budskab om, at man vil skabe en mere differentieret forretning på sigt, og at vejen til succes går gennem R&D, og endelig at Novo basalt set ikke har særlig store forventninger til de kommende år, hvor usikkerheden om prispres og konkurrentdynamik lå direkte og mellem linjerne hele dagen.
Det kan være et udtryk for konservatisme og forsigtighed, men det var også et klart tegn på, at Novos højvæksttider formentlig er forbi. Ikke blot de kommende år til 2030, men også efterfølgende, hvor det med en bredere og mere diversificeret forretning naturligvis bliver sværere at skabe tilstrækkeligt store vindere til at skille sig ud i mængden. Omvendt kan det også mindske investorernes opfattelse af risiko i forretningen. Lige nu er den bestemt til den høje side.
Novo gjorde sig sidste gang stor umage med ikke at tale om konkrete forventninger til salget af Wegovy, og denne gang gjorde man sig stor umage med ikke at tale om, hvor stort omsætningstabet bliver, når semaglutide går af patent i 2031/32 på de store og vigtige markeder, dvs. primært USA og Europa.
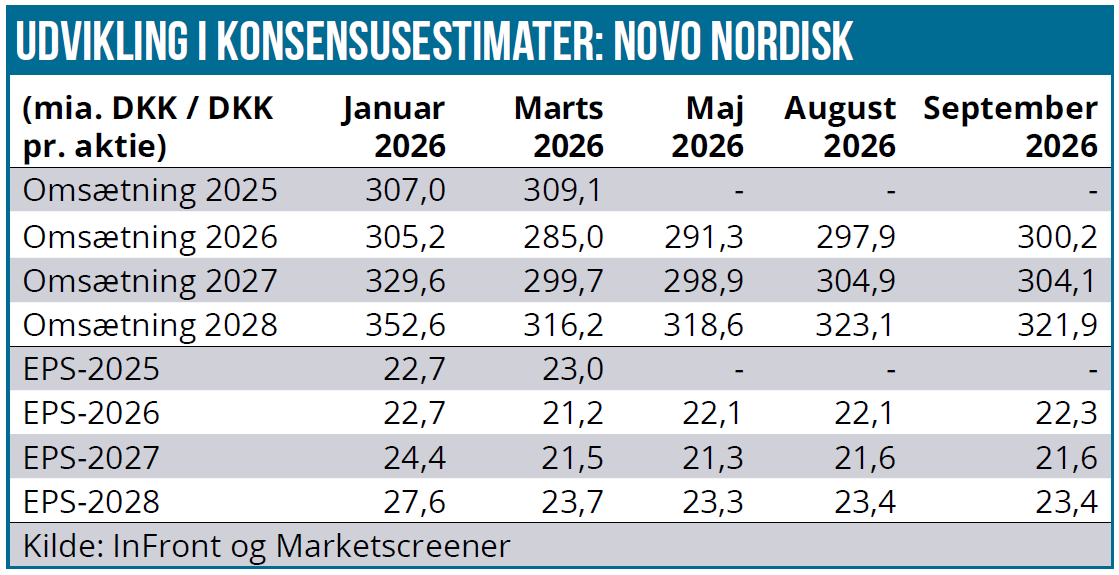
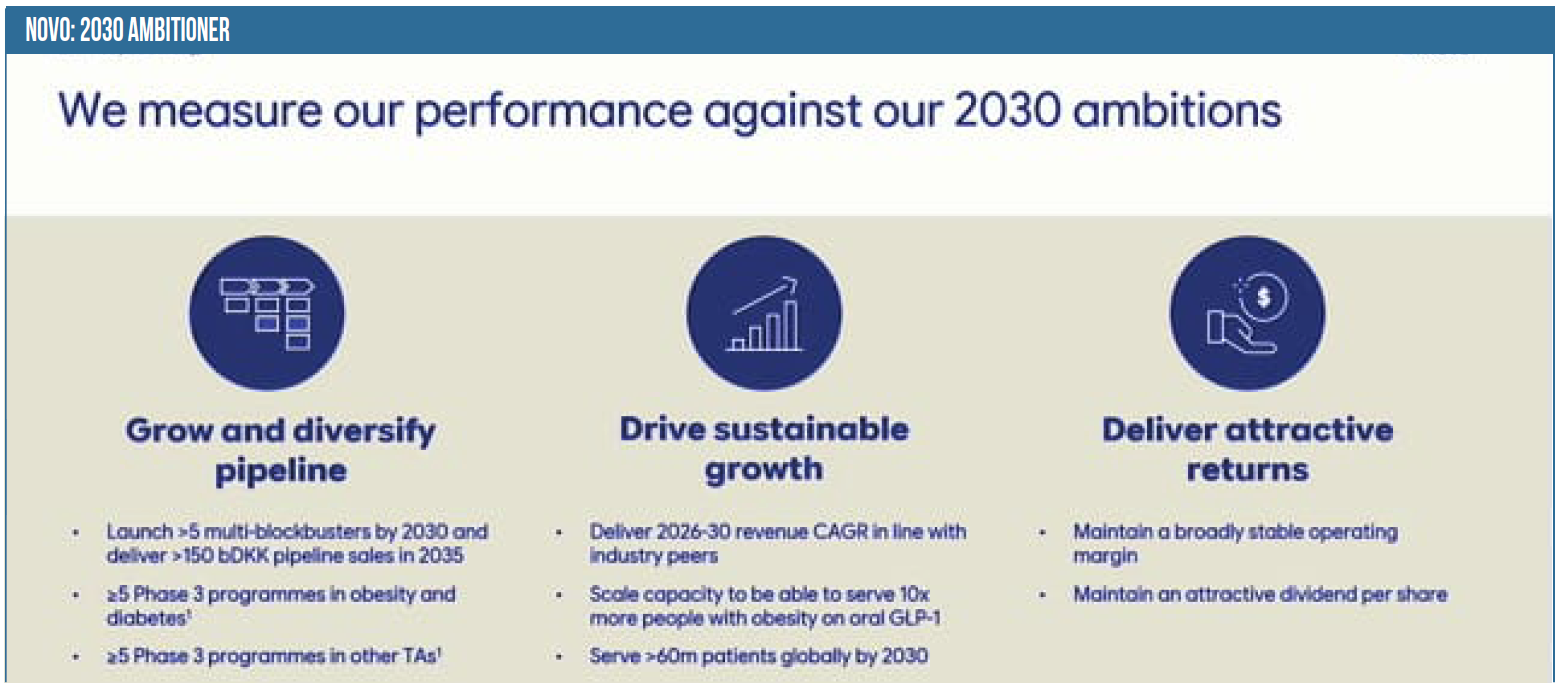
Og det taler meget direkte ind i det måske væsentligste problem i løbet af kapitalmarkedsdagen: nemlig manglen af konkrete forventninger til perioden frem til 2030. Det blev for løst, når man kun dristede sig til at sige, at man mindst ville vokse omsætningen på niveau med peers, hvilket først senere på dagen blev præciseret til midt-encifret vækst frem mod 2030.
I sig selv var omsætningsvæksten nogenlunde på linje med konsensus, men også en klar (indirekte) erkendelse af, at der skal kæmpes hårdt for at vokse i de kommende år. Og at prispresset på især Wegovy vil blive hårdt, idet man også lægger op til en udvidelse af produktionskapaciteten med faktor 10. En så stor udvidelse indikerer store forventninger til øget salg målt i volumen, men når omsætningen samtidig kun vil snegle sig af sted med midt-encifret vækst, kan det jo kun betyde faldende priser per solgte enhed.
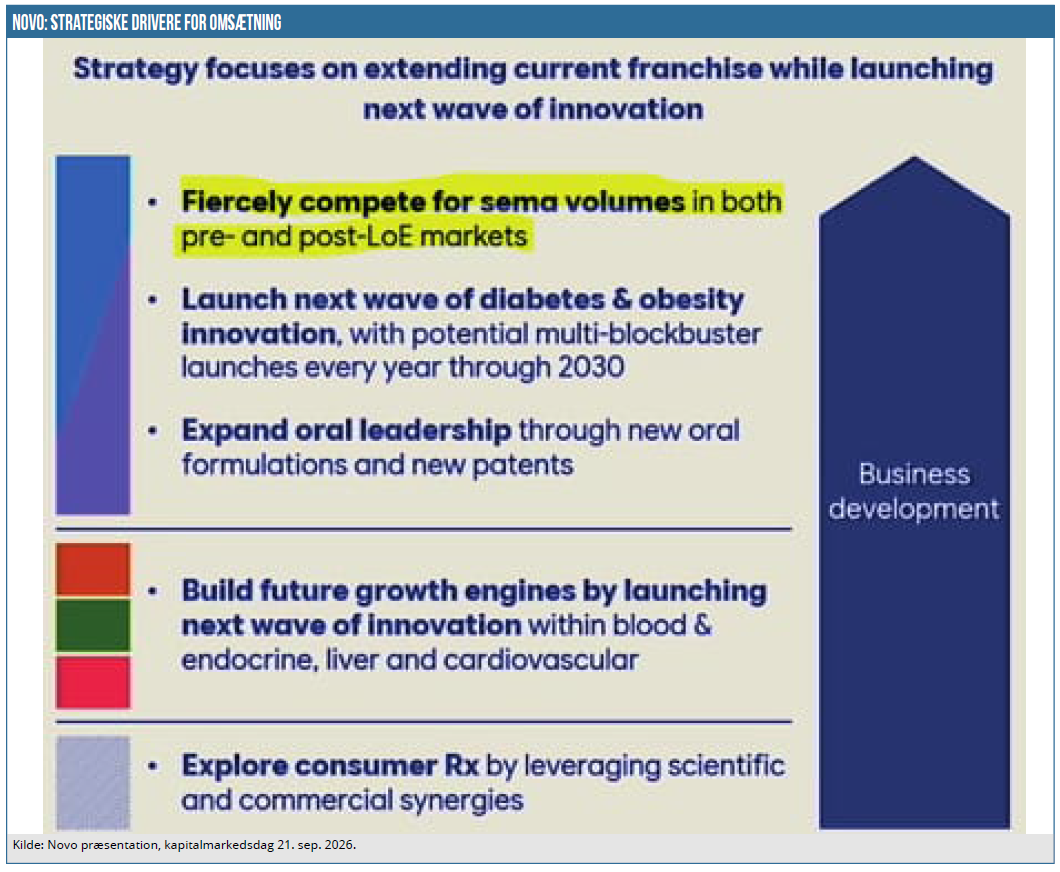
CEO Mike Doustdar sagde det også indirekte et par gange, hvor volumen flere gange blev nævnt først, og derefter blev value tilføjet. Strategien er, at man vil kæmpe hårdt/intenst om volumenerne i de kommende år for at kunne skabe sig et bedst muligt udgangspunkt for de mange lægemidler, der skal afløse Wegovy og sikre en prispræmie for innovation. Men også for at sikre et solidt marked for Wegovy selv efter patentudløb. I grafikken herunder fremgår det tydeligt med formuleringer som ”fiercely compete for sema volumes” både før og efter patentudløb.
At usikkerheden er stor skinner også igennem i guidance for både bruttomargin og driftsmargin, hvor man blot dristede sig til at sige ”broadly stable”. Effekten af omkostningsbesparelser fra de 13.000 fyrede (og f.eks. 30 % beskæring i ”external service spend”) bliver spist op af stigende R&D-udgifter og måske et pres på marginen de første år. Det sidste er blot et gæt, for uden en meget konkret guidance på hverken toplinje eller brutto- og driftsmargin bliver Novos handlemuligheder lidt større, hvis en eller flere af faktorerne ændrer sig.
Det er smart for Novo, men for investorerne ser det ikke så godt ud med en lavere gennemsigtighed og også en indtryk af, at Novo måske heller ikke selv har en sikker pejling på fremtiden.
En mindre bommert i en af de første pauser var måske også meget sigende. Mikrofonen blev ikke slukket med det samme, og interne kommentarer blev sendt ud på webcastet. Man kunne høre enkelte kommentarer i småsnakken hos ledelsesgruppen, og her blev der bl.a. sagt noget om, at man også er inde en periode, hvor det er svært at guide, ligesom der også blev kommenteret på, at man skulle huske “mindst” når talen kom på målsætningen om “mindst 150 mia. kr.” i ny omsætning fra pipelinen.
Er 150 mia. DKK fra pipelinen i 2035 nok?
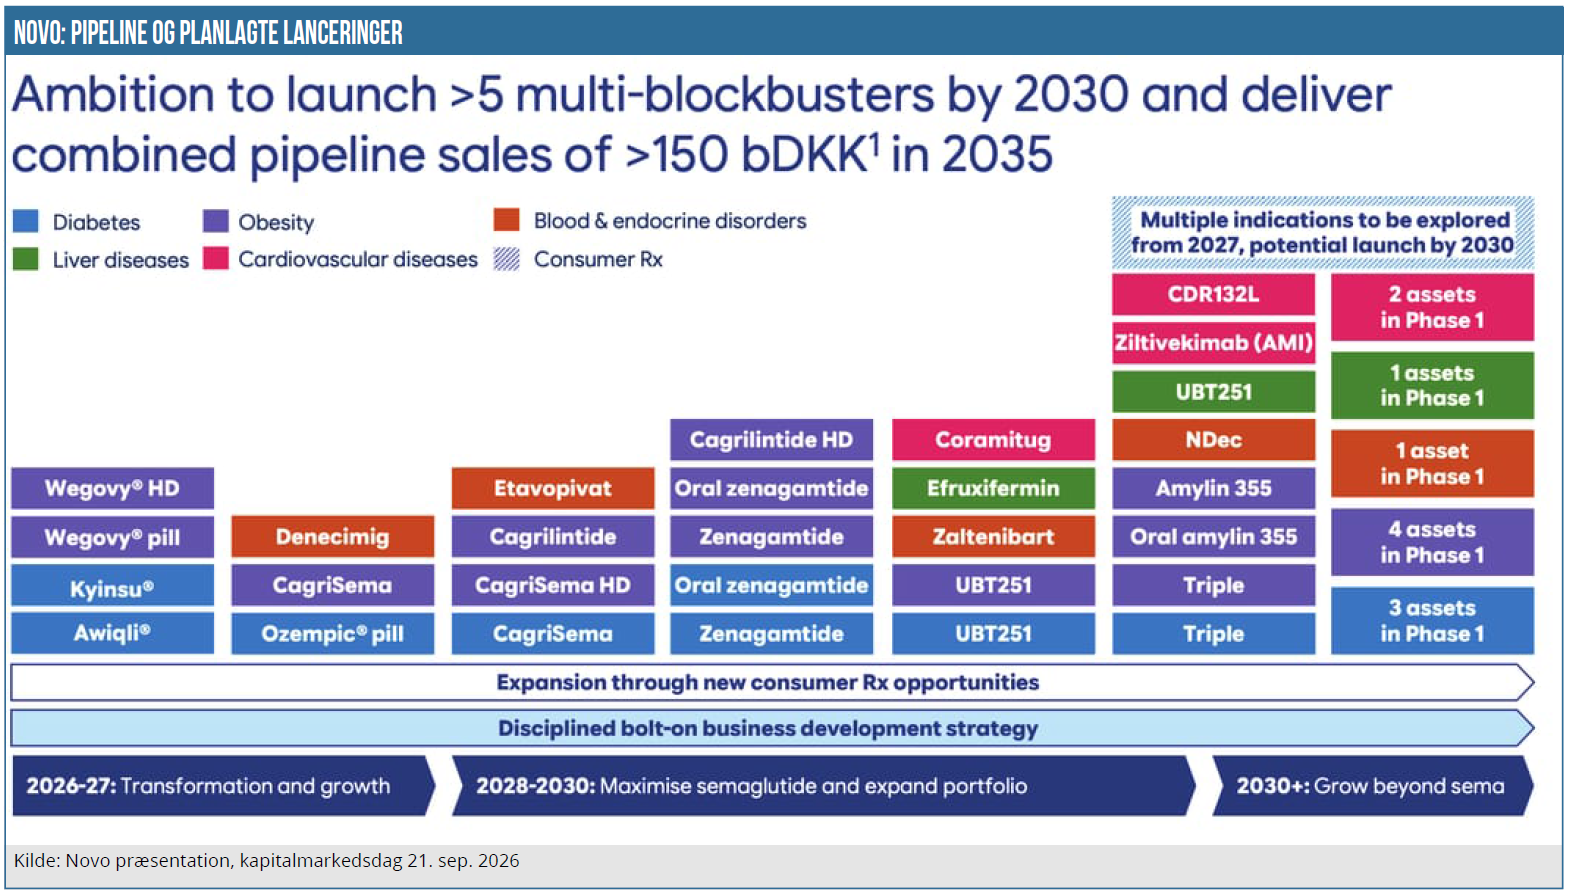
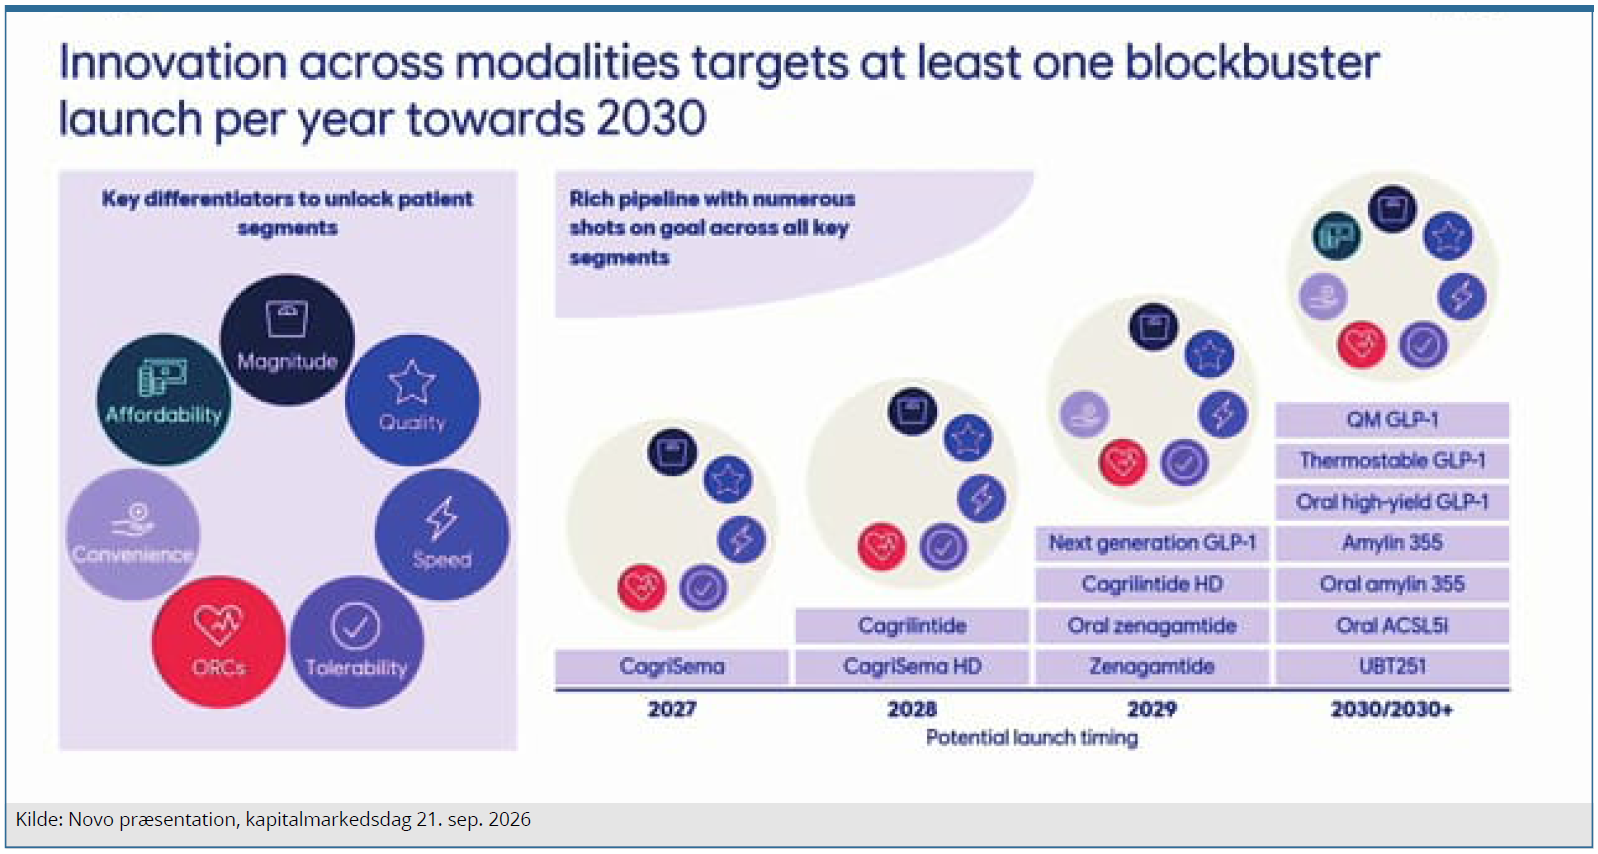
En af de væsentligste pointer på kapitalmarkedsdagen er den intensitet og det enorme investeringsniveau, man lægger for dagen på udviklingsfronten. Man kan nærmest blive helt forpustet af at kigge på oversigten over de forventede lanceringer fra pipelinen. Budskabet fra Novo er, at der skal lanceres mindst 5 multi-blockbustere frem til 2030. Samlet bør pipelinen kunne levere mindst 150 mia. DKK i risikojusteret salg i 2035.
”Mindst” og ”risikojusteret” omsætning er vigtige tilføjelser, som Novo-repræsentanterne gjorde sig umage med at prøve at huske hver eneste gang. Det lykkedes ikke altid, men det stiller tallet på 150 mia. DKK i et lidt andet lys, når det er risikojusteret – også selvom vi ikke har nogen indikation af hvilke faktorer der er brugt til at justere.
Tallet blegner måske en anelse, når man samtidig husker på, at semaglutide solgte for over 200 mia. DKK i 2025, fordelt på Wegovy, Ozempic og Rybelsus. Er de kommende lanceringer nok til at afbøde faldet fra semaglutide? Det blev der ikke svaret konkret på, og det var et af de tvivlspunkter, som investorer og analytikere tog med sig hjem uafklaret.
1 skridt henimod big pharma
Novo har erkendt, at fokuseringen på diabetes og sidenhen fedme er gået fra at være en fordel til at være en ulempe i takt med semaglutides succes og enorme vækst. Det har skævvredet koncernens risiko, især i investorernes øjne, når der nu ikke længere er tillid til, at Cagrisema kan levere det innovative skifte eller ”life cycle management”, som Novo hidtil har gennemført gang på gang med stor succes indenfor diabetes. Når et godt sælgende lægemiddel nærmede sig patentudløb, havde man allerede et nyt klar til at tage over i god tid. Det har man ikke længere, og fremover skal forretningen hvile på et bredere fundament.
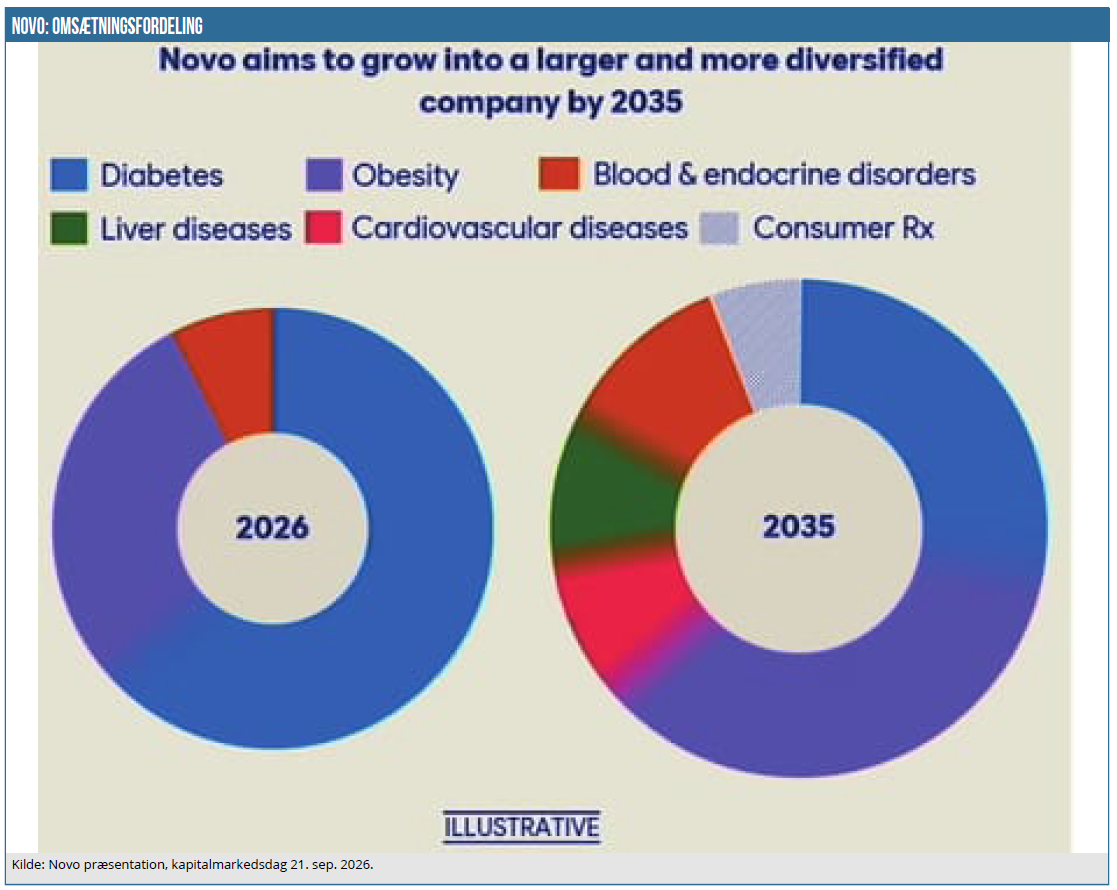
I ovenstående grafik, som godt nok kun er illustrativ, er billedet af fremtiden ganske klar. Fra at være alt for tungt vægtet mod diabetes og fedme, forventes et lille skifte over mod en mere balanceret forretning, hvor medicin mod leversygdomme (grøn) og kardiovaskulære sygdomme (lys rød) får en ny og større plads, mens de sjældne sygdomme også øges (mørk rød). I lever er det oplagt, at MASH-tilkøbet (Akero) skal være den store vej ind på markedet, men det afventer naturligvis de kommende fase 3 data for Efruxifermin i senstadie MASH.
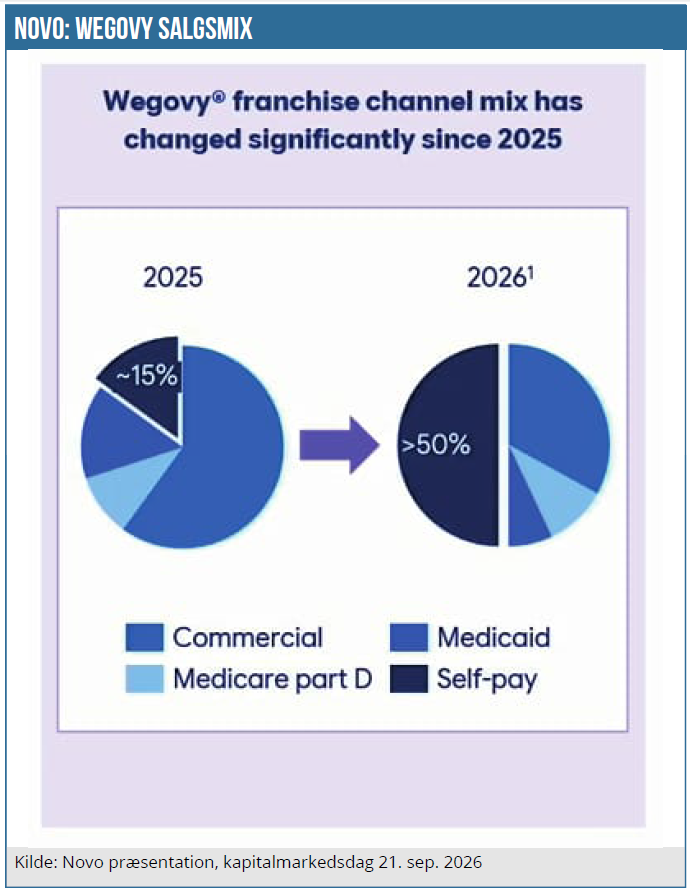
Lægemidler rettet direkte mod forbrugere (som groft selv tager beslutningen fremfor lægen) er et sidste og helt nyt område, som Novo har fået mod på efter sin seneste succes med Wegovy pillen. Grafikken herunder illustrerer meget tydeligt, hvordan salgskanalerne for Wegovy har skiftet på bare et år, ikke mindst drevet af pillen. Self-pay er, som det ses, gået fra en andel på kun 15 % til over 50 %, hvilket er en helt ny verden for Novo.
Indenfor ”forbrugermedicin” indikerede Novo, at det var oplagt, at man her kunne tilkøbe lægemidler eller indgå partneraftaler, foruden det man selv kunne udvikle indenfor beslægtede fokusområder som f.eks. immun-medierede sygdomme (eks. astma), smerte, women’s health og men’s health (eks. hypogonadism).
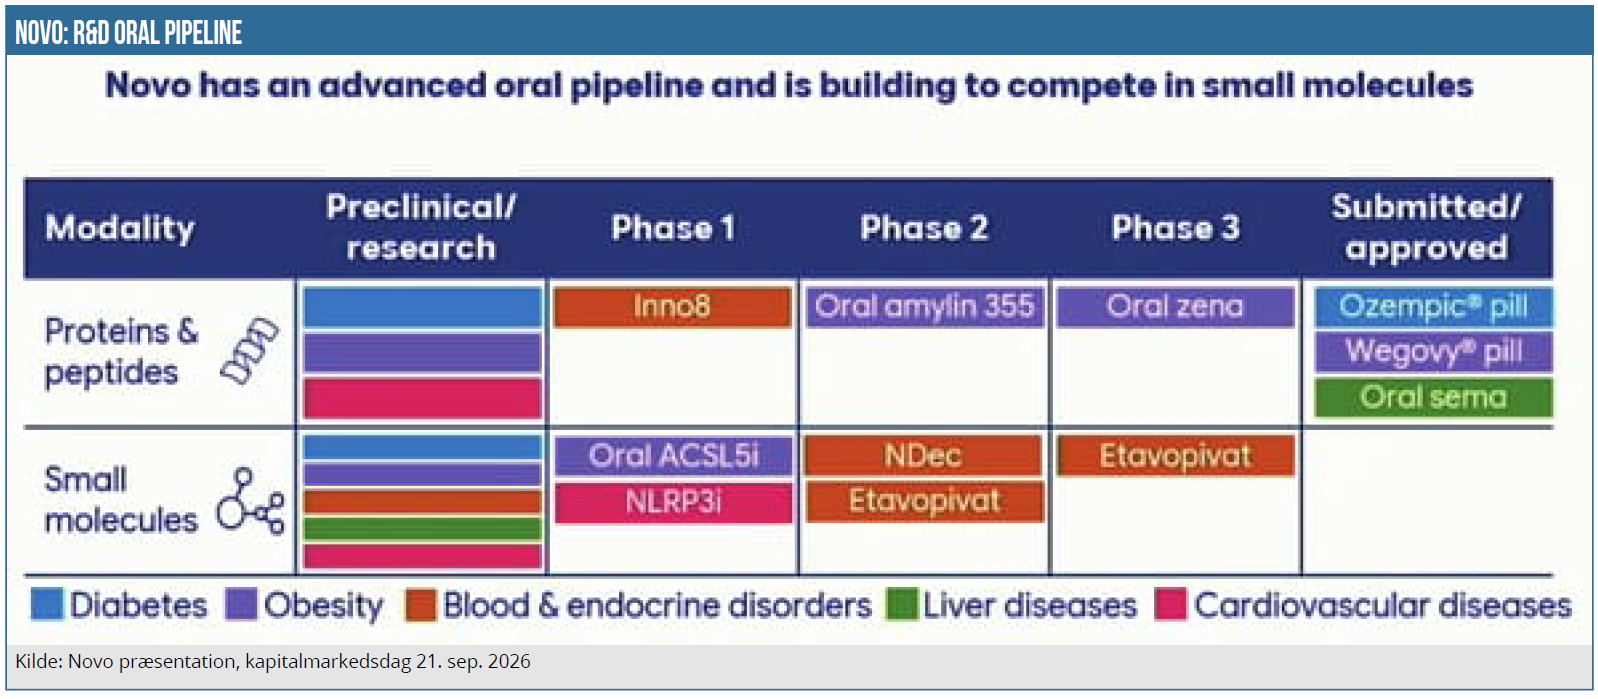
Hvis vi skal afslutte de mere brede konklusioner fra R&D-området, så er Novo også mere og mere overbevist om, at piller er vejen frem og en oplagt vej til at opnå differentiering fra konkurrenterne. Om det i praksis vil lykkes, er det alt for tidligt at spå om, men det indikerer i hvert fald, hvor en større del af de fremtidige R&D-investeringer vil ligge. Her tæller også udvidelsen af produktionskapaciteten med 10x.
Specifikt indenfor fedme forventer Novo, at 5 orale projekter vil være i klinisk udvikling ved udgangen af året. Projekter som adresserer forskellige behov, der taler ind i, hvordan Novo ser fremtidens marked for vægttabsmedicin. Det handler om f.eks. vægttabs-%, tolerabilitet, bekvemmelighed og en række andre behov.
Fremtidens mangeartede fedmemarked
Et andet og meget present tema på kapitalmarkedsdagen var, hvordan fremtidens fedmemarked kommer til at se ud. Fra, at man helt i den spæde start troede, at Eli Lilly og Novo ville deles om størstedelen af markedet, er billedet gradvist blevet mere nuanceret.
Herhjemme har vi f.eks. tit hørt Zealand Pharma tale om et marked præget af flere forskellige lægemidler med forskellige egenskaber (herunder tabet af muskelmasse) og fra Zealands vinkel forhåbentligt med deres amylin-projekt petrelintide som en basismedicin, som ”alle” (illustrativt ment) skal have.
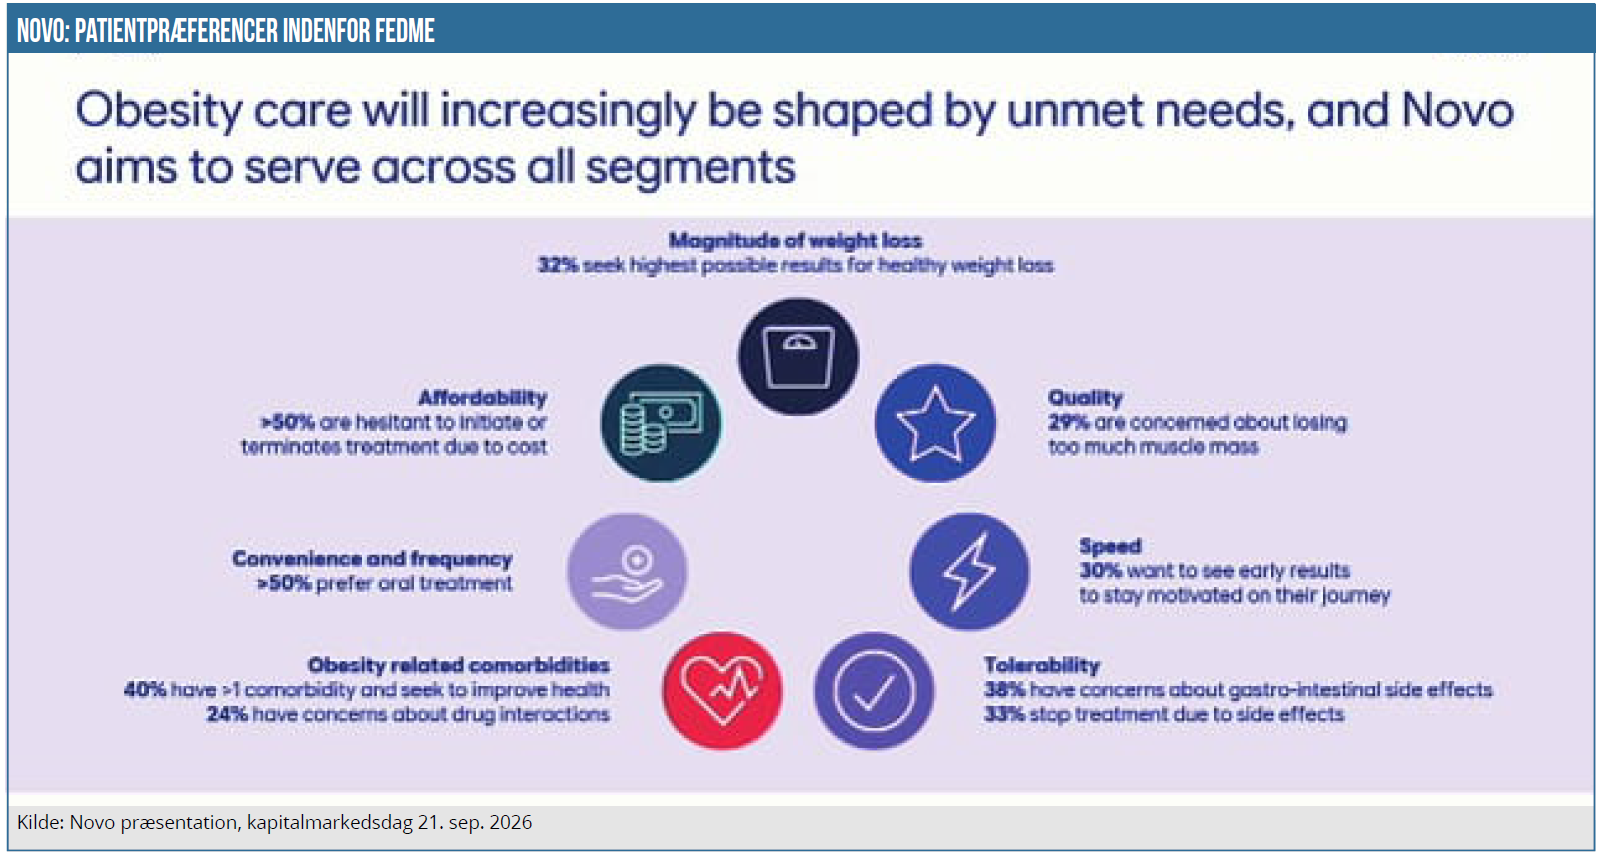
Novo viste på sin kapitalmarkedsdag en omfattende og struktureret tilgang til fremtidens fedmemarked, hvor patient-segmenterne vil være mange og efterspørge forskellige egenskaber i varierende grad.
Uden, at vi skal remse alle egenskaberne op, så handler det om vægttabets størrelse, kvalitet og hastighed, bivirkninger, bekvemmelighed, pris/ økonomi, og et lidt nyere tema er komorbiditeter og interaktioner med andre mediciner. Det sidste bliver et større tema i takt med, at flere og flere patienter får adgang til fedmemedicin.
Novo viser her i grafikken ovenfor deres segmentering, som også relaterer sig direkte til den efterfølgende pipelineoversigt, hvor det fremgår, hvilke egenskaber der adresseres i hvert af de kommende lanceringsår, hvis alle de nævnte udviklingsprojekter når i mål naturligvis.
Som det fremgår af grafikken herunder, mener Novo næsten at have paletten fuld allerede nu, med undtagelse af ”affordability”, som først nås med lanceringerne i 2030 eller senere. Det er måske rigtigt, at man kan adressere alle egenskaberne, men det afgørende spørgsmål er også, om man kan gøre det konkurrencedygtigt, og det er et andet og langt mere komplekst spørgsmål, som vi først får svar på over de kommende år. Investorerne mener tydeligvis stadig, at det ikke er tilfældet, men det kan selvsagt ændre sig i takt med R&D-udviklingen og ændringerne i markedet og markedsdynamikken.
R&D-budget løftes videre
En stor pipeline kræver enorme investeringer, og trods effektiviseringer og stigende hjælp fra AI i R&D-processen, så bliver budgettet til R&D også øget markant for at øge hastigheden og facilitere den udvidede pipeline.
R&D som andel af omsætningen er løftet fra 13 % i 2021 til 17 % i 2025, og Novo ser en yderligere stigning i de kommende år. Dvs. selv uden vækst i toplinjen, vil R&D-udgifterne stige. I absolutte tal er udgifterne allerede flerdoblet fra 18 mia. DKK i 2021 til 52 mia. DKK i 2026 som følge af den stigende toplinje i perioden.
Bl.a. med hjælp fra AI skruer Novo endnu mere op for udviklingshastigheden, således at flere lægemidler når hurtigere frem fra laboratoriet og til den første afprøvning i mennesker. Det var også et emne på sidste kapitalmarkedsdag, for jo hurtigere, man kan nå frem til (sikker) afprøvning i mennesker, jo bedre, og jo hurtigere kan man også lukke dårlige projekter ned.
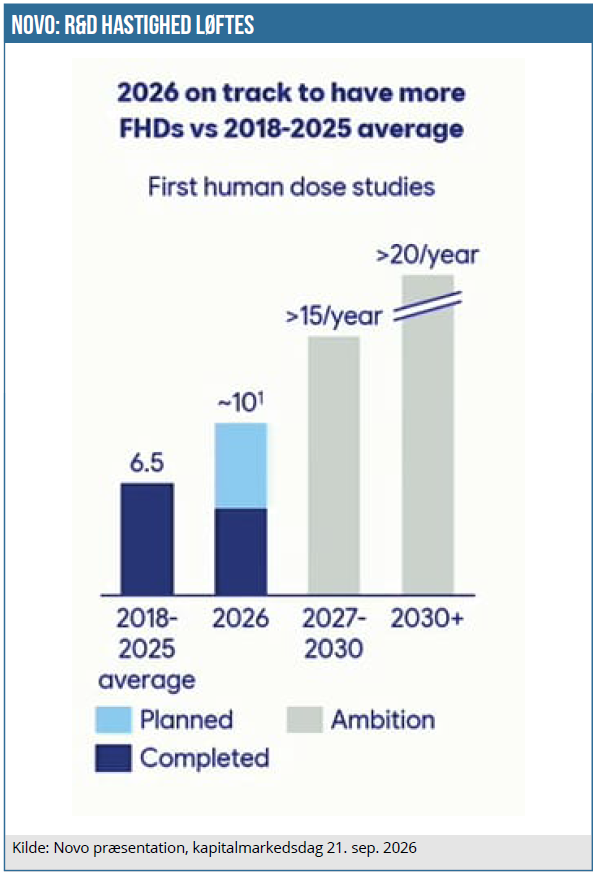
Novo tydeliggjorde tankegangen via en meget simpel statistik på, hvor mange ”first-in-human-doses” (FHDs) studier Novo historisk har præsteret, og hvad man forventer fremadrettet. I år er målsætningen 10, men det er muligt, at man når 11, hvis alle projekter når hele vejen i mål (præklinik).
I de kommende år er det ambitionen at løfte det tal til mindst 15 og mindst 20 om året fra 2030 og frem. AI er en oplagt hjælper og accelerator i den prækliniske udvikling i laboratoriet, men der er endnu ikke nogen valid pejling på, om det i sidste ende også fører til bedre eller flere lægemidler. Meget symptomatisk blev der spurgt ind til dette på kapitalmarkedsdagen med spørgsmålet, om man allerede nu kan sige, om AI øger sandsynligheden for succes, eller om man blot når hurtigere frem til de fejlslagne projekter? Novos forskningsdirektør medgav, at det var for tidligt at udtale sig om dette, men at han gerne ville tale om det igen om et år, når de første data fra FIH-studierne ligger på bordet.
Indtrykket vi går derfra med
Novo kunne ikke trylle nogen kanin op af hatten for de kommende år frem til 2030. I stedet kommer man til at kæmpe hårdt for at ”stabilisere” omsætningen, ligesom den “broadly stable” udvikling i både gross og operating margin ikke er tegn på stor optimisme.
Væksten frem til 2030 bliver således midt-encifret (CAGR) årligt set over hele perioden, og det underliggende budskab var nok også, at det godt kan blive volatilt fra år til år. Vi har som nævnt også vores tvivl om, hvorvidt de fremlagte mindst 150 mia. DKK i pipeline-omsætning overhovedet er nok til at afbøde semaglutide-tabet.
Med andre ord er det umiddelbare indtryk, at der ligger et par kedelige år forude uden synderlig vækst ift. Novos historik. Opkøb, tilkøb og nye data fra senfaseprojekterne kan naturligvis ændre lidt på historien, ligesom Novo måske også grundlæggende efter ledelsesskiftet har anlagt en lidt forsigtig og konservativ tilgang i tråd med udmeldingerne for 2026.
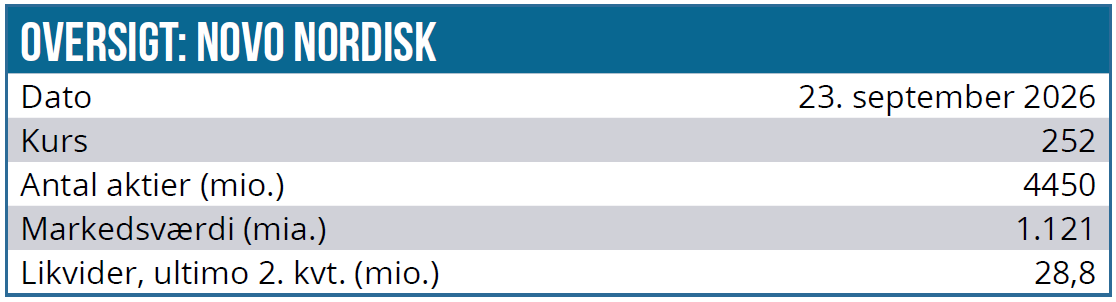
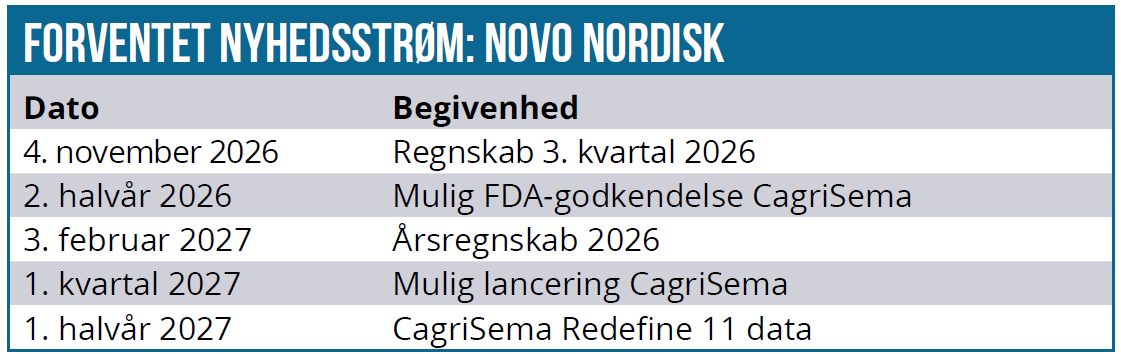
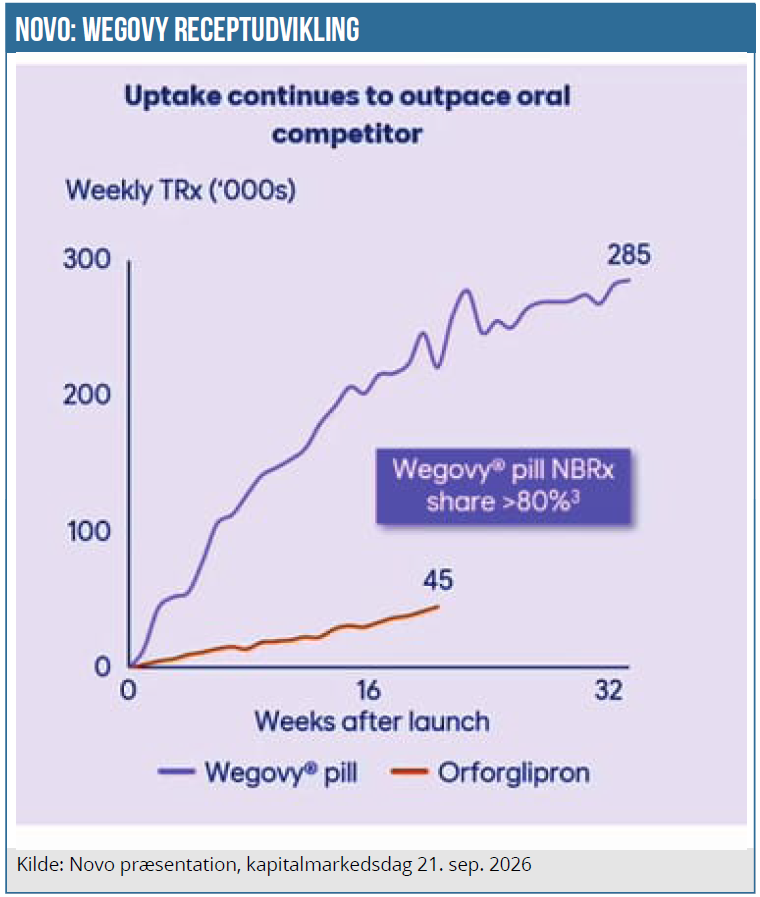
I nær fremtid vil den fortsatte udvikling mellem Wegovy-pillen og Lillys stigende konkurrence med Foundayo være et fokuspunkt – ikke mindst fordi de hver især i øjeblikket kommer med ”divergerende” udmeldinger om markedsandele. Derefter vil godkendelsen af CagriSema i slutningen af året og den efterfølgende lancering i 2027 give vigtige pejlemærker om, hvorvidt Novo stadig kan være med i konkurrencen inden for både fedme og diabetes.
Kursmål lidt ned
Vi sænker vort kursmål en smule til 300 DKK, som en refleksion af tilbageslaget i investorsentimentet, der sjældent skifter overnight til den positive side i en aktie af Novos størrelse. Som vi har skrevet tidligere, er der intet quick-fix for Novo. Usikkerheden er højere, end investorerne historisk har været vant til, og det koster på prissætningen, og det samme gør indtrykket af et Novo, der også selv har en dårligere pejling på fremtiden end normalt.
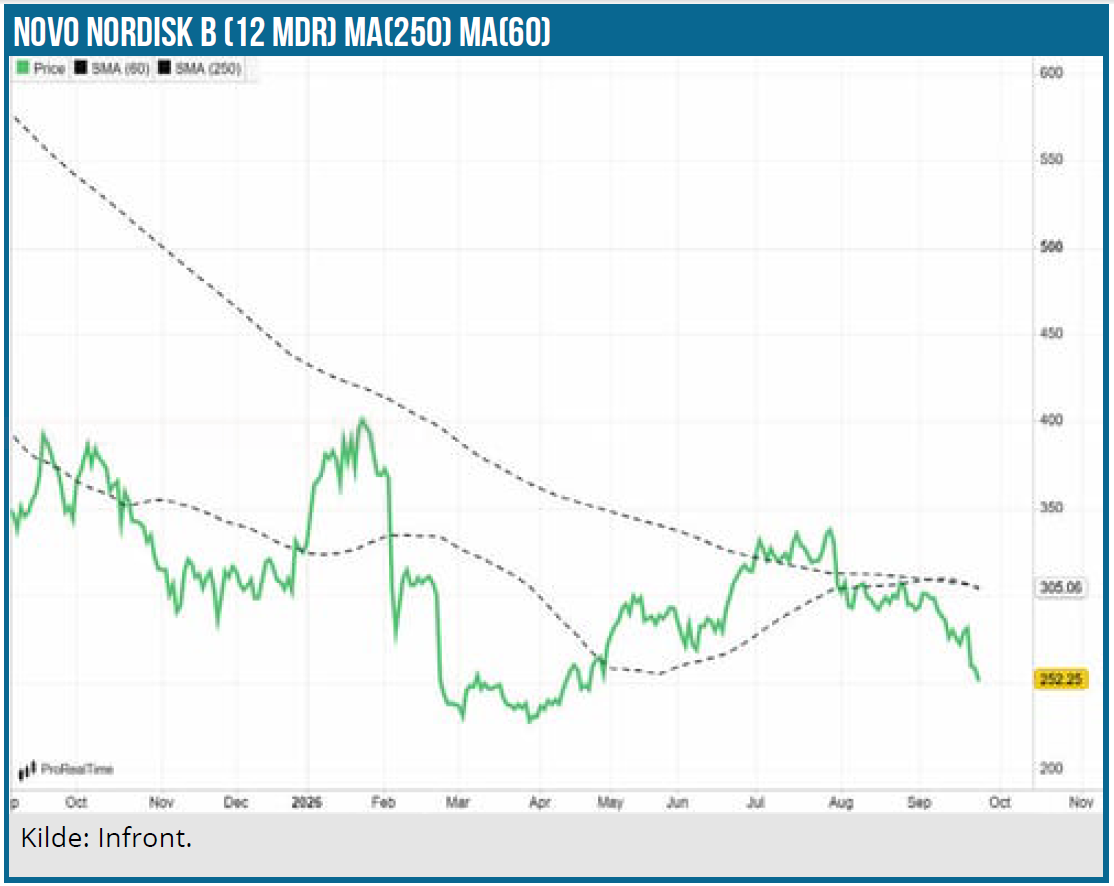
En formentlig konservativ guidance og et fortsat stærk cash flow og dedikation til at sende kapital retur er omvendt understøttende for aktien og investorer med et lidt længere perspektiv end de næste recepttal og den næste lancering. På kursgrafen er den seneste bund omkring 230 DKK et fix-punkt, mens vi opad kigger på niveauet omkring vort kursmål, som i øvrigt indikerer en P/E omkring 12-14 frem til 2028.
Investorerne kigger indtil videre forgæves efter et positivt pejlemærke for fremtiden, og forventningerne er lave, og det er altid et lidt bedre udgangspunkt end det modsatte.
Kurs på analysetidspunkt:
252 DKK
Kursmål 12 mdr.:
300 DKK
Analysedato:
24. september 2026
Steen Albrechtsen og eller dennes nærtstående ejer aktier i Novo. Aktien ligger også uænret i Modelporteføljen.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.