

Den næsten uendelige historie om Xspray Pharma fortsætter, men med forventningen om at genindlevere begge ansøgninger i løbet af 4. kvartal kan man godt spore en behersket optimisme hos selskabet, der tidligere på måneden opdaterede investorerne på den aktuelle situation. Den udfordrede fabrik i Italien er klar til inspektion, og positivt er det også, at markederne trods generisk konkurrence stadig har en tilpas høj værdi, hvor selv små markedsandele kan blive meget interessant for Xspray og deres forbedrede versioner af originallægemidlerne. Med forsinkelserne og en mulig lancering nu i 2. halvår 2027 skal der dog flere penge i kassen for at nå over målstregen.
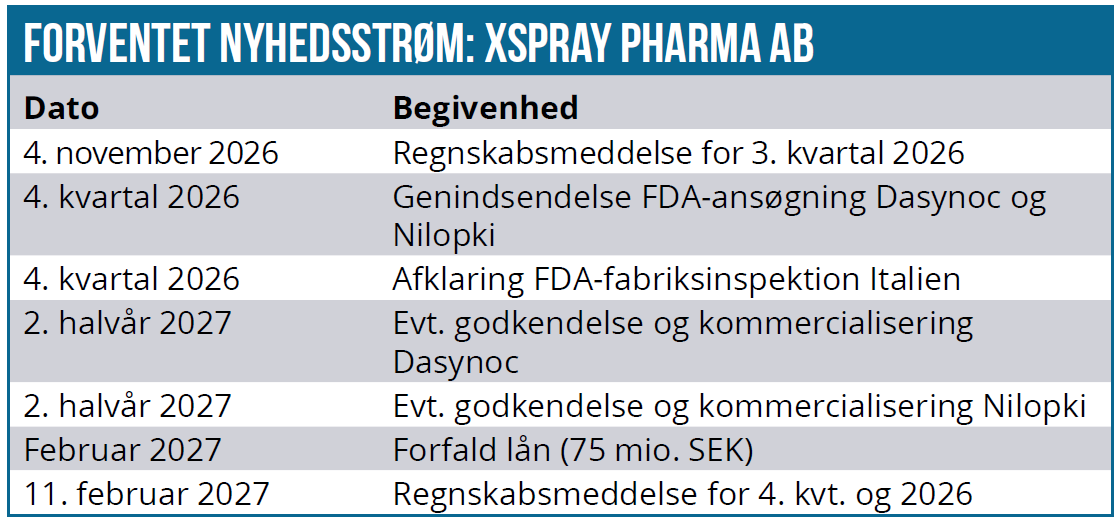
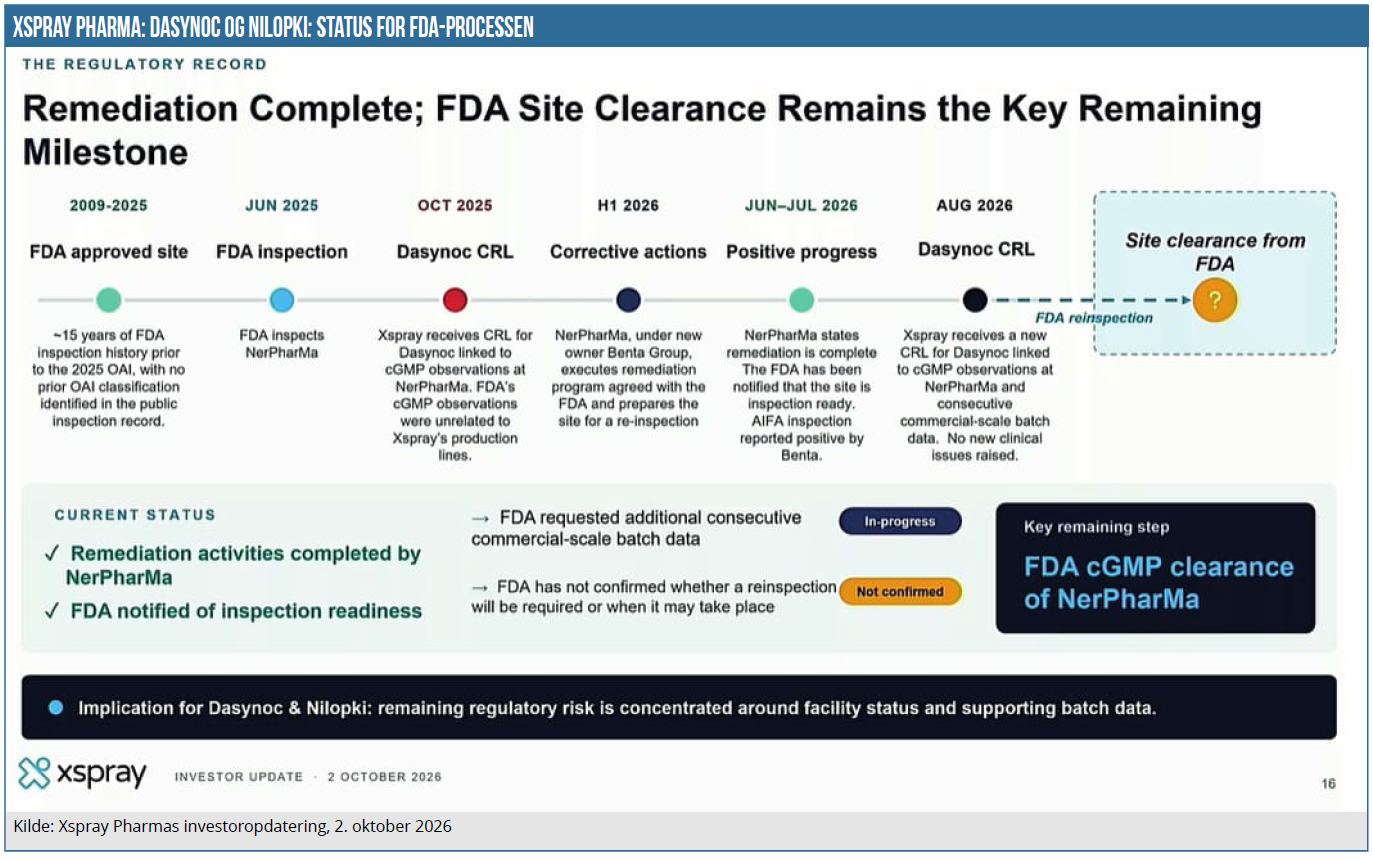
Den første forudsætning for, at man overhovedet kan tale om en fremtid for Xspray Pharma, er, at den hårdt prøvede fabrik i Italien opnår godkendelse. Italienerne har allerede i sommer meddelt FDA, at de krævede udbedringer er gennemført i henhold til den aftalte CAPA-plan, og at man er klar til inspektion. Ifølge Xspray Pharma har FDA endnu ikke tilkendegivet, om man vil gennemføre en ny inspektion og i givet fald hvornår, den vil finde sted. Her tæller det positivt, at de italienske lægemiddelmyndigheder har gennemført en inspektion i sommer med tilfredsstillende resultat.
Det paradoksale i den lange lidelseshistorie om Xspray Pharma er, at fabrikken i øvrigt forud for inspektionen i 2025 ikke havde fået nogen OAI-anmærkning i 15 år. OAI er den alvorligste af FDA’s 3 klassifikationer og står for ”Official action indicated”.
Som det huskes, handlede det ikke direkte om den produktionslinje, der skulle producere for Xspray Pharma, men om mere generelle problemer andre steder på fabrikken ift. sterile områder og ”renholdelse” samt en række mangler i de skriftlige procedurer og vejledninger til fejlrapportering, opfølgning, kvalitetskontrol, m.v.
Disse kan ses i den officielle 483-rapport, men selv uden fabriksproblemer ville Xspray sandsynligvis stadig have fået flere CRL-svar på ansøgningerne undervejs for Dasynoc pga. udfordringerne med bl.a. labels og dosisreferencer.
Nu er man imidlertid ved at være ved målstregen og konkret for Dasynoc mangler der ”kun” en fabriksinspektion (/godkendelse) og ekstra data og validering af sekventielle kommercielle batches.
For Nilopki er der en udfordring med et dosisniveau tiltænkt en særlig undergruppe af patienter.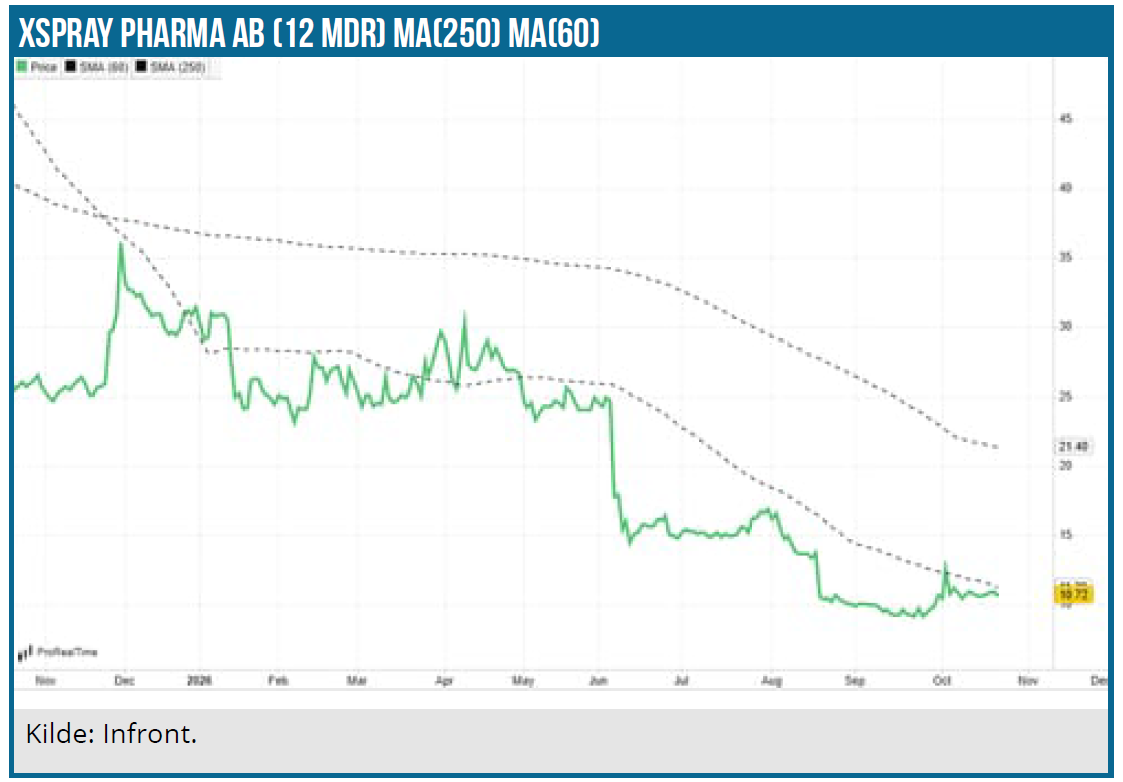
Der er stadig et marked
Xspray Pharma fremlagde for nylig nye data på en lægemiddelkonference i Gøteborg. Samtidig præsenterede ledelsen og opdaterede på selskabets status i forlængelse af en skriftlig opdatering man havde udsendt tidligere på dagen.
Hovedbudskaberne var klart, at man agter at genindsende ansøgninger for både Nilopki og Dasynoc senere i 4. kvartal. Endvidere kan dette ske (og igangsætte ansøgningsprocessen), uden at fabriksgodkendelsen er i hus. Det er et sideløbende projekt, som dog naturligvis skal være afsluttet, førend Nilopki og/eller Dasynoc i sidste ende kan opnå godkendelse. Behandlingstiden vil formentlig være 6 mdr. for begge ansøgninger, hvilket bringer os hen i 2. halvår 2027, førend en godkendelse kan være i hus, og man kan begynde at lancere. Forudsat naturligvis at OAI’en er blevet fjernet fra fabrikken.
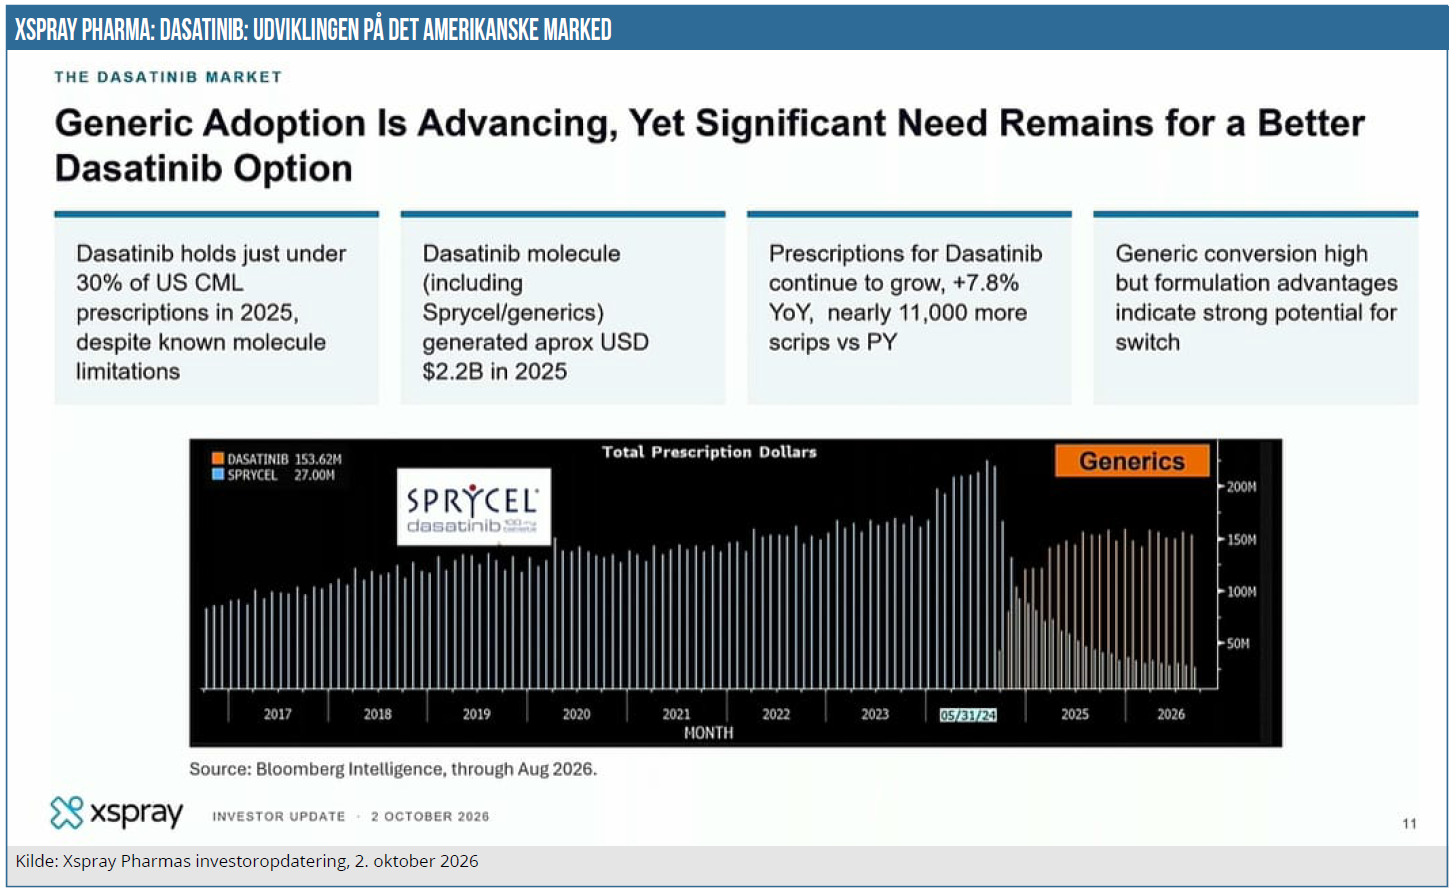
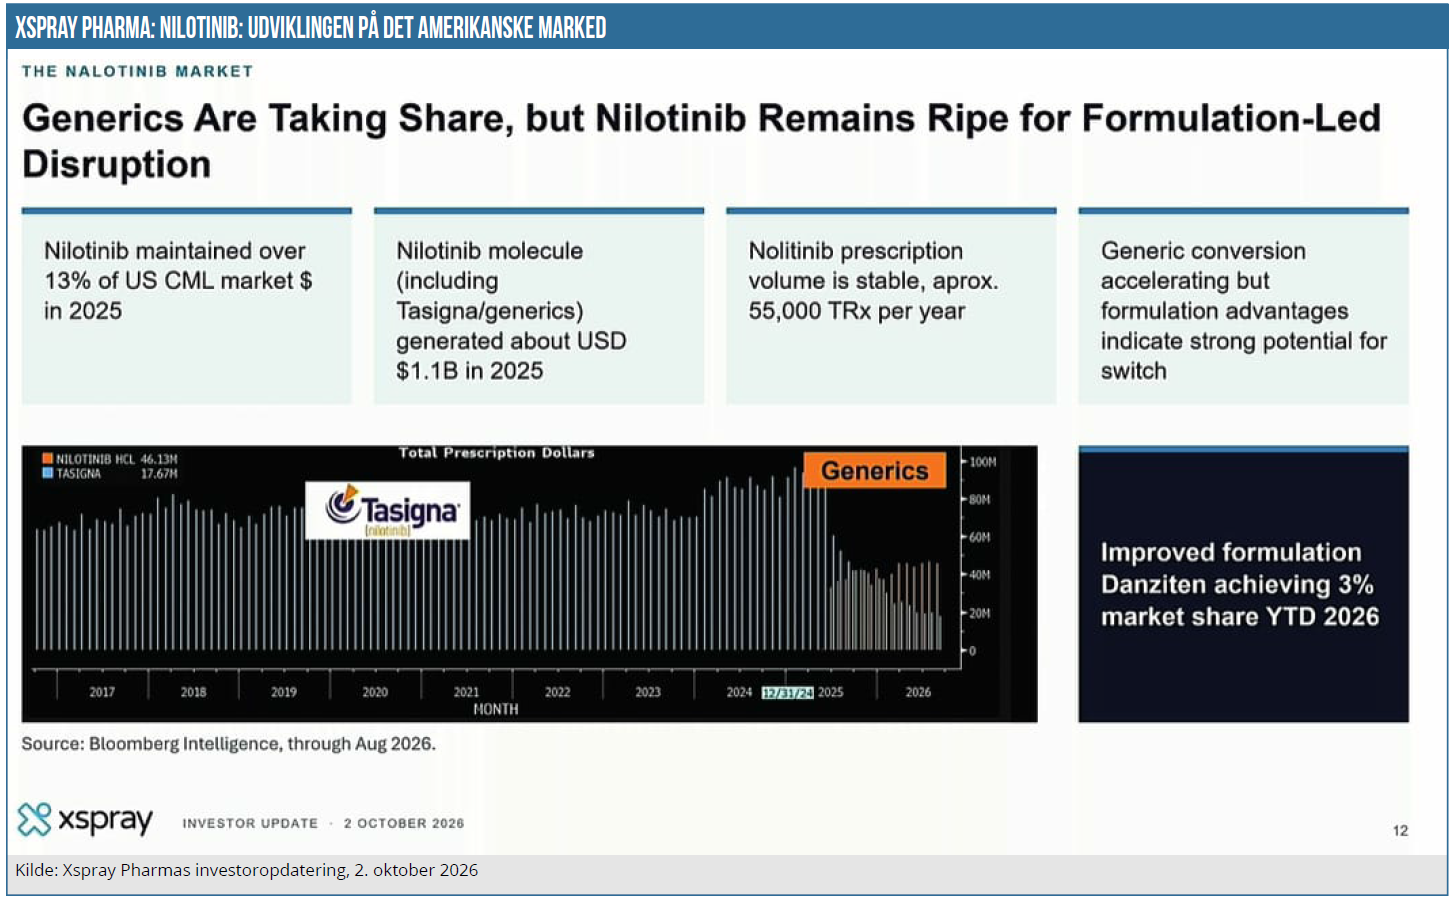
Et fokusområde var også de CML-markeder, man kommer til at lancere ind i. Her er observationen, at markedets værdi ikke er faldet så voldsomt, som man kunne have frygtet, efter at der blev åbner for generisk konkurrence. Trods generisk konkurrence sælges der eksempelvis stadig for små 180 mio. USD om måneden af dasantinib, hvoraf generika står for 150 mio. USD, mens originalen Sprycel står for 30 mio. USD. Med andre ord et totalmarked på lige over 2 mia. USD, og selv få procenter af dette vil gøre underværker for Xsprays investeringscase. For Nilopki er de tilsvarende tal 47 mio. USD og 17 mio. USD om måneden, svarende til et årligt totalmarked omkring 750 mio. USD.
Et andet hovedbudskab fra præsentationen var, at Xspray Pharma kan nå break-even 7-12 måneder efter lancering ud fra en forudsætning om, at man når 500 patienter, svarende til ca. 5 % af patienterne. Det er fortsat Xsprays forventning, at man bringer forbedrede lægemidler på markedet, som dermed ikke direkte skal konkurrere med de generiske versioner.
Som reference er der f.eks. blevet lanceret en forbedret version af Tasgina/nilotinib kaldet Danziten, som har vundet 3 % af markedet. Danzitens listepris er i øvrigt tæt på 20.000 USD om måneden.
I forhold til de øvrige markedskarakteristika er der ikke ændret meget siden vore tidligere analyser. Koncentrationen af klinikker er fortsat høj forstået på den måde, at ”kun” 450 key accounts (klinikker/receptudskrivere) står for 81 % af recepterne.
Finansiering er igen et problem
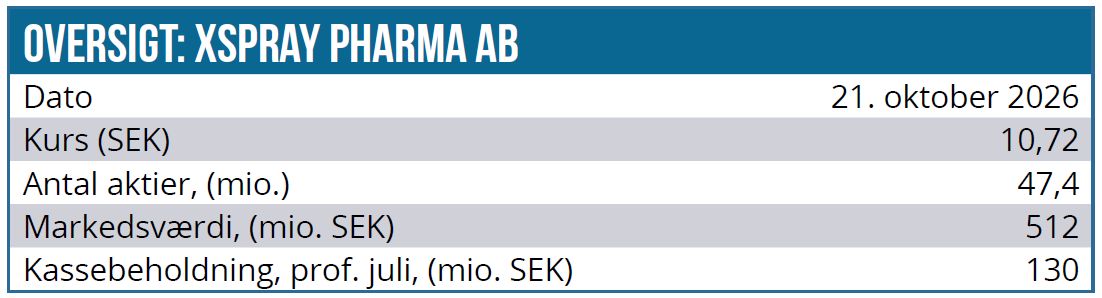
At kalde finansieringen et decideret problem er måske i overkanten, men vi kommer ikke uden om, at Xspray ved udgangen af 1. halvår havde 180 mio. SEK i kassen, hvilket i runde tal kun modsvarer et års drift. Hertil kommer, at et lån på 75 mio. SEK forfalder til februar, ligesom der også skal være plads til et løft i omkostningerne, når selve den kommercielle lancering forhåbentligt starter i 2. halvår 2027.
En forlængelse af lånet og en emission på f.eks. 100-150 mio. SEK bør være nok til at nå i mål eller som minimum hen forbi godkendelse, hvorefter finansieringsmulighederne bør stige markant i antal.
Formuleringen i halvårsregnskabet var ganske klar, omend den blev skrevet før Dasynoc blev afvist i august. Dog havde selskabet nok en ganske klar indikation af, at afvisningen var på vej pga. den manglende fabriksinspektion.
”In light of this, the Board of Directors is actively engaged in evaluating the company’s financial requirements and position, recognizing that additional financing will be required to support the successful commercial launches of the company’s product candidates. Various financing alternatives are continually being reviewed.”
Derudover kan vi her til sidst nævne, at CEO Blake Leitch i slutningen af september købte 50.000 aktier og løftede sin beholdning til 100.000 aktier. Ved den veltimede købskurs på 9,51 SEK er det selvsagt ikke en stor investering, men alt tæller i øjeblikket ift. at genoprette investortilliden til, at Xspray når i mål med FDA og får sine nuværende to lægemidler ud på CML-markedet. De første 50.000 aktier blev i øvrigt købt i juni til en kurs tæt på 15 SEK.
Vort kursmål sænkes til 25 SEK, men dog med et forbehold for en kommende udvandingseffekt fra en hård kapitalforhøjelse. Historisk har man gået forholdsvis forsigtigt til værks på den front, men det er naturligvis ikke noget, der kan fortsætte i en uendelighed efter skuffelse på skuffelse, så risikoen er til stede. En forholdsvis stærk aktionærkreds kan måske afbøde det og hjælpe med strikke en mere blid/aktionærvenlig investeringsløsning sammen, der kan bringe selskabet frem til break-even.
For nu er aktien i høj grad stadig high risk, high return, men trods den brogede historik bør en godkendelse være rykket nærmere. Fabrikken må dog stadig siges at være en stor ubekendt og risiko. Det vil også være fornuftigt som investor at reservere kapital til en kommende kapitaludvidelse, eller helt afvente en løsning på kapitalsituationen før man overvejer køb af aktien.
Kurs på analysedato: 10,70 SEK
Kursmål: 25 SEK
Analysedato: 21. oktober 2026
Steen Albrechtsen og/eller dennes nærtstående ejer aktier i Xspray Pharma. Aktien ligger også i Modelporteføljen.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.