

NNIT har bekræftet, at man undersøger muligheden for at sælge et af de få lyspunkter i forretningen – nemlig den DK-fokuserede konsulentforretning Scales. En salgspris kan blive betydelig i forhold til markedsværdien lige over 1 mia. DKK, men hvis ikke man får løst indtjeningsproblemerne i resten af koncernen, kan provenuet i værste fald ende med blot at give kortvarig lettelse til investorerne. Måske vil et frasalg blot være endnu et skridt i en kontrolleret afvikling af NNIT-koncernen, der har været igennem mange år med dyre transformationer.
Efter lidt længere tid med rygter i markedet om, at NNIT var i gang med at sælge den Microsoft-fokuserede konsulentforretning Scales kunne selskabet i denne uge bekræfte, at man havde påbegyndt en proces og udpeget en rådgiver (Nordea).
NNIT valgte tidligere på året at udskille Scales som en selvstændig forretning i sin rapportering, og det satte givetvis gang i rygterne om, hvorvidt Scales var på vej ud af koncernen. Det blev understreget i meddelelsen tidligere i denne måned, at det var tidligt i processen, og at det naturligvis ikke er sikkert, at man ender med en transaktion.
Scales har været succesen
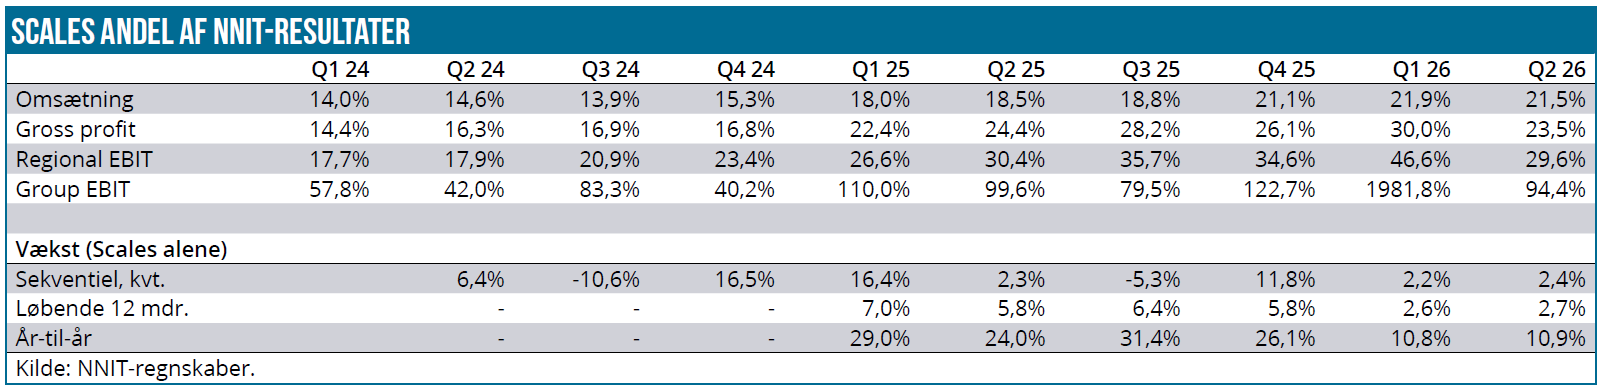
Scales udgør i dag 21,5 % af den samlede omsætning og omkring 25 % af bruttoindtjeningen i NNIT og er således en enhed, der trækker op i det samlede billede. På regional EBIT (divisionsniveau) leverer man omkring 1/3 af EBIT-resultatet i NNIT-koncernen, så det er klart en væsentlig del, som søges frasolgt. Og et frasalg der formentlig også vil være værdiskabende ift. markedsværdien i dag.
Scales blev købt i 2017 og er siden da blevet fremhævet som en succeshistorie. Købsprisen var 122 mio. DKK foruden en earn-out, der endte på 55,8 mio. DKK og dermed løftede købsprisen til 178 mio. DKK. Væksten for Scales var flot i årene omkring købet, og omsætningen lå på 116 mio. DKK i 2016 og 145 mio. DKK i 2017. I 2019, som var sidste år for earn-out beregningen, nåede omsætningen 235 mio. DKK.
I dag vokser omsætningen stabilt og er nået op over 350 mio. DKK årligt. Scales leverer næsten 100 mio. DKK i (regional) EBIT, og salgsprisen ved en EBIT-multiple i den højere encifrede ende er derfor nem at lave et overslag på, om end der måske også er en risiko for, at visse omkostninger ligger helt oppe på koncernniveau og derfor ikke indgår i det ”regionale EBIT”. Et stort 3-cifret millionbeløb synes til gengæld ikke at være umuligt for den rette køber, der vil kunne tilføje 350-400 mio. DKK i årlig omsætning til sin forretning og som nævnt tæt på 100 mio. DKK i EBIT – alt andet lige.
I grove træk betalte NNIT omkring 1x omsætningen i købspris, og baseret på EBIT-marginen på 10-15 % dengang betalte man anslået en EBIT-multiple i den høje encifrede ende. I dag handler andre konsulenthuse som Netcompany, Columbus og Kairos til tocifrede EV/EBIT-multipler. De to sidstnævnte har et pænt fokus på Microsoft og kan måske derfor bruges som grove peers, selvom det er vigtigt at notere, at de er væsentlig større og mere spredte geografisk. En multiple på f.eks. 7-10 vil indikere en salgspris på op mod 1 mia. DKK og dermed modsvare en stor del af NNIT’s markedsværdi.
Not-so-Special Items
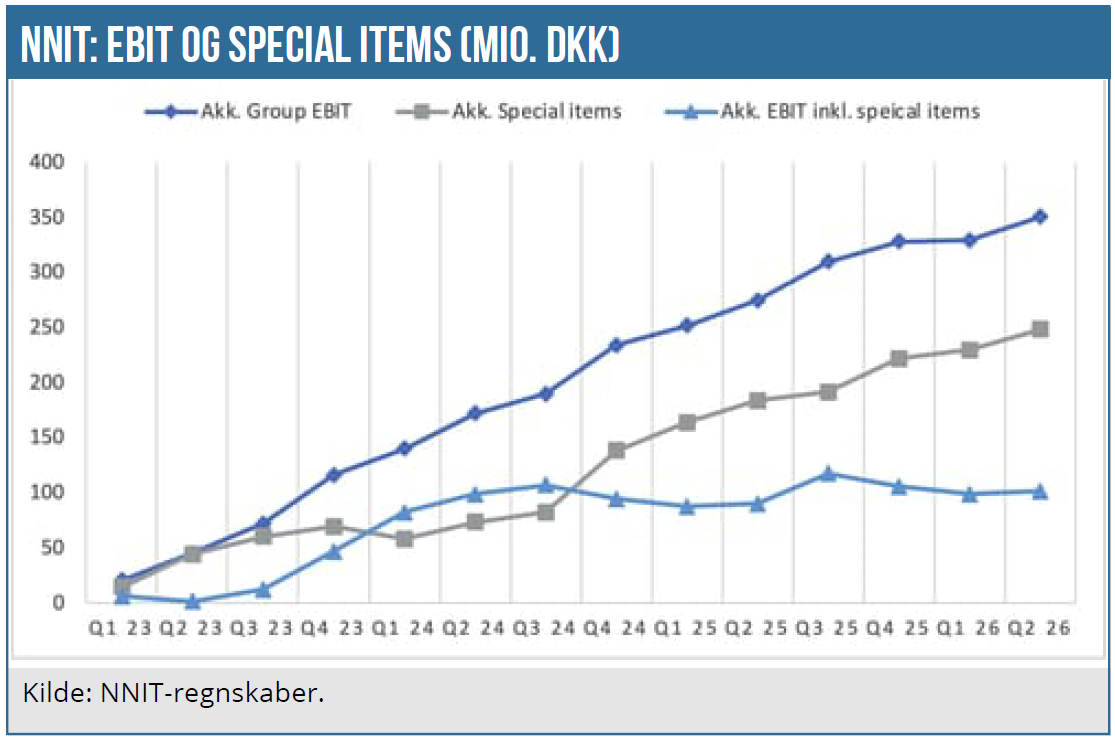
Siden 2023 og efter det store frasalg af infrastruktur-forretningen har NNIT over de i alt 14 kvartaler frem til i dag leveret en samlet omsætning på 6,2 mia. DKK, eller forholdsvis stabilt mellem 412 og 475 mio. DKK per kvartal. Længere nede i resultatopgørelsen er det blevet til et samlet Group EBIT på 350 mio. DKK, eller det man godt kan kalde en lidt ”undervældende” EBIT-margin på 5,6 %.
Endnu værre bliver det, når man går en linje længere ned i resultatopgørelsen, for her dukker de særlige omkostninger op, eller ”special items”, som af natur bør være ”ikke-tilbagevendende”. Definitionen hos NNIT er forholdsvis klar:
”Special items comprise costs that cannot be attributed directly to NNIT’s ordinary activities and are non-recurring in nature” I ”imponerende” 13 ud af de 14 kvartaler er der bogført negative special items for 20 mio. DKK i gennemsnit per kvartal eller 350 mio. DKK i alt. Et enkelt kvartal var positivt med +11,7 mio. DKK, men ellers har der været negative special items i hvert eneste kvartal. Akkumuleret over perioden når EBIT som nævnt op på 350 mio. DKK, men de akkumulerede special items, når 248 mio. DKK. Og reelt har man altså reelt kun leveret et EBIT på 100 mio. DKK over perioden. Vi har endda udeladt året 2022, hvor der var special items på hele 278 mio. DKK, da frasalget af infrastrukturforretningen forståeligt nok måtte kræve en større transformation og udskilning.
I det pessimistiske hjørne kan man godt uden at dømme eller anklage nogen overveje, om det vitterlig har været nødvendigt med special items i hvert eneste kvartal (14 ud af 14 – heraf 13 negative. Og 18 ud af 18 hvis man tager 2022 med). Det udvander i hvert fald betydningen noget, uden at vi på den måde skal underkende den transformation, NNIT har været igennem.
I den positive tolkning må konklusionen være, at koncernen i den grad bør have ryddet op og transformeret og skåret til, således at indtjeningsmulighederne fremover er gode, når aktiviteten hos kunderne stiger.
I år har man bogført special items for 27 mio. DKK i de første to kvartaler, men der er givetvis mere på vej, da NNIT efter CEO-skiftet er i gang med en strategisk gennemgang, og man i sin guidance indtil nu blot siger, at niveauet for hele 2026 vil ligge under sidste års 83 mio. DKK. Da året startede, var meldingen ”signifikant under”, så forventningen til special items blev i praksis løftet, da man nedjusterede efter 1. kvartal.
Forladt aktie
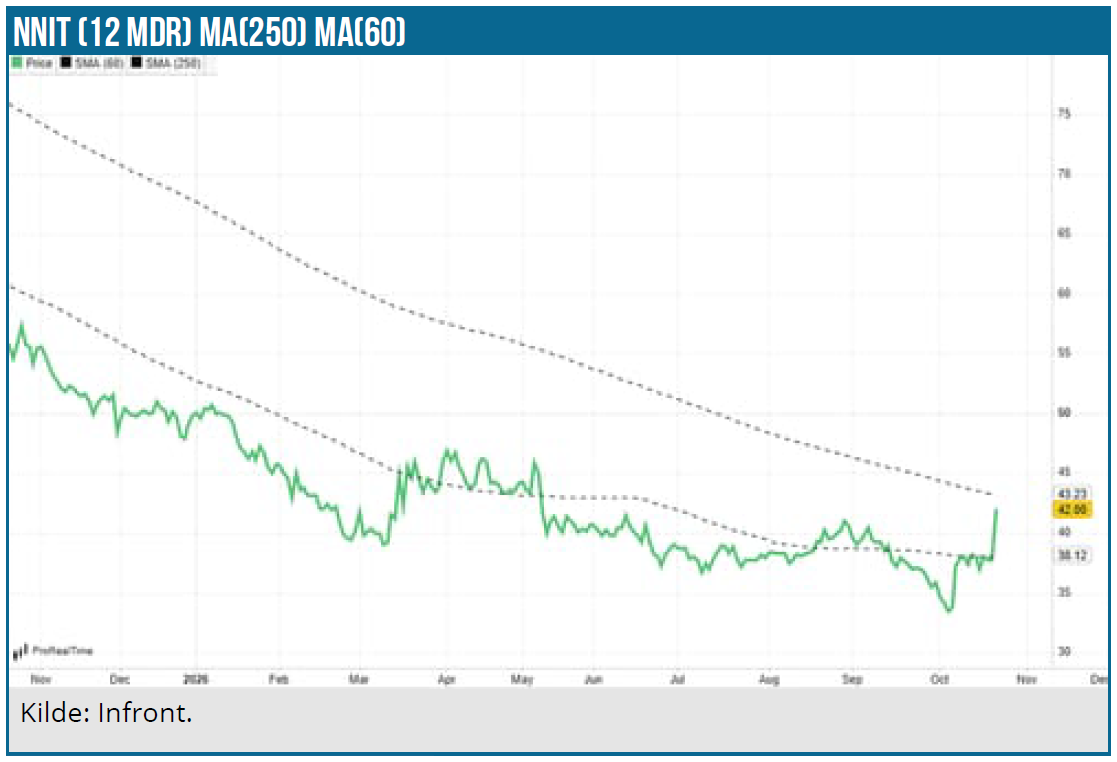
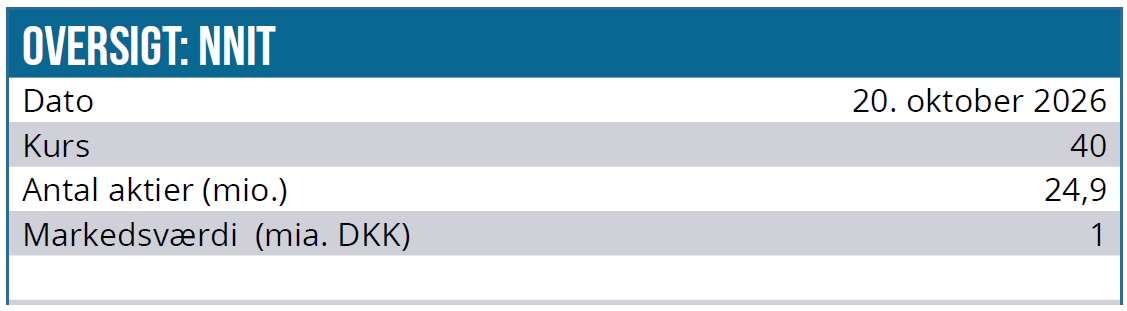
Når en aktie falder så meget og så kontinuerligt, som det har været tilfældet for NNIT, melder spørgsmålet sig altid om, hvornår nok er nok. Ved en aktiekurs på 40 er markedsværdien af NNIT kun lige 1 mia. DKK, og det er givet, at tilliden til selskabet og dets formåen er ganske lav. Historikken med Novo-familiens ejerskab på 51 % har ligget som en mulig trigger for et ejerskifte, for Novo Nordisk udgør nu kun lige over 10 % af omsætningen.
Kunderne i Life Science industrien har været igennem et par hårde år med økonomisk nedtur og senest en række mere strukturelle udfordringer med told og prisreformer i USA. Vi ser bestemt et potentiale for en life science fokuseret nichespiller i IT-konsulentbranchen, men spørgsmålet er, om NNIT er ved at blive for små til at kunne agere effektivt og profitabelt globalt?
Et andet spørgsmål er, om den offentlige forretning i Danmark måske bliver næste enhed på salgsblokken, og om de faste omkostninger igen skal tilpasses. Det synes i hvert fald stadig lidt svært at se de store synergier mellem en dansk offentlig-sektor forretning og en global life science forretning. De store krav til regulering og kontrol fremhæves f.eks. som en fælles faktor, men er det nok på sigt?
Et frasalg af Scales vil helt sikkert sætte fornyet fokus på NNIT, og de værdier der ligger i forretningen. Det vil dog også med fornyet kraft rejse spørgsmålet, om provenuet fra et eventuelt frasalg blot vil forsvinde ned i resten af forretningen? Altså vil et Scales-frasalg måske kunne give kortvarig lettelse, men ikke løse de grundlæggende vækst- og indtjeningsproblemer i NNIT? Og investorernes tillid til en genopretning?
Vort seneste kursmål på 60 er der ingen grund til at ændre, men det er klart, at en position i en turnaround-aktie som NNIT kræver tålmodighed, og 12 mdr. er måske ikke nok. De større investorer har forladt aktien og kommer næppe tilbage lidt med det samme.
Vi fastholder det optimistiske kursmål på 60 DKK qua muligheden for, at Scales’ frasalg kan blotlægge værdier og skabe lidt køb ved indgangen. Det kræver dog også en troværdig plan for fremtiden efter Scales, for det bør være muligt at vride noget indtjening ud af en tilbageværende omsætning på 1,3-1,4 mia. DKK i det rette setup, ellers bliver det en lang og pinefuld død for den tilbageværende forretning og aktionærerne, formentlig suppleret med nye ”Special Items”. Og så er det nok bedre, at også den resterende forretning kommer ind i en anden og større ejermæssig konstellation.
Kurs på analysedato: 40 DKK
Kursmål: 60 DKK
Analysedato: 20. oktober 2026
Steen Albrechtsen og/eller dennes nærtstående ejer aktier i NNIT.
Steen Albrechtsen
Disclaimer: Læs her om ØU’s aktieanalyser.