I år præget af det store salg af Hearing-forretningen kæmper den resterende forretning med at overbevise investorerne om, at den er investerbar efter flere års vækstskuffelser og en generel strategisk slingrekurs. Trods en vækstnedjustering i 2. kvartalsregnskabet vil 2. halvår byde på vækst i begge tilbageværende forretningsben, men investorerne synes ikke at turde tro på, at momentum fortsætter i 2027.
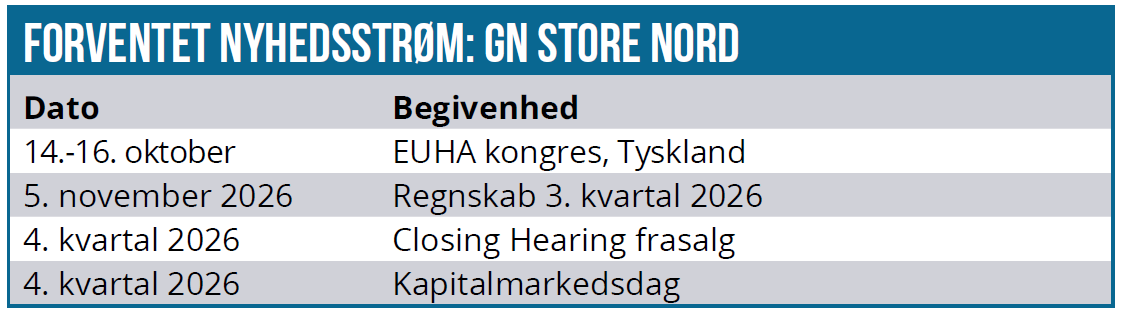
Med frasalget af høreapparatforretningen, som stadig ventes at gå igennem inden årets udgang, flytter al fokus sig naturligt til GN’s resterende forretning i form af Enterprise og Gaming. Hearing-forretningen blev næsten ikke nævnt i præsentationen af 2. kvartalsregnskabet, selvom transaktionen endnu ikke er closed.
Headset og Gaming har dog endnu ikke for alvor været klar til at stå alene i rampelyset, først og fremmest fordi man har kæmpet med at leve op til vækstforventningerne de senere år. I Enterprise har man en meget stor forretning i Europa (ca. 60 %) og her kniber det fortsat gevaldigt med at få væksten i gang, mens SteelSeries (Gaming) presses af den lunkne forbrugertillid, omend der lægges op til et flot 2. halvår.
I 2. kvartalsregnskabet nedjusterede GN den organiske vækst i 2026 fra 0-6 % til 0-3 %, selvom meddelelsen indeholdt formuleringer med en positiv undertone flere steder, hvilket umiddelbart kommer til at virke lidt skævt og selvmodsigende. Det hjalp næppe heller på billedet, at en umiddelbart positiv opjustering af margin-forventningen (fra 8-9 til 9-10 %) var drevet af told-refunderinger, man forventer at få i kassen i 2. halvår.
Den organiske vækstnedjustering taler stadig ind i historien om en forretning med manglende tillid, hvor væksten har skuffet gang på gang efter det store corona-boom for headsets. Med GN’s egne ord er man dog nået til et vendepunkt, hvor 2. halvår stadig vil skulle udvise vækst, hvis matematikken skal gå op. 4. kvartal sidste år var forholdsvis sløjt for GN (og i øvrigt også for andre konkurrenter), så årets største (jule-)kvartal er derudover nådigt på sammenligningstallene og dermed understøttende for vækstforventningen.
Det mindre forsvars-/militær-segment FalCom lander nok på samme niveau som sidste år, dvs. omkring 200 mio. DKK, idet flere sandsynlige upside scenarier (dvs. ordrer) ikke ser ud til at materialisere sig i år. Til gengæld er de ikke aflyst, men ”blot” rykket til næste år. Disse ordrer var tilsyneladende en del af prognosegrundlaget, hvis GN skulle være landet i den høje ende af vækstforventningen på 3-6 %, og dermed også en delforklaring til nedpræciseringen.
En væksthistorie for 2027?
Det store spørgsmål er nu, hvordan væksten i 2. halvår vil fordele sig hen over de to kvartaler, fordi det først og fremmest kan indikere, om det hele i grove træk ”blot” hænger på et godt julesalg? Eller om der er tegn på en mere kontinuerlig vækst i omsætningen, som også vil række ind i 2027? Dermed bliver det en vigtig indikation af, om GN (i særdeleshed Enterprise) efter flere års stilstand nu kan blive en væksthistorie.
Svaret står ikke krystalklart, omend GN’s ledelse tydeligt indikerede, at 3. kvartal også ville vise vækst. Lidt bemærkelsesværdigt afviste man at tale om, hvordan 3. kvartal var gået frem til regnskabsfremlæggelsen d. 19. august, så fuld transparens over vejen tilbage til vækst har man næppe endnu.
Enterprise viste 7 % negativ organisk vækst i 2. kvartal og 5 % i 1. kvartal, men der er udsigt til et ”turning point” i 3. kvartal, hvor man vender tilbage til vækst efter mange kvartalers tilbagegang. Særligt er det en række nye produktlanceringer, der skal drive væksten, og i løbet af forholdsvis kort tid vil en stor del af produktporteføljen i Enterprise være fornyet. Udenfor Europa er væksten kommet i gang, mens Europa stadig hænger gevaldigt. Enterprise som helhed ventes at levere en svagt negativ organisk vækst (-3 % til 0 %) for hele 2026, så 2. halvår bliver positiv, når status efter 1. halvår var -6 %.
For Gaming er udsigterne lidt bedre, efter at -1 % i 1. kvartal blev vendt til +5 % i 2. kvartal. Der forventes yderligere acceleration, for man fastholder, at Gaming for helåret vil levere i den nedre del af det udstukne interval på 7-15 % organisk vækst. Da 1. halvår samlet set leverede 2 % positiv vækst, dækker forventningen implicit over en tocifret procentuel vækst i 2. halvår for Gaming.
GN-ledelsen taler selv om et ”fairly constructive market” i 2. halvår indenfor gaming, hvor den længe ventede lancering af bl.a. det nye GTA-computerspil bør give medvind til hele gaming-branchen.
Margin-opjustering uden effekt
Trods nedpræciseringen af væksten blev marginen opjusteret fra 8-9 % til 9-10 % på EBITA, hvilket ved en omsætning i underkanten af 10 mia. DKK modsvarer ca. 100 mio. DKK per procentpoint. GN forventer på linje med flere andre selskaber at få told/tariffer refunderet i USA i løbet af 2. halvår. Det drejer sig om 100-150 mio. DKK, som man nu indregner i sine forventninger, og i praksis er opjusteringen af margin-forventningen derfor af ”lav kvalitet” og reelt set kun et spørgsmål om refunderet told.
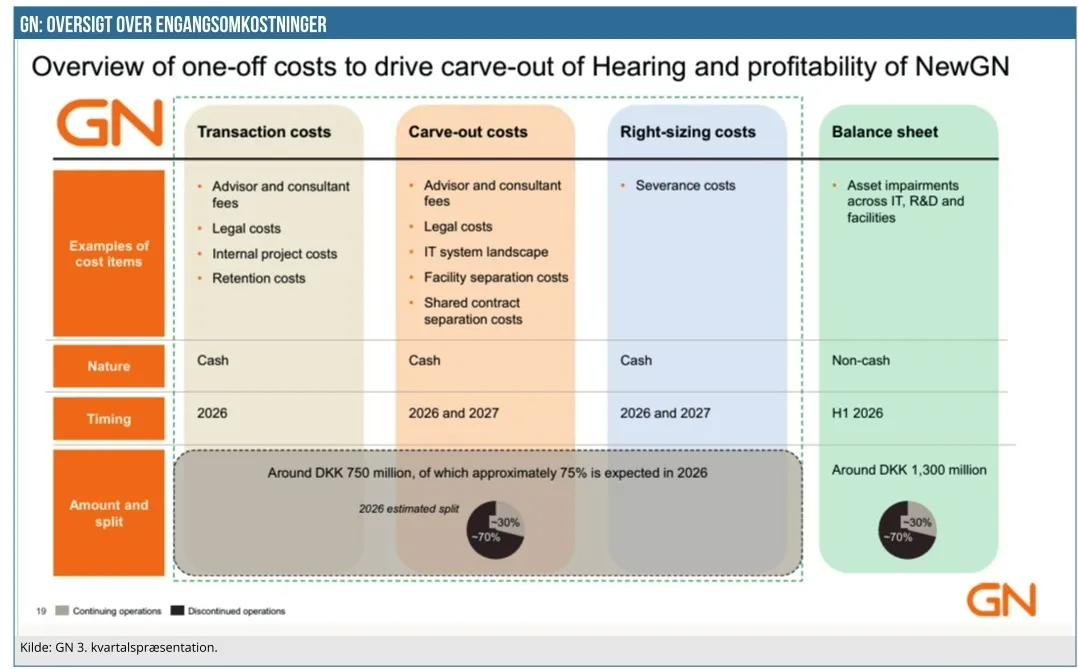
I forvejen er indtjeningen i år svært gennemskuelig, for GN regner med at skulle bruge hele 750 mio. DKK på at udskille Hearing og skære resten af forretningen til, fordi der opstår et hul på ca. 200 mio. DKK i faste koncernomkostninger, som den frasolgte forretning hidtil har dækket. Det er altså store omkostningsposter der flyttes rundt og skal fordeles i forskellige kategorier, for til sidste at blive bogført som engangsomkostninger eller special items.
”To drive the carve-out process, and to improve cost and productivity, GN, as earlier communicated, expects to incur one-off cash costs of around DKK 750 million across 2026 and 2027, of which ~75% is expected in 2026. The one-off cash costs will be a combination of transaction costs, carve-out costs and right-sizing costs. It is currently assumed that ~70% of these one-off cash costs will be related to the dis-continued business, and ~30% in relation to the continuing business.”
Der kan naturligvis ikke undgås at være en gråzone mellem de forskellige omkostningsposter til udskilning, rightsizing, etc., og derfor tør vi ikke lægge stor vækst på margin-præstationen i 2026.
Tillid halter efter slingrekurs
2026-regnskabet bliver voldsomt præget af Hearing-frasalget til italienske Amplifon, og året vil ikke overraskende være tungt præget af engangsomkostninger til udskilning og omstrukturering på 750 mio. DKK kontant, foruden 1,3 mia. DKK i non-cash nedskrivninger samt en skatteregning på forventeligt 1,5-2 mia. DKK oveni. I sidste ende bliver det altså ikke helt billigt at sælge Hearing, efter at man har brugt den sidste håndfuld år på at skabe ”one GN” og afvist fornuften i en opsplitning.
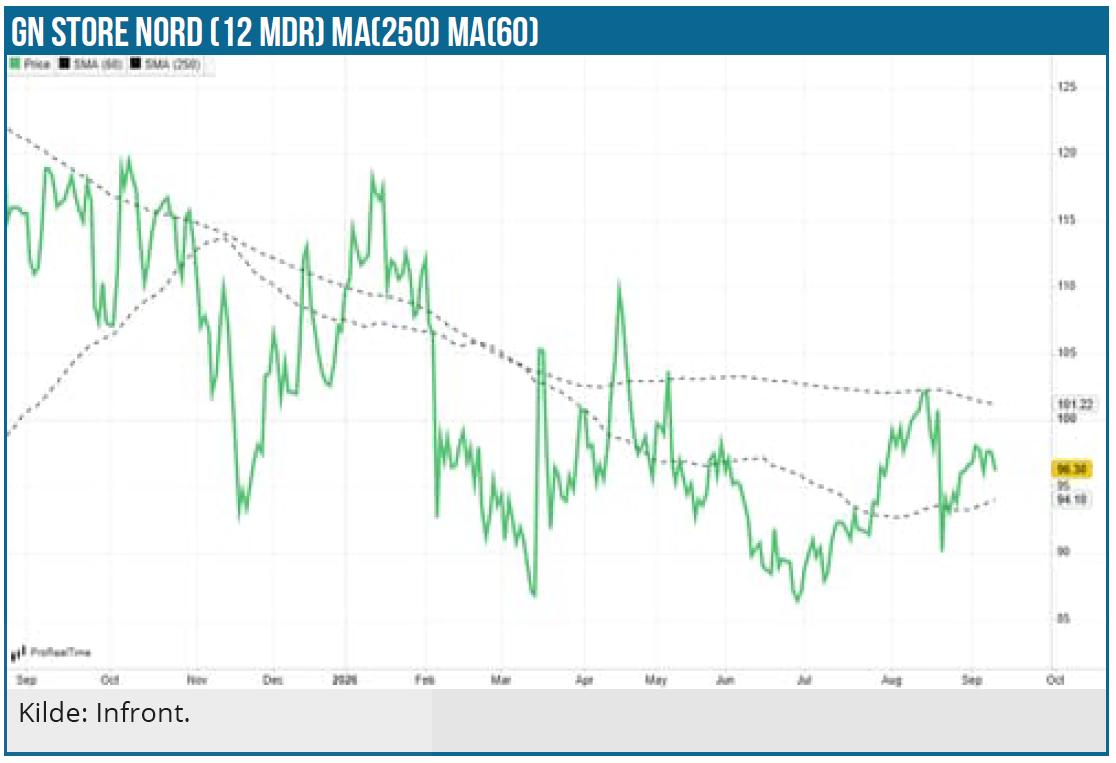
Det er en strategisk slingrekurs, som har sat sig i aktien og nok også forklarer, hvorfor aktiekursen reelt ikke er blevet belønnet for det store milliardsalg. Der er simpelthen ikke stor tillid til, at den resterende forretning kan drives fornuftigt.
Indeholdt i slingrekursen kan vi også nævne den lidt mærkværdige nedlukning af forbruger-forretningen forholdsvis kort tid efter at man stod og fremhævede den på en kapitalmarkedsdag.
At dømme ud fra aktiekursen tør investorerne ikke rigtig tro på, at væksten er tilbage i den tilbageværende forretning, ligesom man også afventer at se, hvor meget af provenuet der reelt bliver tilbage til aktietilbagekøb, når transaktionen er gennemført. Shortpositionen i aktien ligger fortsat omkring høje 9 % og indikerer dermed ikke nogen stor tiltro til fremtiden i den tilbageværende forretning, ligesom der måske er en mindre regulatorisk risiko.
En del af betalingen falder i Amplifon-aktier, som kursmæssigt er kommet lidt tilbage efter en bund ved kurs 8 i marts omkring annonceringen af Hearing-transaktionen og den nødvendige kapitalrejsning. Amplifon-aktien er kravlet tilbage til kurs 11-12 EUR og ligger dermed nu højere end den værdi på ca. 10,5, der var grundlaget for de 56 mio. aktier, som GN får som delbetaling, og som vil være underlagt lock-up i 9-15 mdr.
For to år siden lå kursen dog over 30 EUR, så det er ikke fordi, Amplifon-aktierne historisk ligger godt, trods stigningen til 12 EUR. Hvert Amplifon-kurspoint er således 56 mio. EUR værd for GN eller næsten 3 DKK per GN-aktie.
Dalende interesse?
Man skal være varsom med at lave skarpe konklusioner på baggrund af et indtil videre lille datagrundlag. Ikke desto mindre er det også værd at lægge mærke til, at der på GN’s to seneste telefonkonferencer (efter Q1 og Q2) kun var spørgsmål fra 7 forskellige analytikere, mens der efter årsregnskabet i februar og gennem hele sidste 2025 konsekvent var spørgsmål fra 10-13 forskellige analytikere. Her skal vi huske på, at meddelelsen om frasalget af høreapparatforretningen kom i marts, hvorefter interessen fra analytikerne altså (og dermed formentlig også investorerne) ser ud til at være dalet betydeligt.
Groft sagt tiltrækker en forbrugerelektronikforretning nok ikke helt de samme investorer, som en mere reguleret og langsigtet forretning som høreapparater. En vis udskiftning i aktionærkredsen er nok også i gang.
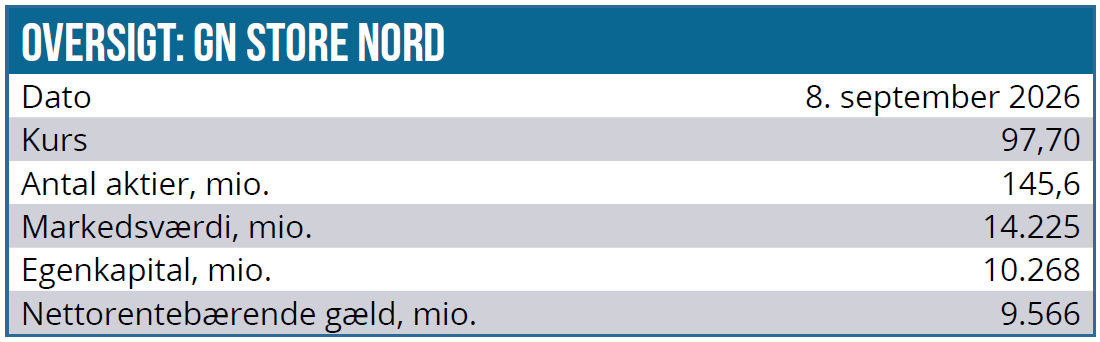
Kursmæssigt kigger vi stadig efter 130 DKK på sigt, når transaktionen til 17 mia. DKK er gennemført, gælden er nedbragt, og det efterfølgende aktietilbagekøb er gennemført. Det giver større gennemsigtighed – også for nøgletal og multipler, som pt. er kunstigt høje.
Vi forudsætter, at det nyfundne (forventede) vækst-momentum i 2. halvår fortsætter ind i 2027, hvilket på nuværende tidspunkt nok er den største risiko i aktien, udover en opfattelse af ”lav kvalitet” i indtjening og regnskaber pga. de mange engangsomkostninger år efter år og den ”strategiske slingrekurs”.
Kurs på analysedato:
97 DKK
Kursmål:
130 DKK
Analysedato:
8. september 2026
Steen Albrechtsen og/eller nærtstående ejer aktier i GN.
Disclaimer: Læs her om ØU’s aktieanalyser.