XVIVO Perfusion har gennem de seneste måneder leveret på flere af de vigtigste punkter i investeringscasen. Kerneforretningen er tilbage i tydelig vækst, hjerteteknologien har fået stærkere klinisk og regulatorisk dokumentation, og den europæiske kommercialisering er igangsat. Samtidig halter marginerne dog fortsat efter væksten, Services skuffer, og USA er stadig et regulatorisk projekt. Næste fase handler derfor mere om adoption, reimbursement og operationel gearing og mindre om klinisk evidens.
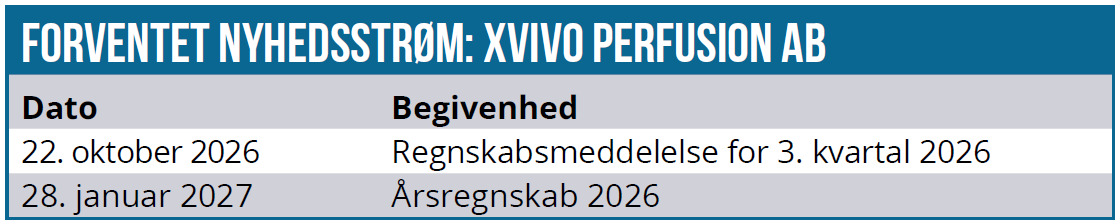
Det første kvartal 2026 gav et langt bedre underliggende billede end den rapporterede vækst på 10 % antydede. Omsætningen blev 241,0 mio. SEK mod 218,6 mio. året før, men organisk vækst i lokale valutaer var 23 %. Selv når indtægter fra hjertestudier blev fjernet, voksede forretningen 18 %. Thoracic steg 27 % organisk og Abdominal 24 %, mens Services faldt 10 %.
2. kvartal var stærkere og er det vigtigste finansielle bevis på, at 2025-svagheden ikke var strukturel. Omsætningen steg organisk med 36 % til 239 mio. SEK, selv uden indtægter fra hjertestudier. Thoracic steg 53 % i lokale valutaer og Abdominal 26 %, og omsætningsløftet slog samlet set tydeligt igennem på EBITDA, som steg fra 23,6 til 45,0 mio. SEK. Samme udvikling sås i EBIT-løftet fra 7,1 til 25,0 mio. SEK, mens bundlinjen blev 10-doblet til 16,3 mio. SEK.
Status for 1. halvår blev samlet set en organisk vækst på 29 % og en endnu pænere udvikling i både EBITDA og EBIT, mens bundlinjen nåede 52,6 mio. SEK mod et underskud året før. Forbedringen i både vækst og resultatkvalitet er tydelig – også fordi cash flow fra driften fulgte med og nåede 128,8 mio. SEK. XVIVO kan dermed fortsat finansiere sine investeringer via den eksisterende forretning.
Lungeforretningen er igen den stabile motor
Det mest undervurderede i 1. halvårs udvikling er efter vores vurdering ikke Heart Assist, men genaccelerationen i lungeforretningen. XVIVO har allerede en stærk global position i preservation og ex vivo lunge-perfusion, og det giver selskabet en ”industriel” base, som mange andre medtech-vækstcases mangler.
Thoracic voksede 38 % organisk i 1. halvår og 34 % eksklusive indtægter fra hjertestudier. I 2. kvartal var den organiske vækst 53 %. Lungesalget blev omkring 135 mio. SEK i kvartalet mod 102 mio. året før, mens hjertesalget steg fra 3 mio. til omkring 24 mio. SEK. Det viser både, at den etablerede lungeforretning igen vokser stærkt, og at hjerte er begyndt at blive synligt i omsætningen før fuld kommercialisering.
Den stærke kerneforretning er et godt fundament og gør investeringscasen mindre binær og risikofyldt, men hæver samtidig kravene til eksekvering og marginer.
Heart Assist: fra klinik til kommerciel platform
Periodens vigtigste fremskridt ligger i hjerteprogrammet. XVIVO Heart Assist Transport anvender hypotermisk oxygeneret perfusion, HOPE, i stedet for traditionel statisk kold opbevaring. Længere og mere kontrolleret preservation kan potentielt øge organudnyttelsen, udvide transportafstande og reducere komplikationer efter transplantation.
Det europæiske NIHP2019-studie har nu fået sin 12-måneders opfølgning publiceret i European Heart Journal. Studiet omfattede 204 patienter på 15 centre i otte lande. Alvorlige komplikationer forekom hos 33 % af patienterne med XVIVO-teknologien mod 47 % ved traditionel isopbevaring, svarende til en rapporteret risikoreduktion på 38 %. 12 mdr. overlevelsen var 92 % mod 86 %. Det er særligt vigtigt, fordi der er tale om randomiserede multicenterdata altså en evidensstyrke, som er langt mere værdifuld end enkeltcenter-erfaring eller små observationsserier.
I USA blev de foreløbige 12 mdr. data fra PRESERVE-studiet præsenteret på ISHLT (International Society for Heart and Lung Transplantation). Studiet omfattede 141 transplantationer på 14 centre og fokuserede på donorhjerter med højere risiko. Det opfyldte sine prædefinerede primære endpoints for 30-dages samlet succes og 12 mdr. overlevelse. Det fjerner ikke FDA-risikoen, men det reducerer den. Selskabet står nu med et datasæt, der er langt mere modent end ved periodens begyndelse.
DCD kan udvide markedet betydeligt
Samtidig leverede HOPE-at-Heart-studiet et andet vigtigt signal. Det prospektive multicenterstudie med 40 voksne patienter var det første til at undersøge direkte udtagning af DCD-hjerter (Donation after Circulatory Death) efterfulgt af HOPE med XVIVO Heart Assist Transport. Studiet nåede sit prædefinerede primære endpoint. DCD er strategisk vigtigt, fordi denne donorgruppe udgør en betydelig og voksende del af donorpoolen i USA. Hvis Heart Assist kan anvendes både til traditionelle DBD-organer, extended-criteria donor hearts og DCD, bliver det adressérbare marked væsentligt større end et snævert transportprodukt. Det er netop denne potentielle platformseffekt, der forklarer, hvorfor markedet reagerer så kraftigt på hjerterelaterede nyheder.
CE-certificering var regulatorisk gennembrud
Den største enkeltstående milepæl kom, da Heart Assist Transport fik CE-certificering og dermed blev tilgængelig for klinisk kommerciel brug på hjertetransplantationscentre i Europa. CE-certificeringen udløste en tydelig kursstigning, og aktien handlede kort efter omkring 300 SEK.
I Frankrig fik man tidligt et billede af potentialet. Hôpital La Pitié-Salpêtrière i Paris gennemførte 11 transplantationer under en regulatorisk dispensation, og reimbursement for maskinperfusion af donorhjerter blev godkendt. Kombinationen af klinisk adgang og betaling er central for adoption.
Ved halvåret oplyste XVIVO, at mere end 600 hjertetransplantationer globalt var gennemført med teknologien. Heart Assist er dermed ikke længere et produkt uden real-world-erfaring.
FDA har tilladt yderligere patientinklusion i PRESERVE CAP-studiet, mens CMS fortsat tillader omkostningsdækning for anvendelsen af Heart Assist i studiet. Det betyder, at de deltagende centre kan få dækket relevante omkostninger ved behandlingen, selv om produktet endnu ikke er kommercielt godkendt i USA. Ordningen er således ikke det samme som en endelig kommerciel reimbursement-model, men den gør det muligt for centrene at fortsætte brugen og opbygge klinisk erfaring frem mod en mulig godkendelse.
Heart Assist er dog fortsat et investigational device i USA. Den amerikanske værdi afhænger derfor stadig af regulatorisk godkendelse, reimbursement, produktionsskalering og kommerciel eksekvering.
Nyre udvikler sig stærkt, lever er mere uklar
Abdominal-forretningen voksede 25 % organisk i 1. halvår, og her er Kidney Assist Transport den mest interessante del. I 2. kvartal voksede nyresalget omkring 72 % til 22 mio. SEK, og selskabet arbejder med en redesignet version, som skal understøtte bredere amerikansk vækst i 2027. Det er endnu en produktkategori, hvor XVIVO kan udnytte de samme grundlæggende kompetencer inden for organ-preservation.
Liver Assist er til gengæld mere blandet. FDA havde godkendt IDE (Investigational Device Exemption) til det planlagte amerikanske DeLIVER-studie med op mod 215 patienter, men XVIVO valgte at pause studiestarten.
Selskabet undersøger sammen med FDA, om eksisterende klinisk dokumentation og en alternativ regulatorisk proces kan give en hurtigere og billigere vej til det amerikanske marked. Den konkrete regulatoriske vej er endnu ikke offentliggjort.
Det kan vise sig at være rationelt, hvis en hurtigere og billigere vej bliver mulig, men investeringsmæssigt er konklusionen foreløbig enkel: Timingen er mere usikker, og den amerikanske leveroption bør derfor værdisættes mere forsigtigt end hjerte og nyre.
Services er klar skuffelse
Services er det område, der tydeligst bryder med væksthistorien. Omsætningen faldt 10 % i 1. kvartal, 25 % i 2. kvartal, og det samlede resultat var derfor en nedgang på 18 % for halvåret. Segmentet er stadig relativt lille, men udviklingen viser, at ikke alle dele af strategien skalerer som planlagt.
Organ Recovery Services og relaterede servicekoncepter kan på længere sigt styrke XVIVOs relation til transplantationscentrene, men indtil videre bidrager området hverken med samme vækst eller marginprofil som produktforretningen. Det er derfor et område, hvor der er behov for konkrete beviser frem for strategiske ambitioner.
Marginerne er næste store test
Bruttomarginen var 71 % i både 1. og 2. kvartal mod henholdsvis 73 % og 74 % året før. EBITDA-marginen blev 21 % i 1. kvartal og 19 % i 2. kvartal. Det er umiddelbart solide niveauer i en investeringsfase med kommerciel ud- og opbygning, men der er et stykke vej til konsensus for de kommende år.
Konsensus estimerer en omsætning på 989,6 mio. SEK i 2026, 1.261 mio. SEK i 2027 og 1.602 mio. SEK i 2028. EBITDA ventes samtidig at stige fra 205,6 mio. SEK til 342,5 mio. og 513,4 mio. SEK, og det modsvarer EBITDA-marginer på 20,8 %, 27,2 % og 32,1 % og dermed et markant løft de næste år.
En lignende udvikling ses i EBIT-marginen, der går fra 12,2 % i år til 18,4 % i 2027 og 23,7 % i 2028. Også på bundlinjen er der fuld effekt med en resultatvækst fra 96,0 mio. SEK til 182,2 mio. SEK og 288,6 mio. SEK.
Markedet forventer altså ikke blot 20–30 % årlig toplinjevækst, men også en kraftig operationel gearing, der grundlæggende kan drives af den stærke bruttomargin. Det er formentlig her i EBITDA-marginen, at den største risiko ligger i konsensus. Hvis Heart Assist vokser hurtigt, men de kommercielle omkostninger, regulatoriske investeringer og produktionsudbygning holder EBITDA-marginen nede omkring 20–23 %, kan omsætningen godt udvikle sig pænt, uden at aktien nødvendigvis gør det samme. Måske endda tværtimod.
Selskabet investerer også tungt i kapacitet og R&D. Alene i 2. kvartal blev 51,7 mio. SEK investeret i udviklingsprojekter, især hjerteregulatoriske processer. XVIVO er desuden i gang med at udvide produktionskapaciteten for de engangsprodukter, der anvendes sammen med selskabets perfusionssystemer inden for Thoracic og Abdominal. Den nye kapacitet skal kunne understøtte en produktion på op mod ti gange det tidligere niveau.
Aktie mere volatil end fundamental udvikling
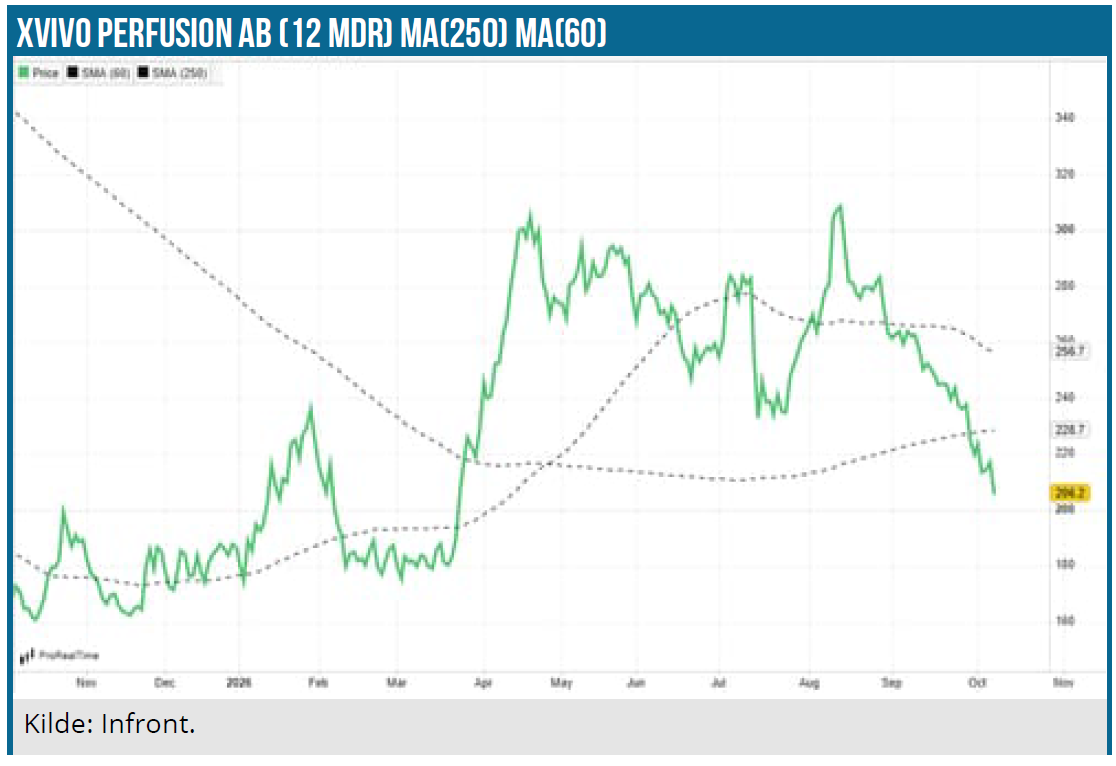
Aktiekursen begyndte året omkring 185–190 SEK og faldt kortvarigt ned omkring 175 SEK i begyndelsen af marts. Herefter fulgte en kraftig re-rating op mod cirka 300 SEK i forbindelse med de stærke hjertedata i april. 1. kvartalsrapporten blev modtaget negativt med et 6 % fald på rapportdagen, og samme udvikling sås efter 2. kvartalsregnskabet, der blev takseret til et fald på næsten 10 % til 255 SEK, selv om den organiske vækst som nævnt nåede 36 %.
Netto er aktien dermed kun omkring 15 % højere end ved udgangen af februar og væsentligt under årets nyhedsdrevne toppe. Det er interessant, fordi den fundamentale risiko i hjerteprojektet samtidig er faldet.
Forklaringen er, at investorernes fokus nu er flyttet fra spørgsmålet om klinisk sandsynlighed til spørgsmålet om kommerciel monetisering og margin.
Stærkere case, men eksekvering er nu vigtig
XVIVO står fundamentalt stærkere end tidligere. Lungeforretningen vokser igen, nyre accelererer, Heart Assist har fået stærkere klinisk evidens, og CE-certificeringen har åbnet Europa kommercielt. Modsat skuffer Services, Liver Assist har en mere uklar amerikansk tidslinje, og Heart Assist mangler fortsat amerikansk markedsføringstilladelse.
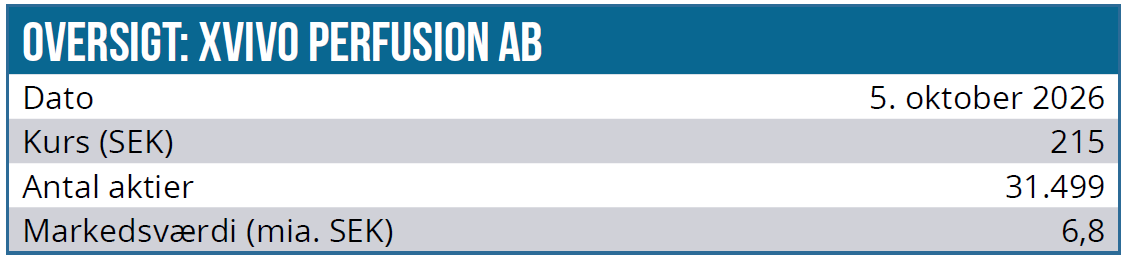
Den umiddelbare investeringskonklusion er derfor, at XVIVO er blevet et bedre selskab, uden at aktien nødvendigvis er blevet billig ved den aktuelle markedsværdi på næsten 7 mia. SEK.
Ved kursniveauet omkring 214 SEK er forholdet mellem risiko og potentiale dog attraktivt nok til et forsigtigt positivt syn, og vi kigger efter 290 SEK som et realistisk 12–24-måneders basisscenarie ved en fortsat væksthistorie.
Et højere niveau på 330–350 SEK kræver sandsynligvis tydelig amerikansk regulatorisk fremgang, hurtig europæisk adoption og bevis på stigende marginer. Downsiderisikoen ned under 200 SEK ses, hvis FDA-tidslinjen glider, den europæiske adoption bliver langsommere end ventet, eller EBITDA-marginen bliver hængende omkring 20 %
Kurs på analysedato: 214 SEK
Kursmål: 290 SEK
Analysedato 5. oktober 2026
Andrea Backlund
Disclaimer: Læs her om ØU’s aktieanalyser.