Meget tyder på, at de danske realkreditinstitutter ikke er nået så langt med at høste de effektiviseringsmuligheder, som kan komme med anvendelse af AI i standardiserede forretningsprocesser. Udenlandske finanshuse tegner billedet af enorme effektiviseringsmuligheder i AI. Men ifølge den seneste redegørelse om forholdene i realkreditten fra august er effektiviseringerne de seneste år meget begrænsede. ØU vil i en artikelserie søge at grave i, hvad de enkelte institutter arbejder med på AI-området, skriver chefredaktør Morten W. Langer i denne oversigtsartikel.
I udgangspunktet er det meget vanskeligt at sammenligne omkostningsstrukturen i de fire store realkreditinstitutter på grund af forskellige forretningsmodeller og forskellige grader af outsourcing til moderbanken samt forskellige regnskabsprincipper. Konkurrence- og Forbrugerstyrelsen har med de forbehold forsøgt at tegne et billede af sektorens og institutternes omkostningsudvikling.
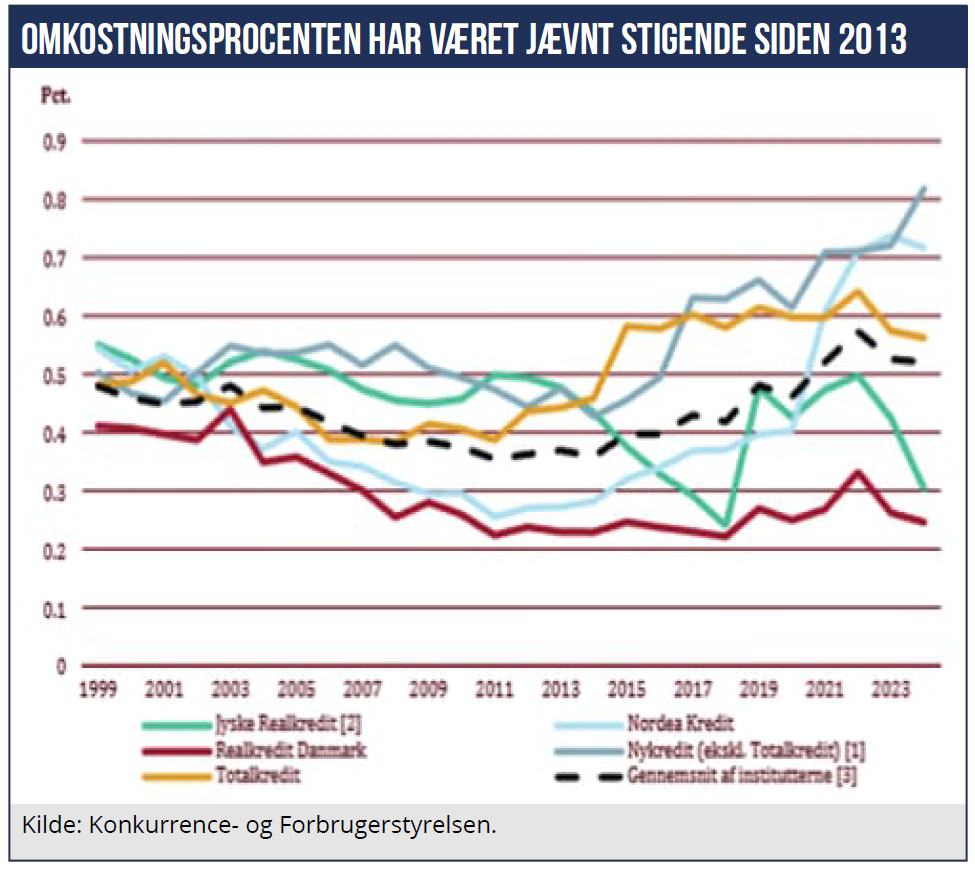
Ifølge den seneste redegørelse var sektorens gennemsnitlige driftsomkostninger, målt som andel af udlånet, på godt 0,5 pct. af udlånene – med væsentlige forskelle mellem institutterne. ”De registrerede omkostningsniveauer i de forskellige realkreditinstitutter spænder således mellem knap 0,3 og 0,8 pct. af udlånene. De opgjorte gennemsnitlige omkostninger er faldet med godt 0,05 procentpoint, eller ca. 9 pct., siden 2022. Dette afspejler, at alle realkreditinstitutternes udlån er steget, og omkostningerne overordnet set er faldet,” hedder det.
I redegørelsen oplyses, at institutternes omkostninger omfatter mange andre elementer end egentlig lånesagsbehandling og løbende administration af udstedte realkreditlån. Blandt andet salgs- og distributionsomkostninger, som typisk betales til moderbanken, compliance og garantistillelse for egne obligationsbeholdninger, så kundernes obligationslån kan købes og sælges.
Varsom fortolkning anbefalet
Styrelsen oplyser, at ”når realkreditinstitutternes omkostninger skal sammenlignes, er det hensigtsmæssigt at korrigere for, at institutterne har forskellige forretningsmodeller. Nogle realkreditinstitutter vælger at udlicitere aktiviteter, herunder formidling af lån, mens andre selv står for den opgave. Gebyr- og provisionsudgifter til pengeinstitutter skal derfor regnes som driftsomkostninger for realkreditinstitutter, således at realkreditinstitutter, der fx køber ydelser af eksterne parter, kan sammenlignes med institutter, som løser opgaven internt og derved aflønner eget personale til at løse sådanne opgaver. Udviklingen i realkreditinstitutternes opgjorte driftsomkostninger er vist i grafikken nedenfor.
Forskellen mellem institutternes forretningsmodeller giver en vis usikkerhed i sammenligningen, og opgørelsen skal derfor fortolkes med varsomhed.”
Morten W. Langer