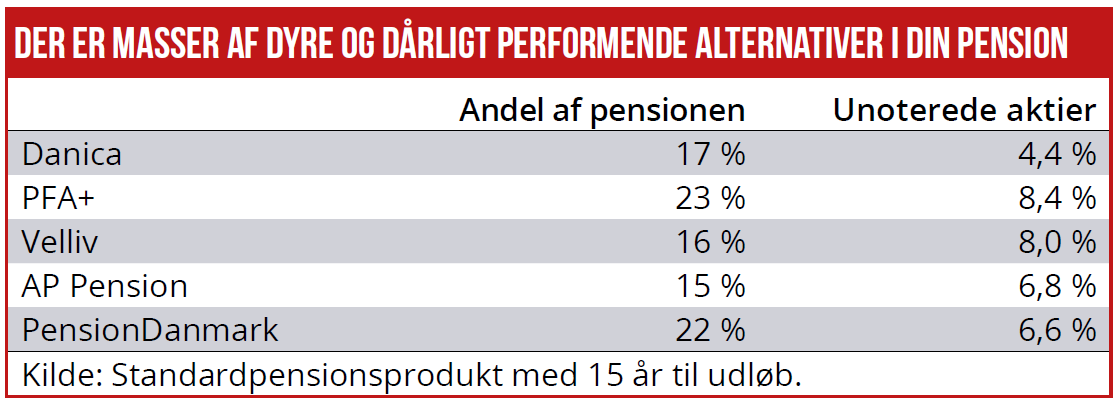
Afkastene er generelt fuldstændig svigtet på pensionsbranchens massive sats på unoterede aktier, ejendomme og infrastruktur for 1000 mia. kr., som det fremgik af seneste udgave af ØU Finans, dokumenteret med data fra Nationalbanken. Men for PFA, AP Pension og BankInvest har det været en glimrende forretning, da de har indkasseret enorme administrationshonorarer. Gebyrer og administrationsvederlag har været for høje, lyder det fra flere eksperter. Fagredaktør Carsten Vitoft har gravet i nogle konkrete eksempler.
Et samarbejde om alternativer mellem to af landets største institutionelle investorer har givet dem begge enorme indtægter på administration og forvaltning, mens kunderne, typisk private investorer, står tilbage med dybt skuffende afkast.
Et eksempel er investeringsfonden BI Erhvervsejendomme, som BankInvest indtil videre har fået honorarer på 244 mio. kr. for over de seneste seks år, mens afkastet til kunderne blot har været 1,5 pct. i samme periode.
Altså: Det årlige gennemsnitlige afkast har været 0,3 pct. – mens Bankinvest årligt har taget 40 mio. kr. af kundernes penge for at generere det lave afkast.
Det bemærkelsesværdige er, at det ikke engang er Bankinvest, der har haft alt arbejdet med at investere pengene. Fonden investerer, som navnet antyder, i danske erhvervsejendomme. Det er nemlig PFA’s ejendomme, som indgår i fondsproduktet, og det skal PFA så også have honorar for.
Ud fra PFA-årsrapporter kan man skønne, at PFA har fået godt 30 mio. kr. årligt for at lægge navn til produktet lanceret af BankInvest. Altså ca. 180 mio. kr. over seks år.
”Unoterede aktier og alternativer har generelt givet skuffende afkast de senere år, hvilket naturligvis rammer investorerne. Derimod har kapitalforvalterne som den dominerende hovedregel et fast vederlag,” siger partner Gert Nielsen fra rådgiveren BEDSTpension, der understreger, at han udtaler sig generelt.
Videre siger han: ”Herudover har de igen som hovedregel fået meget store ekstra vederlag i de år, hvor afkastene som følge af gode børsnoterede aktieafkast og lavere renter har været over den fastsatte såkaldte ’hurdle’ rate. Der er altså en asymmetrisk risiko, hvor forvalteren hæver et højt eller meget højt vederlag, mens den private investor sidder med tabet, når investeringerne går galt.”
BankInvest så allerede i 2018 en forretningsfidus i at sælge alternative investeringer til danskerne. Dengang var det meget populært i pensionsbranchen, men der har stort set ikke været afkast i dem de seneste tre år, som dokumenteret i seneste udgave af ØU Finans.
Men det har været en god forretning for BankInvest, der også har hentet honorarer på en søsterfond, BankInvest Boligejendomme. Afkastet var dog så lavt her, at leverandøren AP Pension simpelthen valgte at bruge en kattelem til at lukke produktet. Afkastet til kunderne var minus 20 pct. Honorarerne udgjorde 18 mio. kr. til BankInvest og godt 30 mio. kr. til AP Pension.
En god forretning
Danskerne nåede at investere godt otte mia. kr. af deres opsparing i produkterne fra BankInvest, som ikke ønsker at svare på Ugebrevets spørgsmål til den konkrete case.
”Hvis det generelle aktiemarked giver tre til fire pct. årligt uden gebyrer, mens en fond giver halvanden pct. med gebyrer, hvad retfærdiggør så fondens eksistens? Ja, det er i hvert fald ikke kundeafkastet, det er nok nærmere forvaltningsomkostningerne. Jeg er på ingen måde modstander af alternative investeringer, men hvis gebyrerne er høje, og afkastet er lavt, så er du nødt til som forvalter at kunne forklare det for kunderne. Og lige nu ser det enormt svært ud at forklare – eller rettere, det kan nok ikke forklares,” siger CEO Martin Rasmussen fra Seren Pensionsmæglere.
Tallene bliver endnu større, hvis man kigger ud over hele pensionslandskabet. Der er ikke mange i branchen, som oplyser omkostninger og gebyrer ved at investere alternativt. Men nogle få gør, og det er svimlende beløb.
PensionDanmark tager f.eks. 2,7 pct. årligt i omkostninger for at investere i unoterede aktier. Til sammenligning koster det kun 0,12 pct. at investere i børsnoterede aktier, som i øvrigt har givet næsten tre gange mere i afkast over de seneste tre år.
PensionDanmark har brugt næsten 2,5 mia. kr. over de seneste tre år på at investere i unoterede aktier, bl.a. betaling til Copenhagen Infrastructure Partners.
De store pensionsselskaber som PFA, Danica og Velliv oplyser ikke detaljerede omkostningssatser på alternativer. Men her anvendes endnu flere penge på alternativer. Og nu vil bl.a. ATP, PKA, Velliv og Lægernes Pension ikke længere oplyse afkastet på unoterede aktier her ved halvåret.
Måske fordi det er blevet meget svært at forklare – eller ikke kan forklares, som eksperten antyder.
”Når det gælder omkostninger, er vi enige i, at afkast og omkostninger skal hænge sammen. Derfor arbejder vi løbende på at sikre, at kunderne får værdi for de omkostninger, de betaler. I de perioder, hvor børsnoterede aktier leverer et højere afkast end unoterede investeringer, kan man synes, at omkostningerne til de forvaltere, der udvikler og forvalter de underliggende investeringer, er høje,” siger Rasmus Blessing fra PFA. Han tilføjer, at omkostningerne er sænket i PFA de senere år.
Carsten Vitoft