Det plejede at være software, der var det første offer for frygten for AI-disruption. I dag er det bankerne.
I et generelt fladt marked (og et højere marked for teknologiaktier) klarer bankerne sig iøjnefaldende dårligere i dag, hvilket rejser spørgsmål om, hvad årsagen til underperformancen er.
Ifølge nogle tradere er årsagen markedets nyfundne besættelse af de seneste skinnende agentbaserede modeller, som er ved at tage verden med storm.
Som Goldman-traderen Gaelle Jarrousse skriver, bemærker hun effekten fra agentbaseret AI på bank- og forsikringsaktier. Hun opstiller det således:
Jeg har kigget nærmere på INSTINCT, den brugsklare personlige agent med enkle chatinterfaces, inklusive WhatsApp-integration. Den anden er MUSE i USA. Du kan spørge INSTINCT om stort set alt, hvad du ønsker, fra at finde en flaske vin og købe den for dig, fitnesshold, restaurantreservationer, rejsebookinger, men også finde et forsikringsprodukt og købe det for dig, dvs. dette er et skridt foran Moneysupermarket for eksempel, da INSTINCT gør alt for dig (en proces på 5 minutter mod et par timer). Det er som at have en personlig assistent. Og den vil finde den bedste tilgængelige handel på markedet.
Hun bemærker, at modargumentet er: Stoler du på den nok til at give den din e-mailadresse og kreditkortoplysninger, så den kan købe ting? Men efterhånden som tiden går, vil tilliden stige, især med Muses ankomst.
For en måned siden lavede WSJ en profil af Instinct og kaldte den “den seneste virale AI-assistent, der stormer frem i Silicon Valley.”
En ny AI-assistent stormer frem i Silicon Valley.
Få måneder efter at OpenClaw, den virale AI-drevne assistent, fangede teknologiindustriens opmærksomhed, ser et selskab ved navn Instinct ud til at vinde frem blandt teknologifolk, der er tidlige brugere.
Startupvirksomheden begyndte at teste Instinct i en privat beta i februar og skabte hurtigt betydelig interesse blandt venturekapitalister, som er blandt dens tidligste brugere. Dens popularitet steg kraftigt tidligere på måneden, da brugerne begyndte at skrive om det, de opfattede som en meget kapabel AI-assistent, der fungerede forholdsvis gnidningsløst – et mål, som teknologer længe har betragtet som en hellig gral.
Brugere af Instinct kan ringe eller sende sms til AI-botten og bede den om at besvare e-mails, administrere kalendere, bestille en tur til lufthavnen, arrangere en håndværker og meget mere. Nogle brugere har fortalt, at de har brugt den til at købe husforsikring eller bestille specialfremstillede merchandiseprodukter til et bryllup.
“Vi så en person købe et hus på platformen. Mange af vores yngre brugere bruger den til at finde lejeboliger,” sagde Shinn. “Det er en one-stop-shop til at gøre næsten alt.”
Overskrift: US bank-aktier er de seneste dage faldet massivt tilbage. Mens de europæiske bankaktier holder stand – endnu.
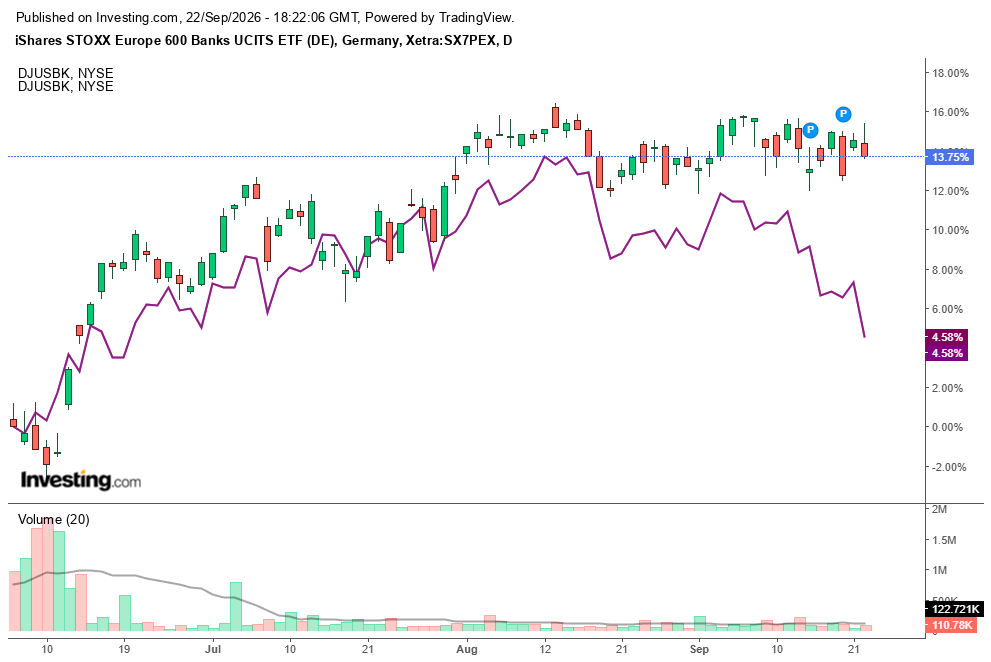
Tilbage hos Goldman skriver Jarrousse, at vi så et tidligt udsalg i teleaktier på dette tema i slutningen af sidste uge, og at vi i dag ser amerikanske banker og forsikringsselskaber falde på det samme tema.
“Jeg vil holde øje med dette, og jeg begyndte i går at få spørgsmål om det som en potentiel udløser for en vis gevinsthjemtagning i forsikring, især når man ser på den høje værdiansættelse af Allianz, som fungerer som proxy for sektoren.”
Hun deler nogle yderligere detaljer nedenfor:
Se tabellen nedenfor, som viser vores bedste estimater, baseret på selskabsdata, for eksponering mod motor og non-motor. Norden ligger højest, når det gælder P&C-eksponering, med Sampo, Tryg og GJEN øverst i tabellen. Admiral er en af de rene eksponeringer mod temaet, selv om man kan argumentere for, at Storbritannien allerede er meget konkurrencepræget. Blandt multilines ligger Generali øverst på grund af eksponeringen mod retail P&C, efterfulgt af Allianz.
Ser man på bankerne, er KBC den største inden for P&C med omkring 20 pct. af forsikringsindtægterne. Caixa og Intesa har 3-4 pct. P&C-forsikringseksponering, og jeg vil argumentere for, at Italien og Spanien også er modne til disruption på andre produkter, fra indlån til kapitalforvaltning, på grund af høje upfront-gebyrer og lave betaer. Historisk har de irske banker været svage, hver gang agentbaseret konkurrence/konkurrence om indlån tager til, og ING kan også komme ind i diskussionen på grund af høj L/D, indlånsstruktur, positionering og NII-forventninger.
Uden for agenttemaet er jeg også bearish på Caixa på grund af risikoen for en kortsigtet skuffelse i NII som følge af reprissætning af indlån kontra tidsforsinkelsen i reprissætningen af aktiver og en værdiansættelse på 2,5 gange P/TE. Så samlet set vil jeg være forsigtig med rentefølsomme banker her, og Grækenland og Lloyds/NatWest er nu mine eneste longs.
Hvad angår platformene, har vi fået nogle konstruktive tilbagemeldinger fra Italien-turen og München-konferencen om FINECO og FLATEX (se nedenfor), og jeg er mindre bekymret for dem fra en agentbaseret disruption-vinkel, da de selv er disruptorer af de etablerede aktører, og kontanter, der ligger på disse platforme, er tiltænkt at blive deployeret/investeret.
Goldmans amerikanske specialist i finansaktier, Christian Degrasse, bekræftede også, at selv om han så masser af debat og indgående henvendelser om sektorer, hvor kursbevægelserne er mere afdæmpede i dag, synes et fælles udgangspunkt at være interaktionen med forbrugeren … hvor AGENTER er det primære fokus …
… i høj grad virksomheder med kontaktpunkter til forbrugerne, eftersom markedet indpriser risikoen for, at agenter begrænser selskabernes mulighed for at tjene penge på forbrugeren og samtidig ændrer landskabet for leadgenerering og markedsføring … Alt dette sker samtidig med større begejstring omkring Muse + andre agentprodukter – og GS’ Consumer Inertia-kurv (GSXUSWCH) er en af vores mest aktivt handlede kurve i de seneste sessioner …
Der var noget snak i går om personforsikring (ALL), mens fokus i dag er blevet bredt ud til konkurrenter inden for personforsikring (PGR, TRV osv.), leadgeneratorer (investorer har peget på et par small cap-forsikrings-leadgeneratorer, som falder med høje etcifrede procenttal til lave tocifrede procenttal), forsikringsmæglere (GSHD har underperformet konkurrenterne to dage i træk), formueforvaltere og retailmæglere (SCHW LPPA AMP RJF) … Banker handler også tungt, og tilbagemeldingerne her er delte – men fokus er fortsat på banker med en forretningssammensætning rettet mod forbrugeren (forbrugerindlån, formueforvaltning) – hvilket på et overordnet niveau kan forklare den relative outperformance i small/mid-cap-banker (som samlet set har færre gebyrforretninger såsom wealth management + en større andel af kommercielle indlån) i forhold til store banker – selv om positionering og likviditet muligvis også spiller en rolle i dagens volatilitet.
Payments … kom ind i diskussionen i dag, hvor samtalerne var meget komfortable omkring V og MA’s positionering i forhold til agentbaseret AI, og hvor integrerede kort allerede er i de nuværende agenters funktionalitet … Nogle spørgsmål her går på, om underperformancen sidst på formiddagen enten skyldes 1) kapitalstrømme (dvs. salg af likvide og bredt ejede finansaktier) eller 2) bekymringer om mere direkte wallet-integration efter offentliggørelsen af et PYPL-partnerskab (de fleste tilbagemeldinger peger indtil videre på nr. 1, men synspunkter er velkomne).
Efterhånden som vi bevæger os ind i eftermiddagen, indikerer kursudviklingen i nogen grad, at investorer generelt trækker sig tilbage fra finansaktier og bliver gradvist mere defensive (hvor positionering begynder at spille en større rolle for spredningen mellem aktier) … Tegnene er: 1) CBRE & JLL underperformer konkurrenterne med ca. 2 pct. (to populære navne inden for ejendomme blandt specialister i finansaktier), 2) store/likvide og defensive navne, som ifølge tilbagemeldinger anses for at have god teknologi (JPM) og/eller være godt positioneret i forhold til agentbaseret AI (V MA), eller være mere eksponeret mod erhvervskunder (dvs. forsikringsmæglere), handler tungt, 3) ujævn underperformance på tværs af forskellige sektorer uden direkte kobling til agenter (f.eks. børser) … Efter vores vurdering indikerer alt dette 1) at markedet indpriser en ‘usikkerhedsrabat’, mens investorer muligvis forsøger at sætte sig ind i implikationerne – risiko/afkast – for fundamentalerne, og 2) at markedet er bevidst om, at det under tidligere turbulente handelsforløb relateret til AI har været bedre at være mere tålmodig frem for at forsvare positioner på dag ét …
I den forbindelse fremhæver Mitola, at volumenerne er høje, og at vi ser 1) en stigning i tematisk handel og en villighed til at presse aktier, hvor en “agentbaseret økonomi” udgør en potentiel modvind, og 2) en komplet køberstrejke uden tegn på forsvar på tværs af sektoren, svarende til tidligere episoder i år (AI-risiko, perpetual futures osv.) …