Analyse fra Authers bearbejdet til dansk:
Analysens hovedpointe er, at den kraftige stigning i de lange amerikanske renter nu for alvor begynder at ramme Europa. De 30-årige amerikanske statsrenter er steget til det højeste niveau siden 2002, og denne bevægelse smitter over på de europæiske obligationsmarkeder. Det skaber især problemer i lande som Frankrig og Storbritannien, hvor de offentlige finanser i forvejen er pressede, og hvor regeringerne har mindre finanspolitisk handlefrihed end USA.
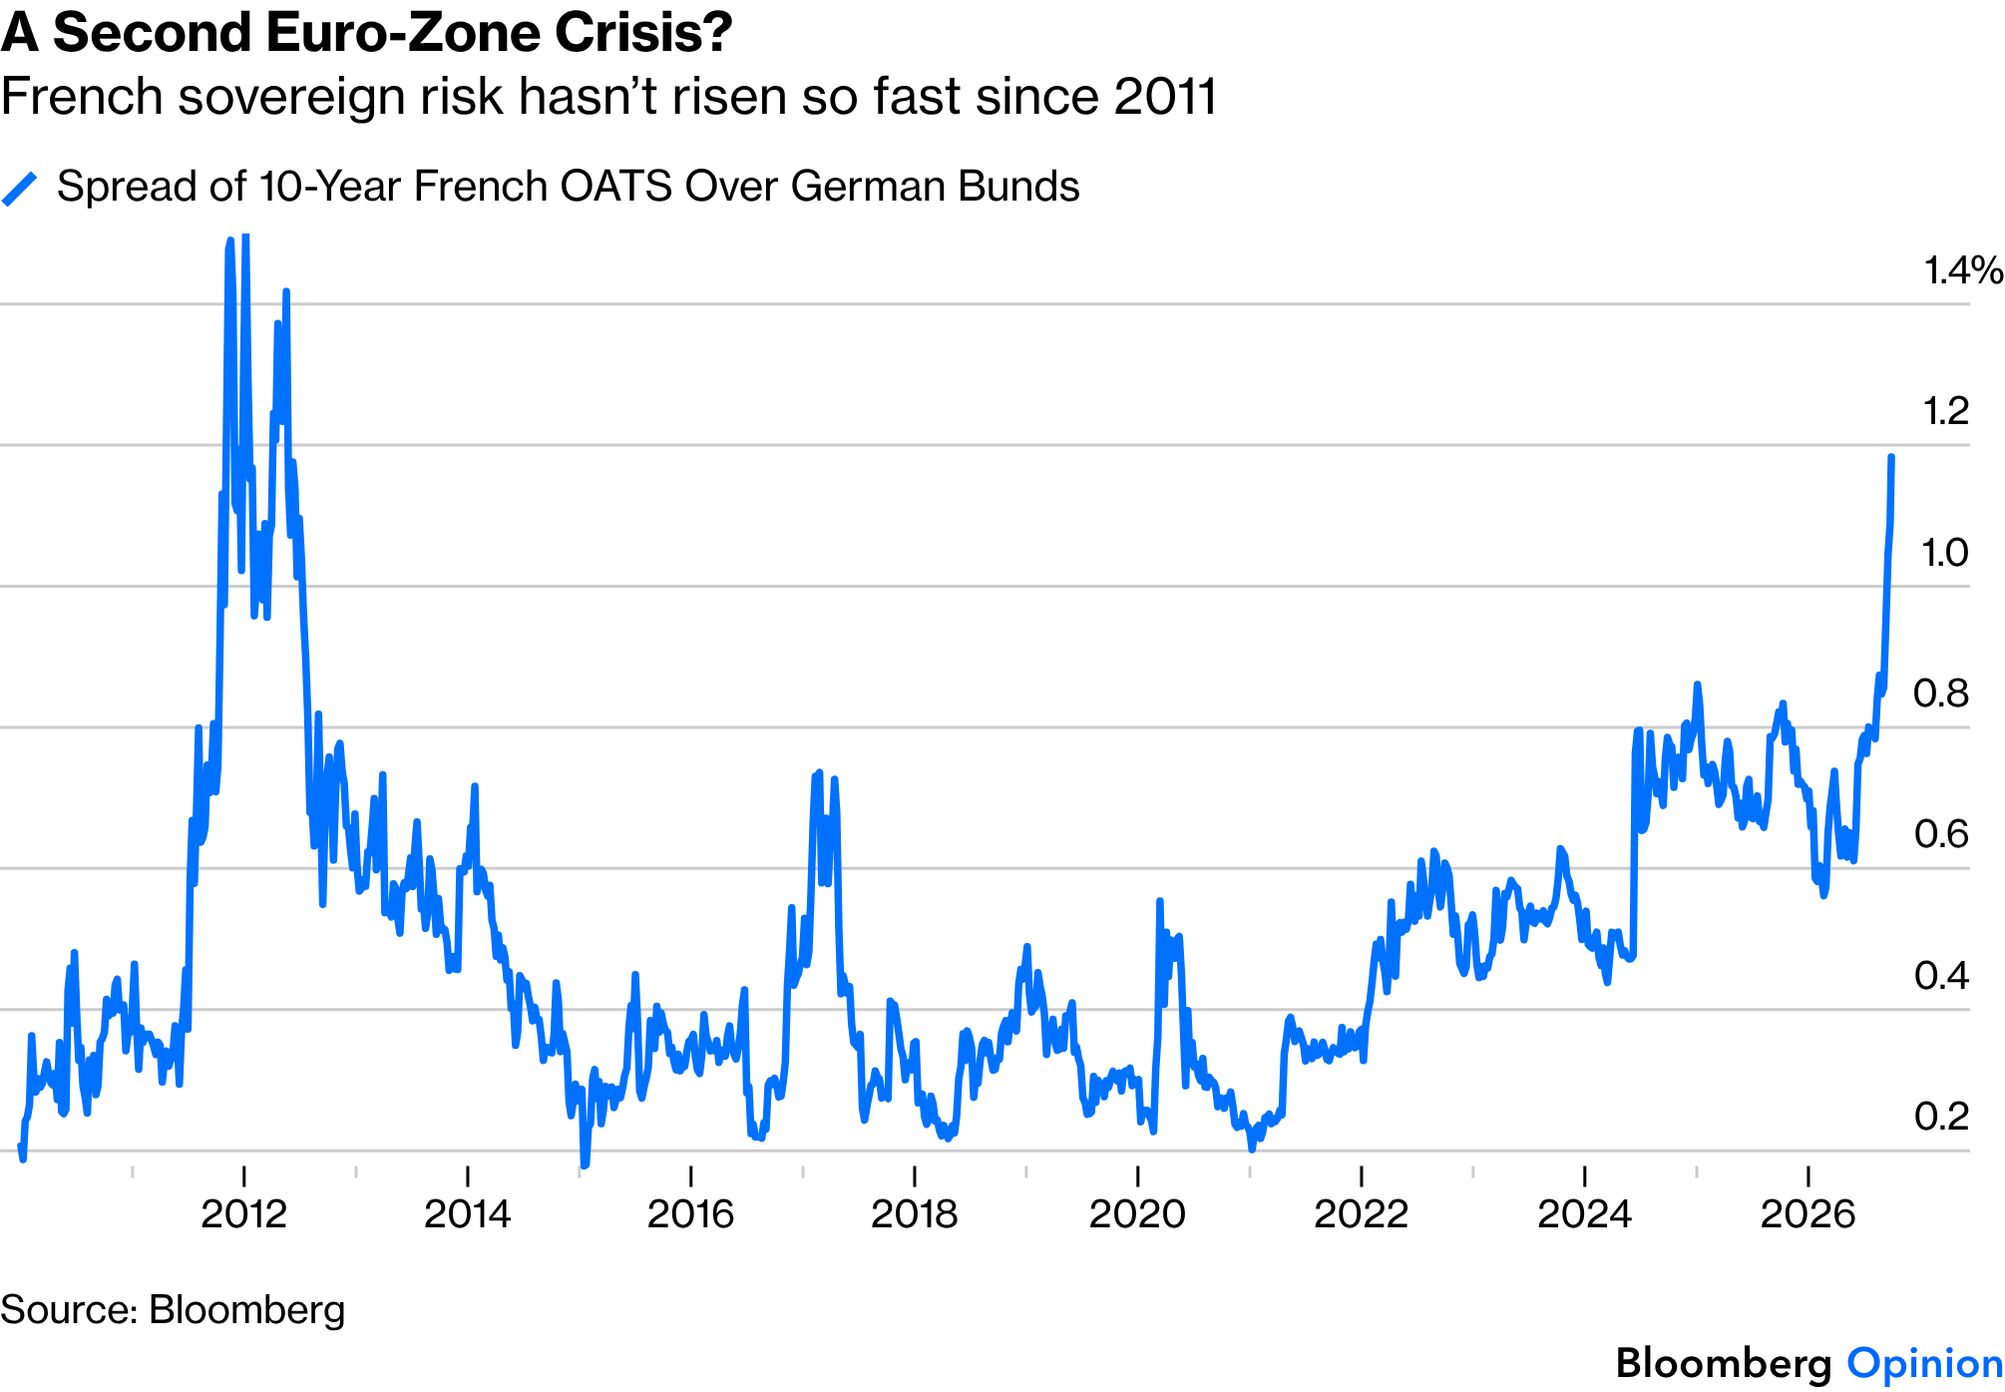
Frankrig fremhæves som det største europæiske problem. Landet spiller i stigende grad den rolle, som Grækenland gjorde under eurokrisen for omkring 16 år siden: som det land, investorerne ser som det svageste led i systemet. Den franske regering har netop meddelt, at den vil optage et rekordstort lån næste år. Det har udløst et nyt salgspres på franske statsobligationer og fået renteforskellen mellem franske og tyske statsobligationer til at stige markant. Kun under de værste perioder af eurokrisen i 2011 og 2012 er spændet mellem franske og tyske renter vokset så hurtigt.
Authers pointe er, at der her kan opstå en selvforstærkende mekanisme, som minder om George Soros’ teori om ”refleksivitet”. Når obligationsinvestorer mister tilliden til et lands finanspolitik, kræver de højere renter. De højere renter gør det dyrere for staten at finansiere sig, hvilket forværrer de offentlige finanser. Dermed får investorerne yderligere grund til at kræve en risikopræmie. Markedets forventninger kan på den måde være med til at skabe den økonomiske virkelighed, som investorerne frygter.
Storbritannien oplever en lignende, men mindre dramatisk dynamik. Den nye premierminister Andy Burnham har annonceret, at regeringen vil ændre den såkaldte ”triple lock” for offentlige pensioner. Ordningen sikrer i dag, at pensionerne hvert år stiger med det højeste af tre tal: inflationen, lønvæksten eller 2,5 procent.
Ordningen blev i sin tid indført efter finanskrisen for at skabe tryghed blandt pensionister, men er efterhånden blevet en betydelig byrde for de offentlige finanser. Den betyder, at pensionsudgifterne automatisk stiger, og har samtidig bidraget til debatten om en stigende økonomisk skævhed mellem generationerne.
Burnhams regering har behov for penge til en række nye politiske initiativer. Derfor står den grundlæggende over for tre muligheder: øgede skatter, mere gæld eller lavere udgiftsvækst. Regeringen har valgt at løsne triple lock-systemet. Ændringen bliver dog meget gradvis: Den træder først i kraft fra 2030, og det er kun garantien om, at pensionerne mindst skal følge lønudviklingen, der fjernes.
Politisk er det en risikabel beslutning, fordi pensionister er en stor og aktiv vælgergruppe. Pointen i analysen er imidlertid, at de stigende obligationsrenter har været med til at tvinge regeringen til at tage denne risiko. Finansmarkederne indsnævrer dermed i praksis regeringens politiske råderum.
Reaktionen på de britiske statsobligationer har dog været begrænset. Det står i kontrast til Frankrig, hvor markedets reaktion på regeringens låneplaner har været langt mere voldsom.
Frankrigs særlige problem
Frankrig er ifølge analysen mere udsat end mange andre lande af flere årsager. En central faktor er, at det allerede har et meget højt skattetryk. Skatteindtægterne svarer ifølge teksten til:
- USA: 25,2 procent af BNP
- Storbritannien: 35,3 procent af BNP
- Frankrig: 43,9 procent af BNP
Det gør en stor forskel for landenes muligheder for at håndtere stigende gæld.
I USA er skattetrykket så relativt lavt, at man teoretisk kunne reducere underskuddet markant gennem højere skatter. Det ville politisk være vanskeligt, men økonomisk findes muligheden.
I Frankrig er situationen anderledes. Når staten allerede opkræver næsten 44 procent af BNP i skatter, er det langt vanskeligere at løse problemet med yderligere skattestigninger. Samtidig er store offentlige besparelser politisk meget vanskelige.
Derudover peger analysen på, at populistiske partier både på venstre- og højrefløjen står stærkt frem mod det kommende præsidentvalg. Disse partier ventes generelt ikke at gå til valg på store skattestigninger eller betydelige offentlige besparelser.
Seks klassiske tegn på en gældskrise
Vincent Deluard fra Stonex Financial fremhæver, at Frankrig opfylder stort set alle de klassiske kriterier for, at en alvorlig statsgældskrise kan opstå.
For det første har staten allerede en meget høj gæld.
For det andet er en betydelig del af gælden ejet af udenlandske investorer. Det er vigtigt, fordi den franske stat ikke på samme måde som et land med primært indenlandske kreditorer kan lægge politisk eller regulatorisk pres på investorerne for at få dem til at købe mere statsgæld.
For det tredje er gælden udstedt i euro, som Frankrig ikke selv kontrollerer. Frankrig har altså ikke sin egen centralbank, som ubegrænset kan skabe den valuta, statsgælden er udstedt i.
For det fjerde vokser finansieringsomkostningerne hurtigere end statens skatteindtægter.
For det femte vokser de offentlige udgifter også hurtigere end skatteindtægterne.
Og endelig findes der ifølge analysen ingen troværdig politisk plan for enten at reducere udgifterne eller øge statens indtægter tilstrækkeligt.
Kombinationen er farlig, fordi staten dermed gradvist kan komme ind i en situation, hvor renterne optager en stadig større del af budgettet.
En ny eurokrise – men med Paris som centrum
Det er denne udvikling, der har fået markedet til at begynde at tale om risikoen for en ny eurokrise.
Forskellen fra krisen i 2010-2012 er, at problemet denne gang ikke nødvendigvis kommer fra små periferilande som Grækenland, Portugal eller Irland. Frankrig er en af eurozonens største økonomier og en central del af hele det europæiske finansielle system.
Hvis investorernes tillid til franske statsobligationer for alvor kollapser, vil problemet derfor være langt vanskeligere at håndtere.
Analysen understreger dog, at en akut krise ikke nødvendigvis er det mest sandsynlige scenarie. Paradoksalt nok kan problemernes størrelse være med til at skabe en vis stabilitet.
Vincent Deluard formulerer det således: Ingen ønsker reelt at overtage eller udløse de enorme problemer, som Frankrig og Tyskland kæmper med. Hverken politikere eller obligationsinvestorer har interesse i at presse situationen helt ud over kanten.
Det kan derfor føre til et klassisk europæisk kompromisscenarie: Politikerne gør lige præcis nok til at forhindre en katastrofe, men ikke nok til faktisk at løse de strukturelle problemer.
Risikoen er langvarig europæisk underperformance
Det mest sandsynlige scenarie kan derfor ifølge teksten være en fortsættelse af det mønster, Europa allerede har oplevet gennem store dele af dette århundrede: lavere vækst, svagere produktivitetsudvikling og dårligere finansmarkedsperformance end USA.
Europa kan med andre ord blive fanget i en situation, hvor man undgår en egentlig finansiel krise, men samtidig ikke gennemfører de reformer, der kunne forbedre vækst og offentlige finanser.
Det betyder også, at problemet kan blive langvarigt snarere end dramatisk.
Aktiemarkedet har endnu ikke reageret fuldt ud
En interessant del af analysen handler om forskellen mellem obligations- og aktiemarkedet.
Obligationsmarkedet er allerede begyndt at differentiere markant mellem de europæiske lande. Franske statsobligationer bliver eksempelvis handlet med en stigende risikopræmie i forhold til tyske.
Aktiemarkedet viser endnu ikke samme tydelige opsplitning.
Vincent Deluard vurderer derfor, at aktiemarkeder uden for eurozonen potentielt kan klare sig relativt bedre. Han fremhæver især:
- Storbritannien
- Schweiz
- Skandinavien
Disse markeder kunne ifølge hans analyse klare sig bedre end især Frankrig og muligvis eurozonen generelt.
Men det interessante er, at britiske og schweiziske aktieindeks indtil videre stadig bevæger sig forholdsvis tæt sammen med eurozonens aktier.
Det kan betyde, at obligationsmarkedet allerede har reageret på de stigende finansielle spændinger, mens aktiemarkedet endnu ikke fuldt ud har priset konsekvenserne ind.
Den centrale investeringspointe
Tekstens vigtigste investeringsmæssige budskab er derfor, at stigningen i de lange globale renter kan skabe en ny geografisk fragmentering af de europæiske finansmarkeder.
Investorerne kan begynde at skelne langt mere mellem lande med stærke og svage offentlige finanser.
Frankrig risikerer i den sammenhæng at blive det tydeligste problem, mens lande uden for euroområdet – eksempelvis Schweiz, Storbritannien og de skandinaviske lande – kan blive opfattet som relativt sikrere.
Obligationsmarkedet er allerede begyndt på denne differentiering. Aktiemarkedet har ifølge analysen endnu ikke gjort det i samme omfang.
Dermed er den afsluttende pointe næsten en advarsel: Den rentebølge, som allerede har ramt obligationsmarkedet, kan stadig være på vej mod de europæiske aktiemarkeder.
Uddrag fra Authers, FT, original tekst
It’s long been clear that the big shift in long US yields would cause the greatest problems for Europe. The backup continues, with the 30-year Treasury on Tuesday yielding its most since 2002. And the effect of that wave when it hits the other side of the Atlantic is now becoming clear.
In France, which dominates European concerns much as Greece did during the euro zone’s first great sovereign debt crisis 16 years ago, the government has announced that it will borrow a record amount next year. And in the UK, the new prime minister announced he would give up on the “triple lock,” which guarantees that public pensions rise each year by the highest of inflation, earnings growth, or 2.5%.
These are somewhat arid developments, but they matter. In line with George Soros’ theory of “reflexivity,” which holds that markets can create their own reality, the shifts in bond investors’ sentiment have created a much more difficult environment for Europe’s governments and companies.
Much like Germany’s “debt brake,” a constitutional measure that the country finally ditched last year as it amped up its rearmament effort, the British “triple lock” was designed to instill confidence in the immediate aftermath of the Global Financial Crisis – and became a serious impediment to attempts to revive the economy. While reassuring an aging population, it also ratcheted up UK government spending and deepened perceptions of generational injustice.
Like many politicians of the left, Prime Minister Andy Burnham needs either to borrow or raise taxes to fund the kind of policies that he hopes could make a difference. That means the end of the “triple lock,” which he made as gentle as possible – the changes won’t take place until 2030 and only the promise to match earnings growth will be removed.
But the point remains that this is potentially very unpopular (as Burnham admitted). The rising tide of bond yields helped ensure that he took that political risk. And even though his first speech as party leader included a laundry list of spending ideas, the announcement had little effect on gilts.
The same could not be be said of French bonds. The government’s funding announcement prompted a fresh sell-off, and a further stark widening in the spread over German bunds. Only in the worst days of the euro zone’s sovereign debt crisis, in 2011 and 2012, has the spread risen so fast. Talk of a second euro-zone crisis, this time with an epicenter in Paris, is growing, and it’s easy to see why:
If there is any reason for hope, it’s that nobody – neither politicians nor bond investors – seems to want to force the issue. Vincent Deluard of Stonex Financial argues: “The depth of the problems should, paradoxically, ensure short-term stability: No one wants to take on the messes of France and Germany from their current owners.”
The base case may well be for continued dragging European underperformance, as the euro zone continues to do just enough to avert an all-out disaster without making the difficult moves that might resolve the problems. That case would be in line with Europe’s performance for much of this century, and it has a ring of truth about it.
Why is this more of a problem for France and the UK? Beyond their deficits, they also shoulder much higher tax burdens than the US. Tax revenues are 25.2% of GDP in the US, the lowest of the major developed economies – but 35.3% in the UK and 43.9% in France.
It’s hard to imagine after decades of tax-cutting, but a US politician could deal with the deficit fairly easily with a tax hike. It’s not clear that option is open to French lawmakers, even if they could somehow persuade voters to go along with them. The populist politicians of left and right, who currently look well placed in next year’s presidential elections, are in any case unlikely to try.
There are good reasons why France is now regarded as Europe’s “weakest link.” Deluard shows that it satisfies all the classic conditions for a major debt crisis:
- The government is highly indebted;
- Much of that debt is held by foreign creditors who cannot be coerced into buying more;
- That debt is denominated in a currency the government cannot print;
- Financing costs exceed the growth in tax collections;
- Growth in government spending exceeds growth in tax collections;
- There is no credible plan to cut spending or increase government revenues
How might investors deal with this? Deluard argues that non-euro-zone European equity markets, such as the UK, Switzerland and Scandinavia, should outperform, particularly when compared to France. Even though bond investors are now making big distinctions between the continent’s various markets, it’s noticeable that equity indexes for the UK and Switzerland are still closely aligned with the euro bloc (represented by the FTSE Eurotop 100 index):
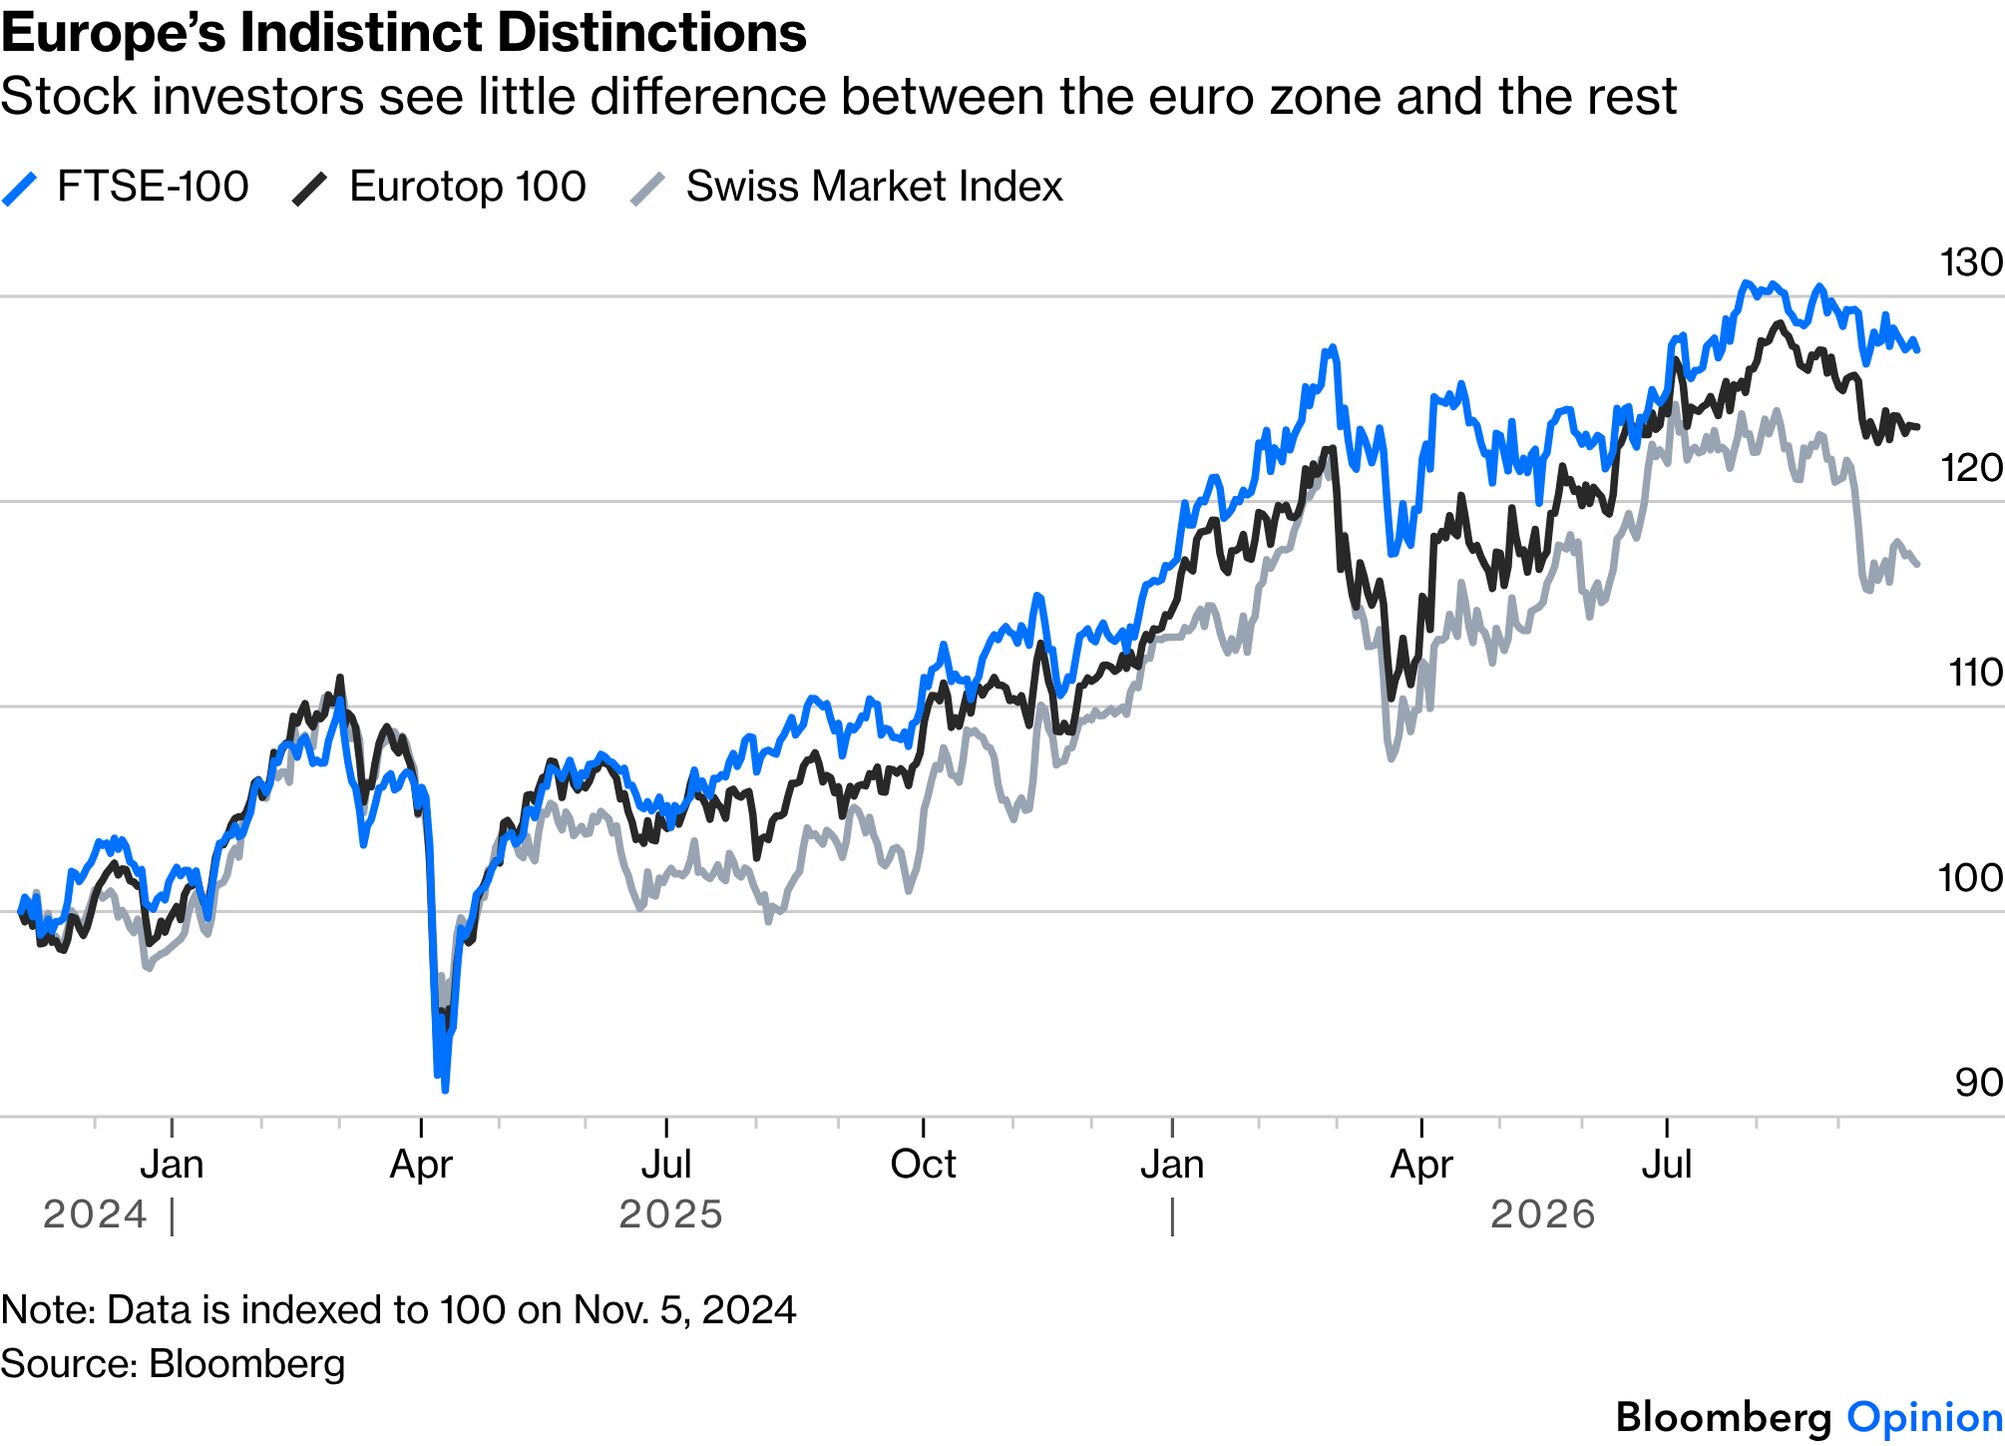
That implies that any gains from the kind of fragmentation trade that Deluard is suggesting still lie ahead. For now, as in many other things, stocks aren’t fully following the bond market lead. That wave is yet to come.