Danske pensionsselskaber som ATP, PFA, AP Pension, Pædagogerne i PBU og PensionDanmark har lagt et stort milliardbeløb i de grønne investeringsfonde, som administreres af Copenhagen Infrastructure Partners (CIP). Efter renterne i år er tordnet op, er der udsigt til, at der kan komme kæmpestore nedskrivninger herfra, medmindre andre forhold modsvarer tabene. Økonomisk Ugebrevs analyse viser, at to store fonde alt andet lige står til milliardtab. Det viser konkrete følsomhedsanalyser i fondsregnskaberne, skriver fagredaktør Carsten Vitoft på baggrund af konkrete regnskaber.
Danmarks største uafhængige kapitalforvalter, Copenhagen Infrastructure Partners (CIP), er kommet i rentemodvind på stort set alle koncernens markeder. De lange toneangivende renter stiger, og det medfører alt andet lige nedskrivninger på de vindmølleparker og andre grønne anlægsprojekter, som CIP er blevet verdenskendt for at bygge.
”Dynamikken er på papiret relativt simpel: Det er et spørgsmål om, at gælden bliver dyrere. Og de højere renter, højere diskonteringsrente, som anvendes til at prissætte eksisterende projekter og cashflow, påvirker værdiansættelserne negativt på grund af lavere nutidsværdier. Og nutidsværdi er lig markedsværdi, så man burde få kurstab, ligesom når en aktie falder. Hvis renten forbliver høj, så vil nutidsværdien ikke stige, og projektet vil kun kunne sælges til den lave værdi,” siger tidligere obligationschef og investor Peter Mosbæk.
Ved værdiansættelser anvender CIP tiårige swaprenter, når fremtidige pengestrømme skal tilbagediskonteres til nutidsværdi – når der skal sættes værdi på projekter i den årlige regnskabsaflæggelse. Det sætter sig altså direkte i det afkast, som de danske pensionsselskaber får på deres investeringer. Alt andet lige, fordi værdiansættelserne også er afhængige af andre forhold som f.eks. forventede salgspriser på den producerede energi.
”Når renten stiger, vil prisen på investeringer med et relativt fast fremtidigt afkast typisk falde. Dermed bliver det merafkast, man får for at påtage sig risikoen ved andre aktiver, mindre, og prisen på disse aktiver må derfor typisk falde, indtil det forventede afkast igen kompenserer tilstrækkeligt for den ekstra risiko. Investorerne fravælger aktivet med risiko, når afkastet på det risikofrie alternativ bliver bedre og bedre,” forklarer CEO Mads Christiansen fra NewDeal Invest.
Umiddelbart ser det ikke godt ud med afkastet for 2026 i flere af CIP’s fonde.
Det er markant
Økonomisk Ugebrev har sendt spørgsmål til CIP og spurgt, om det er korrekt, at rentestigninger i sig selv betyder lavere værdier og afkast. Samt om man er enig i, at renterne i år er steget markant på stort set alle markeder, som CIP opererer på. Og sidst om man er enig i, at CI II-fonden isoleret set nu står til et underskud på mere end 500 mio. kr. alene som følge af renteudviklingen.
”Vi kommenterer ikke på værdiudvikling eller afkast i de enkelte fonde ud over den rapportering, som investorerne modtager,” oplyser CIP i en mail, som pointerer, at den endelige værdiansættelse også afhænger af en stribe andre forhold.
”Vi har i år set en meget markant rentestigning. Og det er klart, at jo større sådan en rentestigning er, jo værre vil det blive for afkastet i de investeringer, der bliver værdiansat på cash flow,” siger director Henning Skov Jensen fra Capital Market Partners.
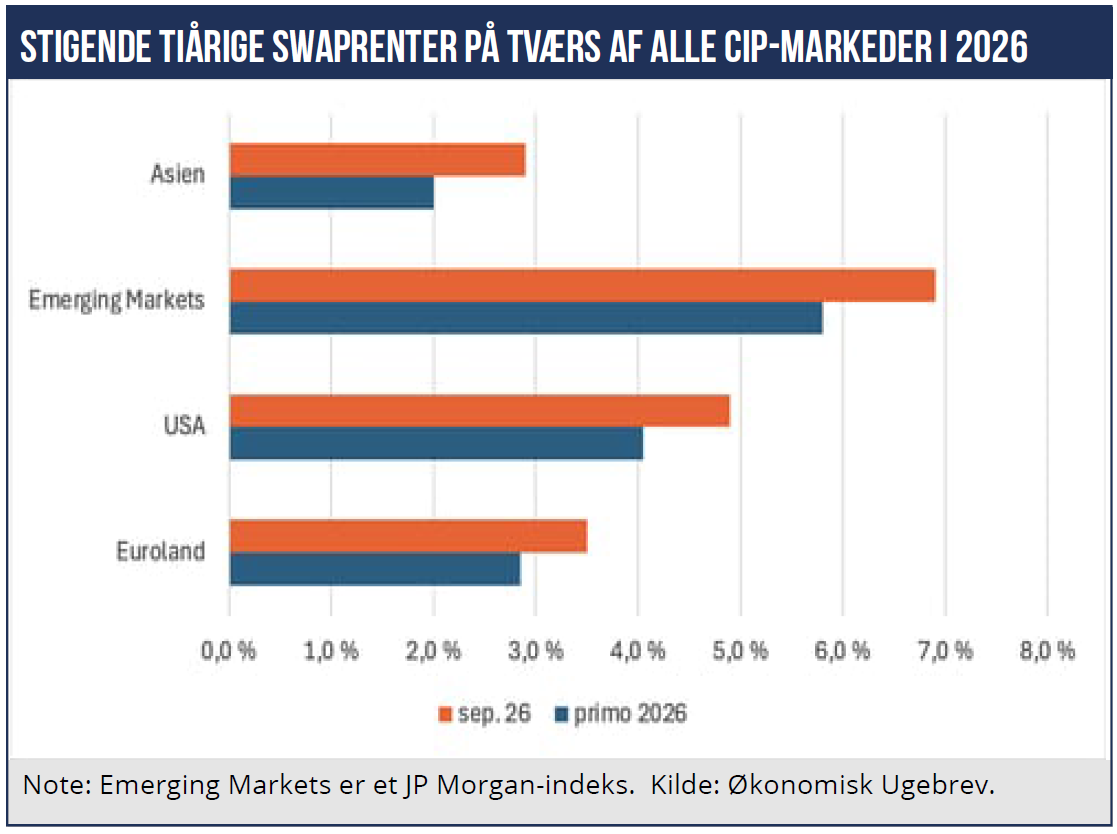
I USA er den tiårige swaprente steget fra godt 4,1 til 4,9 pct. Stigningen har også været markant på andre markeder: I euroland er renten steget fra 2,9 til 3,5 pct., i emerging markets fra 5,8 til 6,9 pct. og i Asien fra 2,0 til 2,9 pct.Altså stigninger på 60-110 basispunkter, som sjældent ses på så kort tid. Og det er altså sket på alle CIP’s hovedmarkeder. Og det ser ikke ud til at blive bedre:
”Kevin Warsh blev på Fed-mødet spurgt om årsagen til de høje renter, og han svarede, at amerikansk økonomi er stærk, at AI-capex øger efterspørgslen på penge og desuden geopolitik. Når årsagen til rentestigning i USA er efterspørgsel på kapital, betyder det samtidig, at denne rentestigning vil give et opadgående pres på renterne i Europa, så jeg forventer, at vi kommer ind i en tid med strukturelt højere renter,” siger Mads Christiansen.
”Infrastrukturprojekter har typisk lange tidshorisonter, store initiale kapitalbindinger og stabil, men relativt lav vækst i cash flow. Derfor er de meget følsomme over for diskonteringsrenten (markedsrenten). Stiger diskonteringsrenten, vil fremtidige cash flows diskonteres hårdere og nutidsværdien falder. Effekten er særlig kraftig for aktiver med meget lange løbetider og stabilt cash flow – præcis som infrastruktur,” supplerer Henning Skov Jensen fra Capital Market Partners.
Værdi falder med renteeffekten
Men CIP ønsker ikke at kommentere, hvad den isolerede renteeffekt er i de forskellige fonde på nuværende tidspunkt.
En del svar findes i fondenes årsrapporter. CI III fonden skriver på side 35 i en følsomhedsanalyse, at hvis renten stiger én procent – som det er meget tæt på her – så vil fondens værdi falde med 260 mio. kr. i 2026 på de vindmølleparker, der er i drift. På projekter under konstruktion vil værdien yderligere falde med 318 mio. kr. Altså samlet set lige under 600 mio. kr. alene på renteeffekten.
Det er Lægernes Pension, P+ samt PensionDanmark, der står som ejere af den fond. Hele fondens overskud var sidste år 329 mio. kr.
CI IV-fonden oplyser på side 36, at en rentestigning på ét procentpoint vil påvirke værdierne med minus 60 mio. euro. Og projekter under konstruktion med minus 33 mio. kr. Altså små hundrede mio. euro, svarende til godt 750 mio. kr.
Her er det AP Pension og PensionDanmark, der står blandt ejerne. Fondens ”fair value” var angivet til 1,5 mia. kr. ved årsskiftet, og der var et underskud på 70 mio. euro sidste år. Men pensionskasserne sidder fast i ejerskabet, da det er illikvide og langsigtede investeringer i CIP.
I PFA er man dog begyndt at neddrosle afhængigheden af CIP. PFA er investeret i CIP’s flagskibsfonde II, IV og V. Men PFA solgte sit tilsagn i CIP III i 2024.
Uvejr i horisonten
CEO Mads Christiansen fra NewDeal Invest forudser træge tider for CIP og pensionsbranchen, og at vi kun ser de begyndende negative effekter, som vil tage til.
”På kort sigt tror jeg, at udsigterne er dårlige på grund af det stigende rentemiljø. På længere sigt – 5-10 år – er jeg også bekymret. Den teknologiske udvikling i den fysiske verden kommer efter min vurdering til at accelerere markant. Behovet for at re-industrialisere og effektivisere Vesten vil drive store investeringer i bl.a. energi, elnet, automatisering og ny infrastruktur. Det betyder, at mange af de eksisterende infrastrukturaktiver over tid vil komme i konkurrence med nye, bedre og skalerede løsninger. Dermed risikerer de alternative aktiver også at overraske negativt på indtjeningen. Det betyder, at terminalværdien – altså den værdi, man i en DCF-model tillægger aktivets pengestrømme efter f.eks. syv eller ti år – efter min vurdering er langt mere usikker, end mange antager i dag,” siger han.
CIP anfører, at stigende renter ikke er den eneste faktor, når der sættes værdi på fondene. Og det fremgår også af følsomhedstabellerne, og det har også markant effekt på værdierne, kan man se. I CI IV-fonden vil stigende energipriser på 20 pct. øge værdierne med 64 mio. euro. Og der har faktisk været stigende energipriser.
”Hvis værdireguleringen ikke følger gængs teori og dermed forventede værdireguleringer ved renteændringer, så kan det skyldes flere forhold. Nogle infrastrukturprojekter kan have regulerede indtægtsstrømme, der kan være inflations- eller rentejusterede, hvorved stigende renter kan blive delvist opvejet af stigende indtægter. Infrastrukturprojekter gennemløber også forskellige faser, og de anvendte risikopræmier er forskellige i de enkelte faser. Går et infrastrukturprojekt fra udviklingsfasen til driftsfasen, vil udviklingsrisikopræmien bortfalde, og derved kan der opleves værdistigninger ved små rentestigninger,” slutter Mads Christiansen.
Carsten Vitoft