Præsident Trump ser ud til at have fået en betydelig del af det, finanshusene allerede i januar 2026 vurderede var USA’s egentlige strategiske mål – uden at USA behøver eje Grønland. Læs her hvad de globale finanshuse skrev om de sandsynlige konfliktløsninger i starten af året
Den nye Grønland-aftale, annonceret fredag den 18. september 2026, foreligger endnu ikke i fuld aftaletekst, og den er heller ikke offentliggjort eller underskrevet. Statsministeriet skriver, at Grønland, Danmark og USA forventer at underskrive aftalen i næste uge ved FN’s Generalforsamling, hvorefter den skal gennem parlamentariske procedurer. Den danske regering siger samtidig, at aftalen anerkender Kongerigets suverænitet og territoriale integritet samt grønlændernes ret til selvbestemmelse.
Trump fremstiller den på sin side som en aftale, der giver USA permanent mulighed for at varetage sine sikkerhedsbehov i Grønland. Derfor er det endnu for tidligt at konkludere præcist, hvor meget ny amerikansk kompetence der faktisk følger af aftalen.
En stribe tidligere finanshus-analyser beskriver netop den type kompromis, der nu ser ud til at være indgået.
ABN AMRO: Næsten en præcis beskrivelse af den løsning, der nu tegner sig. En analyse fra ABN AMROs fra 9. den januar 2026 opstiller banken fire Grønland-scenarier. Scenario nummer to var en forhandlet løsning, hvor USA og Danmark indgår en aftale, som giver USA større handlefrihed i Grønland militært og eventuelt også omkring økonomisk udvikling, uden en amerikansk militær overtagelse.
Det ligner meget præcist konturerne af den nye aftale. ABN AMRO vurderede dette som et af de relativt økonomisk uskadelige udfald. Alternativerne – militær konfrontation eller en økonomisk konflikt mellem EU og USA – ville derimod kunne ramme både erhvervstillid og investeringer.
Banken noterede, at europæiske virksomheders investeringslyst allerede var svag, og at yderligere geopolitisk usikkerhed kunne ramme et forventet investeringsopsving.
Konsekvensen af den nye aftale set gennem ABN AMROs analyse er derfor vigtig: Den fjerner potentielt en betydelig europæisk downside-risiko uden nødvendigvis at opfylde Trumps oprindelige krav om amerikansk ejerskab.
ABN AMRO: The economic fall-out from Trump’s Greenland ambitions
J.P. Morgan: Det mest sandsynlige scenario er tilsyneladende blevet realiseret: Finanshuset opstillede i januar fire mulige udfald. Deres hovedscenario – dengang angivet til 55 pct. – var netop en diplomatisk aftale mellem USA, Danmark og Grønland. De øvrige scenarier var amerikansk køb, støtte til grønlandsk selvstændighed med en særlig USA-relation eller militær besættelse.
Analysen fremhævede samtidig tre amerikanske strategiske interesser:
- Grønlands betydning for amerikanske overvågnings- og forsvarssystemer.
- Ruslands voksende militære betydning i Arktis.
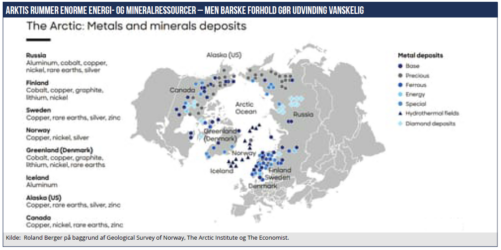
- Grønlands råstoffer og især kritiske mineraler, der kan reducere Vestens afhængighed af Kina.
Det er derfor værd at holde øje med, om den endelige aftale kun handler om militær sikkerhed, eller om amerikanerne samtidig får lettere adgang til investeringer, infrastruktur og mineralprojekter. Det sidste kan vise sig at være mindst lige så strategisk vigtigt.
J.P. Morgan vurderede efter januar-deeskaleringen, at mindre konflikt omkring Grønland reducerede markedsrisikoen, men samtidig at Europa burde fortsætte arbejdet med at styrke sine egne økonomiske og sikkerhedspolitiske fundamenter.
J.P. Morgan: The Greenland Gambit
- Franklin Templeton: USA havde allerede meget vidtgående rettigheder
Denne analyse fokuserer på spørgsmålet: Hvor meget får Trump egentlig, som USA ikke allerede havde? Franklin Templeton fremhævede i januar, at forsvarsaftalen fra 1951 allerede giver USA meget omfattende muligheder for at operere militært i Grønland, inklusive baser samt betydelig adgang til luft- og søoperationer. Under den kolde krig havde USA 17 baser/anlæg, før tilstedeværelsen senere blev reduceret kraftigt.
Trumps politiske gevinst kan vise sig at være større end den juridiske og militære ændring. Hvis USA i forvejen havde vidtgående militære rettigheder, bliver det afgørende at se, hvilke nye rettigheder USA faktisk får: nye baser? friere etablering af installationer? missilforsvar? luftrum? havne? råstoffer? Begrænsninger på kinesiske investeringer?
Franklin Templeton vurderede samtidig, at en egentlig amerikansk overtagelse kunne udløse handelsmodtræk fra EU, accelerere europæisk forsvarsautonomi og skade de stærkt integrerede amerikansk-europæiske forsvarsforsyningskæder. Den nye løsning synes netop at undgå dette konfliktspor.
Franklin Templeton: Greenland scenario analysis
- SEB: NATO-løsningen var allerede Trumps exitstrategi i januar
SEB skrev 23. januar, at Trump havde trukket sig tilbage fra truslen om militær magt og bevæget sig mod en NATO-baseret løsning. Det fik aktiemarkederne til at stige igen, fordi risikoen for direkte konflikt mellem USA og Europa faldt.
Men SEB fremhævede en vigtig langsigtet konsekvens: Selvom selve Grønland-konflikten kunne løses diplomatisk, havde den amerikanske fremgangsmåde gjort en tilbagevenden til det gamle, tillidsbaserede transatlantiske sikkerhedsforhold mindre sandsynlig. Det kan blive en central vurdering også af septemberaftalen:
Aftalen kan løse Grønland-problemet uden nødvendigvis at reparere skaden på forholdet mellem Europa og USA.
SEB: The Greenland crisis and the path through uncertainty
Goldman Sachs: Grønland er del af noget meget større: Goldman Sachs’ store Top of Mind-analyse fra februar placerede Grønland i en langt større sammenhæng. Goldman beskrev Trump-administrationens nye udenrigspolitiske linje som en bevægelse fra “America First” til “Americas First” – en moderne og mere offensiv version af Monroe-doktrinen, nogle gange omtalt som “Donroe Doctrine”.
Pointen var, at Grønland ikke skulle betragtes isoleret. Venezuela, Grønland og andre amerikanske initiativer var efter Goldmans analyse udtryk for en mere aktiv amerikansk ambition om at sikre strategisk indflydelse i den vestlige hemisfære og nærliggende strategiske områder.
Set gennem denne analyse er den nye Grønland-aftale interessant, fordi Trump kan have opnået en væsentlig del af det strategiske mål uden at opnå amerikansk suverænitet over Grønland: stærkere permanent amerikansk militær adgang og mindre spillerum for Rusland og Kina.
BNP Paribas: Den økonomiske gevinst ved kompromiset: BNP Paribas skrev allerede 26. januar om den daværende rammeaftale. Bankens hovedpoint var, at en Grønland-løsning fjernede Trumps varslede ekstratold på europæiske lande og dermed gjorde det muligt at genoptage arbejdet med EU-USA-handelsaftalen.
Det er relevant nu, fordi september-aftalen potentielt lukker en af de væsentligste politiske risici for EU-USA-handelsforholdet. Det betyder ikke, at handelskonflikterne er væk, men Grønland bliver i mindre grad en direkte udløser for nye toldtrusler.
ABN AMRO beskrev næsten ordret løsningen otte måneder før den blev annonceret: større amerikansk militær handlefrihed efter en aftale med Danmark og Grønland. J.P. Morgan havde en diplomatisk aftale som sit hovedscenario. Franklin Templeton påpegede samtidig, at USA i forvejen havde usædvanligt vidtgående militære rettigheder.
Nu udestår spørgsmålene: Hvilke rettigheder får USA, som det ikke allerede havde efter 1951/2004-aftalerne? Får USA ret til nye baser og installationer? Omfatter “security and all other needs” også kritiske mineraler, havne, infrastruktur eller amerikanske investeringer? Og præcis hvilke muligheder får Grønland og Danmark for at sige nej til fremtidige amerikanske projekter?
Det er netop på de punkter, vi kan afgøre, om aftalen primært er en politisk sejr, som Trump kan sælge hjemme i USA, eller en reel grundlæggende forskydning af magtforholdet i Grønland. Den offentliggjorte danske meddelelse er foreløbig meget klar på, at suverænitet, territorial integritet og grønlandsk selvbestemmelse består.