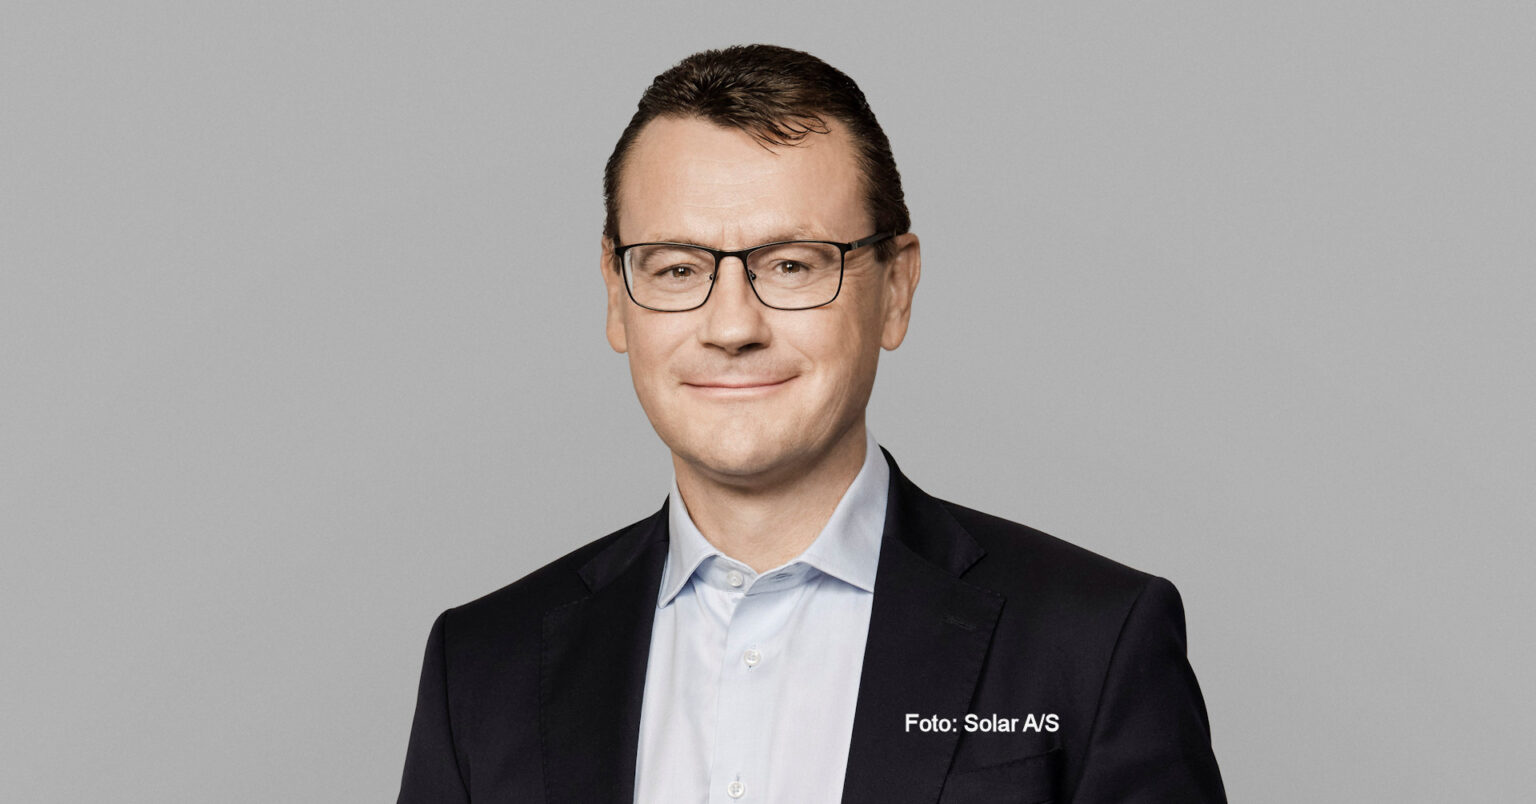
Det er relativt let for en topledelse at præsentere nye strategier, opkøb, automatisering og digitalisering. Den svære del kommer bagefter: Når investeringerne er gennemført, skal de omsættes til højere produktivitet, bedre marginer og stærkere kapitalafkast. Det er tilfældet for Solar, som i første halvår har været under pres på salg og lønsomhed. Gælden er eksploderet, men ledelsen er optimistisk for andet halvår, skriver redaktør Steen Albrechtsen i en analyse af Q2-regnskabet.
Det er præcis den fase, Solar nu bevæger sig ind i. Selskabet har gennem flere år investeret kraftigt i logistik, automatisering og opkøb. Logistikcentret i Kumla er nu fuldt operationelt, og ledelsen betegner investeringscyklussen i den nordiske logistikplatform som stort set afsluttet. Fokus skifter derfor fra byggeri og implementering til at høste gevinsterne gennem højere produktivitet, effektivitet og afkast.
Dermed ændrer ledelsesopgaven karakter. Hidtil har Solar kunnet pege på investeringer og transformation som forklaring på omkostninger og kompleksitet. Fremover bliver spørgsmålet mere kontant: Virker strategien?
Det bliver ikke nogen let prøve. For samtidig med at Solar igen har fået vækst i omsætningen, er bruttomarginen under pres. Q2 bød på 6,1 pct. organisk vækst korrigeret for arbejdsdage, men ledelsen erkender samtidig, at hård konkurrence, fragtomkostninger og flere lavmarginprojekter presser indtjeningen.
Skaber Solar selv prispres?
Det mest opsigtsvækkende kommer i analytikernes Q&A. Her bliver ledelsen direkte spurgt, om Solar selv er med til at skabe prispresset ved at acceptere lavere priser for at vinde volumen. CEO Jens Andersen afviser ikke kritikken. Tværtimod svarer han, at det er en fair pointe, og at Solar er ”part of the problem”.
Det er et klassisk strategisk dilemma: Ledelsen vil skabe vækst og udnytte sin større og mere effektive platform. Men hvis væksten købes gennem lavere priser, risikerer man at udhule den indtjening, som investeringerne netop skulle forbedre.
CFO Michael Jeppesen siger samtidig klart, at man ikke skal forvente nogen markant forbedring i bruttomarginen på kort sigt. Prisforhøjelser fra leverandørerne tager tid at sende videre til kunderne, og i et marked med blød efterspørgsel er det vanskeligt at hæve priserne hurtigt. Han forventer kun en gradvis forbedring og advarer mod at forvente ”miracles” på kort sigt.
Det lægger et betydeligt pres på organisationens kommercielle disciplin. Salgsorganisationen skal ikke blot levere volumen. Den skal i højere grad levere lønsom volumen.
Samtidig skal ledelsen bevise, at opkøbet af Sonepar Norge skaber de lovede synergier. Integrationen blev formelt afsluttet i andet kvartal, men arbejdet fortsætter med nedlukning af lagre, reduktion af medarbejdere og eliminering af dobbeltfunktioner. Ledelsen forventer først omkring fjerde kvartal at kunne vise et renere billede af den underliggende drift, fordi der fortsat er oprydningsaktiviteter i Norge i tredje kvartal.
Gearing steget til 5,1
Oven i det kommer balancen. Arbejdskapitalen er steget, lageret er omkring 250 mio. kr. højere end året før, og gearing er steget til 5,1 – fortsat inden for bankernes covenants, men over Solars eget ønskede niveau. Ledelsen forventer, at lager og gæld reduceres betydeligt i andet halvår.
Dermed bliver kapitalallokering også en central ledelsesopgave. Solars ledelse skal på én gang presse mere indtjening ud af investeringerne, integrere opkøbet, forbedre marginerne og nedbringe gælden.
Det interessante ved Solar-casen er derfor ikke bare, om markedet vender. Det afgørende spørgsmål er, om ledelsen nu kan levere den værdiskabelse, der skulle retfærdiggøre flere års investeringer. Det er først nu, den strategiske prøve for alvor begynder, og det sker under vanskelige markedsforhold.
Året 2026 startede med et svagt vinterkvartal. Bruttomarginen er også under konkurrencepres, men ledelsen fastholder dog forventningen på 400-480 mio. kr. EBITDA-overskud for helåret.
Også selvom man kun nåede 143 mio. i første halvår. Det er dog muligt gennem et normalt stærkere andet halvår og en række engangsposter i første halvår, som ikke gentages.
Steen Albrechtsen
2 md. adgang for
2 x 49 kr.
Få straks adgang til denne artikel og derefter 2 måneder til alle artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser
Tilbuddet gælder til 1. oktober 2026. Abonnement fortsætter til normalpris på 249 kr. efter bindingsperiode på to måneder. Opsig når du vil - til udgang af den anden måned. Tilbud gælder kun, hvis du ikke har haft abonnement på ØU udgivelser de seneste tre måneder
Allerede abonnent? Log ind her