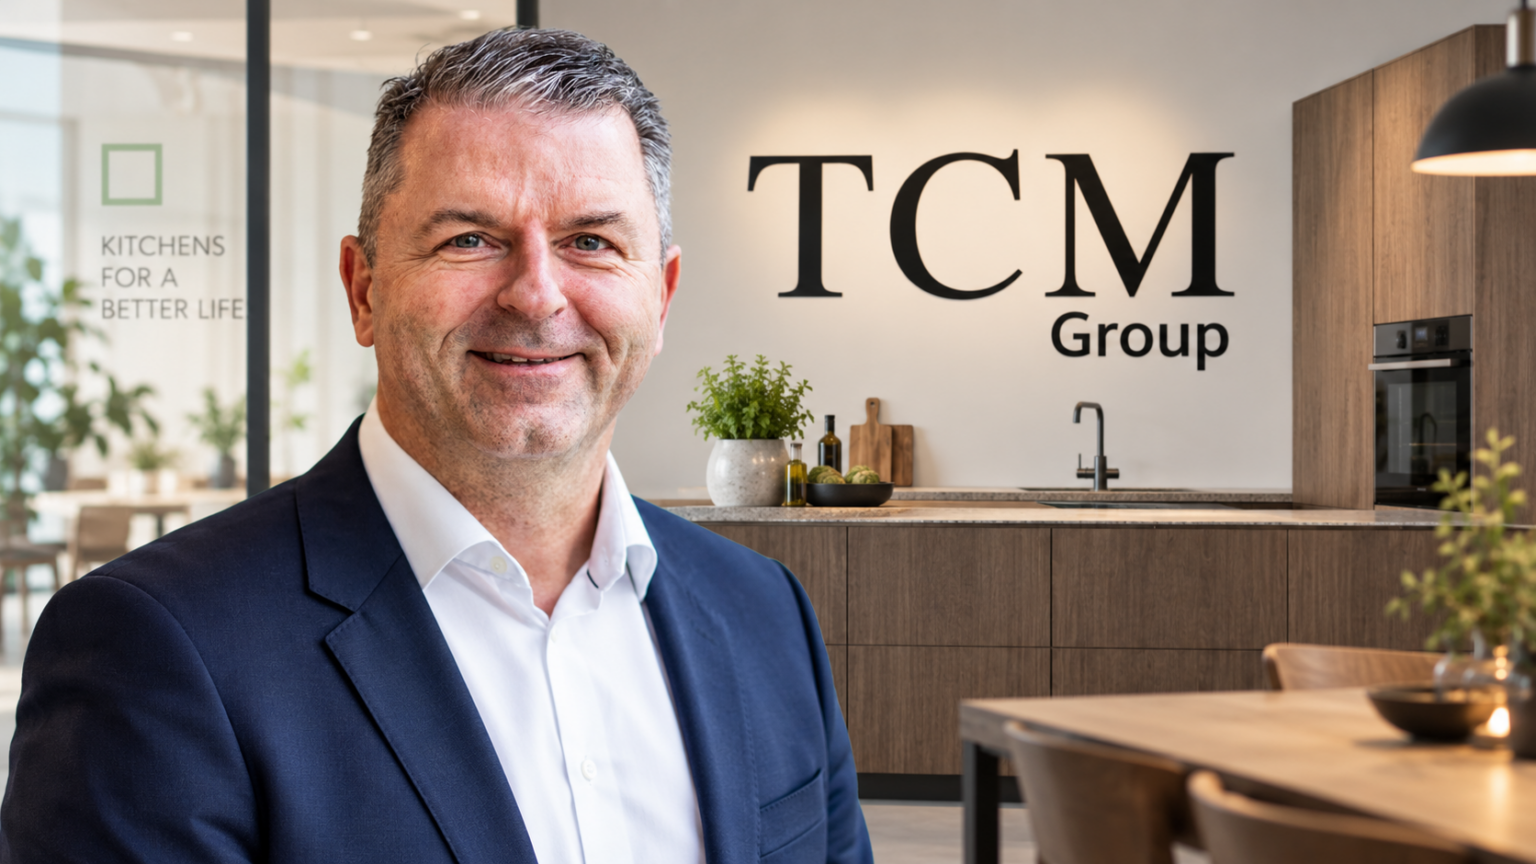
Ved første øjekast brager omsætningen frem hos køkkenproducenten TCM Group. Men under overfladen gemmer sig en dramatisk fyring på direktørgangen, omkostningspres fra stigende globale fragtrater og en stribe dyre opkøb, der har sendt lønsomheden kraftigt ned. Spørgsmålet er, om den nye CEO, som kommer fra succesfulde Kvik Køkken kan tæmme omkostningerne, før ordrefesten slutter, spørger aktieanalytiker Carsten Dehn i denne analyse.
Det ligner umiddelbart en solid succes. Omsætningen hos Danmarks tredjestørste køkkenproducent, TCM Group, landede i første halvår af 2026 på stærke 737 mio. kr. – en fremgang på 12 pct. Selskabet, der står bag brands som Svane Køkkenet, Tvis, Aubo og Nettoline, havde også et stærkt cash flow på 80 mio. kr. Men det var første halvår, og fremtiden kan tegne helt anderledes negativ.
På seneste earnings call med analytikere stod det klart, at investorerne ikke kan læne sig trygt tilbage. TCM Group befinder sig i en dyb operationel omstilling, hvor ledelsen kæmper en hård kamp for at rette op på fejlslagne strategiske dispositioner fra fortiden – især i form af opkøb. Og det går ikke efter planen: I 2026 tabte bestyrelsen tålmodigheden og foretog en total udskiftning i den øverste ledelse.
Den administrerende direktør gennem seks år, Torben Paulin, stoppede 1. august. Selvom meddelelsen var pakket ind i pæne standardvendinger, lagde den afgående topchef efterfølgende kortene på bordet over for pressen med en tør konstatering: “Det var ikke min beslutning”. Fyringen hænger direkte sammen med, at Paulin strategisk fejlede med at gøre selskabets seneste store opkøb rentable.
Han stod i spidsen for opkøbene af køkkenproducenten Aubo og onlineselskabet Celebert. I stedet for at skabe de lovede synergier har opkøbene resulteret i et sandt mareridt af øgede faste kapacitetsomkostninger.
Paulin formåede at købe sig til mere volumen og toplinje, men integrationen slog fejl, og resultatet er en støt faldende lønsomhed.
Bestyrelsen har i stedet hentet Jens-Peter Poulsen ind som ny CEO. Han har i over ti år stået i spidsen for den direkte konkurrent Kvik, som i finansverdenen er kendt som branchens mest top-optimerede standardiserede marginmaskine. Poulsen står dog ikke alene med oprydningen; selskabet har også hentet en ny permanent CFO, Esben Refsgaard Trier Lund, fra 1. september.
Problemet er blandt andet, at EBITA-marginen er skrumpet fra 10,3 pct. til 8,6 pct. Opkøbet af onlineselskabet Celebert har sendt kapacitetsomkostningerne op med hele 23 pct. i kvartalet. Den midlertidige CFO, Hans Barslund, forklarede på investormødet, at man nu forsøger at redde marginerne ved at tvinge en ny selvbetjeningsstrategi igennem på Celebert, så kunderne online kan gennemføre store køkkenkøb digitalt helt uden hjælp fra dyre salgskonsulenter.
Pres fra eksterne faktorer
Hans Barslund påpegede også pres fra eksterne faktorer: “Stigende oliepriser har øget omkostningerne til råvarer og fragt, hvilket har en negativ effekt på marginen.” Selskabet rammes også af lav lønsomhed på såkaldt tredjepartssalg (eksterne produkter som f.eks. hvidevarer og bordplader), der steg til 25 pct. af den samlede omsætning i Q2. Disse produkter har en markant lavere avance og udvander TCM’s egne fabriksmarginaler.
I første halvår har omsætningen været præget af et stærkt privatmarked (B2C), der buldrer frem, men også af et erhvervsmarked (B2B/nybyggeri), der er hårdt ramt af det lave niveau i boligbyggeriet.
Den nye CEO forklarede, at ordreindgangen var ekstremt svag i marts og april, men nærmest eksploderede i maj og juni. Den pludselige ordrefest skyldes dog i høj grad en salgsprisforhøjelse, som TCM havde varslet pr. 1. juli. Det fik kunder og forhandlere til at fremrykke deres ordrer for at nå at købe ind til de gamle priser.
Selvom selskabet derfor går ind i efteråret med en stærk ordrebog, risikerer det nye direktørpar at kigge ind i et markant “hul” i ordretilgangen i slutningen af 2026, når den midlertidige effekt aftager. Det har skabt skepsis hos analytikerne omkring udviklingen herfra. Spørgsmålet er, om selskabet kan nå i mål med ledelsens helårsforventning på et justeret EBITA-driftsoverskud på 120-140 mio. DKK med en svagere ordreindgang.
Der kan ligge positive effekter i andet halvår fra den store ordreindgang over sommeren. Men udsigterne herefter ser ikke for gode ud.
Carsten Dehn
2 md. adgang for
2 x 49 kr.
Få straks adgang til denne artikel og derefter 2 måneder til alle artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser
Tilbuddet gælder til 30. juni 2026. Abonnement fortsætter til normalpris på 249 kr. efter bindingsperiode på to måneder. Opsig når du vil - til udgang af den anden måned. Tilbud gælder kun, hvis du ikke har haft abonnement på ØU udgivelser de seneste tre måneder
Allerede abonnent? Log ind her