Europæiske banker har brugt enorme summer på digitalisering, men kunderne spreder i stigende grad deres forretninger mellem flere banker, mens neobanker tager markedsandele. McKinsey peger nu på AI-baseret hyperpersonalisering som et modsvar. Perspektivet rækker videre end bedre marketing: Banker kan bruge deres massive datamængder til at ramme kunden med det rigtige tilbud på det rigtige tidspunkt – og dermed forsøge at generobre den primære kunderelation. Chefredaktør Morten W. Langer har set på de konkrete perspektiver.
Bankernes store digitale oprustning har ikke løst et af sektorens mest grundlæggende problemer: Kunderne er blevet mindre loyale. Mobilbankerne er blevet bedre, og i Europa foregår i gennemsnit 45 pct. af banksalget nu digitalt.
Alligevel har konkurrencen om kundernes penge og opmærksomhed aldrig været hårdere. I seks europæiske lande steg det gennemsnitlige antal bankrelationer pr. kunde fra to i 2021 til 2,6 i 2025. Danske data viser, at en tredjedel af danskerne har 2-3 bankforbindelser. Mange banker oplever samtidig stagnerende eller faldende share of wallet.
Det er den lidt ubehagelige konklusion i en ny analyse fra McKinsey: Bankerne er blevet mere digitale uden at blive vigtigere for kunden. I nogle markeder sidder digitale neobanker allerede på mellem en fjerdedel og en tredjedel af kunderelationerne.
Revolut har passeret 70 mio. kunder og bevæger sig fra at være et supplement til at konkurrere om rollen som kundens primære bank. Samtidig har digitaliseringen gjort bankprodukter mere transparente og lettere at sammenligne, hvilket yderligere svækker de traditionelle bankers historiske fordel. På værdipapirhandel har Nordnet opnået en markant markedsandel.
Det er her, AI kan ændre spillet.
Et opgør med det traditionelle
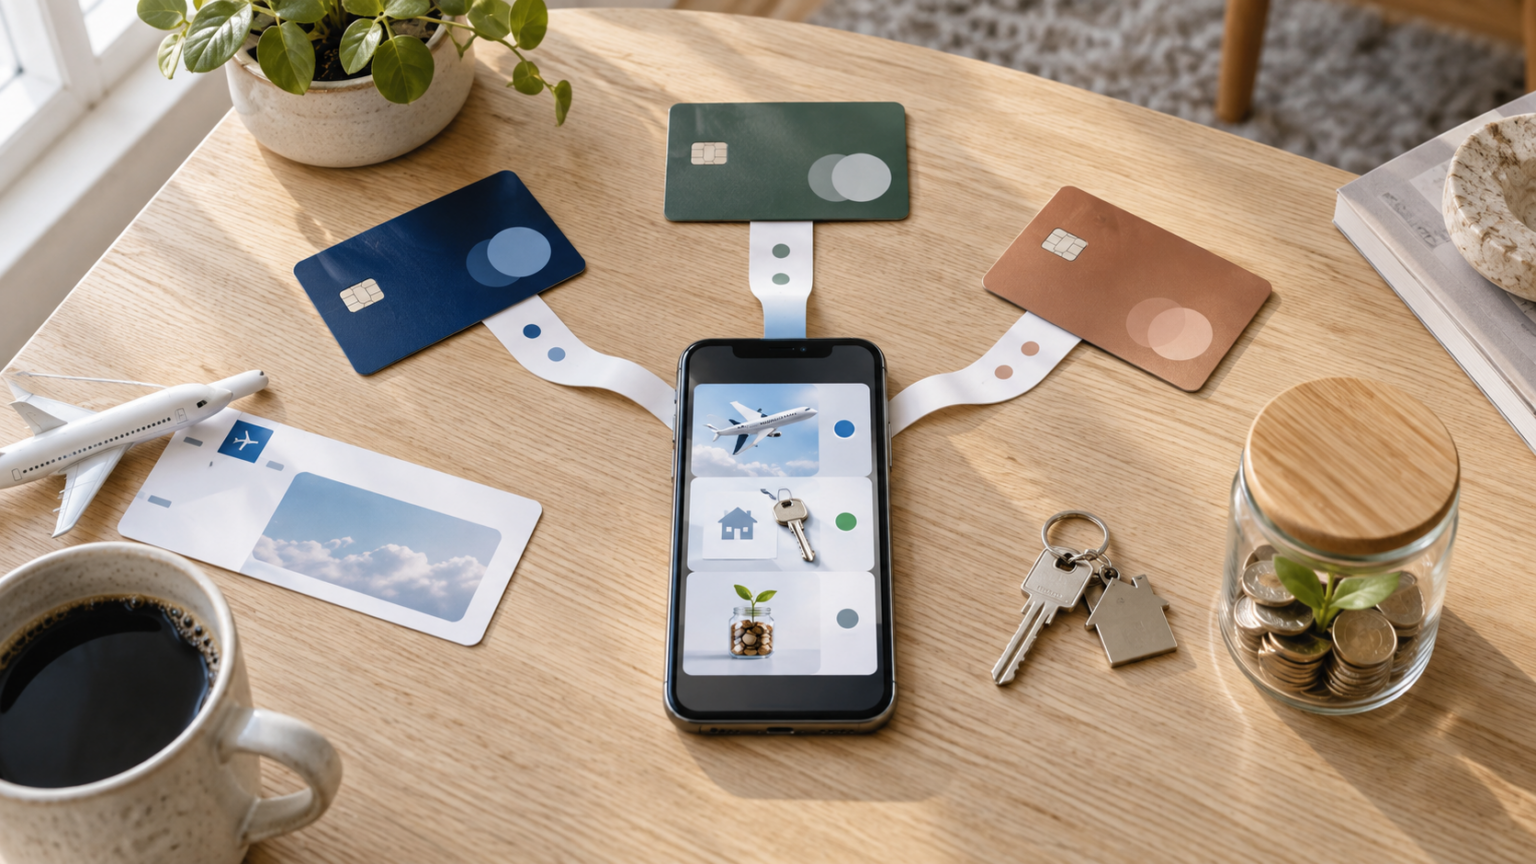
McKinseys pointe er ikke først og fremmest, at banker kan spare medarbejdertimer ved hjælp af generativ AI. Den interessante mulighed ligger på indtægtssiden: Banker kan bruge AI og deres enorme mængder kundedata til løbende at beregne, hvad den enkelte kunde sandsynligvis har behov for – og kontakte vedkommende præcis dér, hvor sandsynligheden for et salg er størst.
For danske banker betyder det potentielt et opgør med den traditionelle kampagnemodel, hvor tusindvis af kunder modtager samme budskab om boliglån, pension, opsparing eller forsikring.
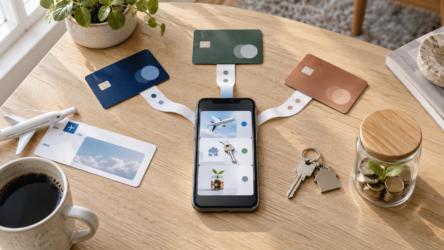
I stedet kan bankens system reagere på hundredvis af individuelle signaler: En pludselig større saldo kan udløse et forslag om opsparing. Køb af en flybillet kan udløse et tilbud om rejseforsikring. Et afbrudt låneforløb kan udløse hjælp til at færdiggøre ansøgningen.
Ifølge McKinseys konkrete bankerfaringer er effekten ikke marginal. Banker, der lykkes med modellen, har opnået 20-30 pct. højere kundeengagement, 10-25 pct. højere kundeværdi og 15-25 pct. bedre kundeoplevelse.
Det gør AI-personalisering til mere end endnu et it-projekt. Hvis McKinsey har ret, kan teknologien blive et nyt våben i kampen om, hvilken bank der i fremtiden ejer den vigtigste kunderelation.
Morten W. Langer
2 md. adgang for
2 x 49 kr.
Få straks adgang til denne artikel og derefter 2 måneder til alle artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser
Tilbuddet gælder til 31. juni 2026. Abonnement fortsætter til normalpris på 249 kr. efter bindingsperiode på to måneder. Opsig når du vil - til udgang af den anden måned. Tilbud gælder kun, hvis du ikke har haft abonnement på ØU udgivelser de seneste tre måneder
Allerede abonnent? Log ind her