Banker AI-disruptionens næste ofre: Kunders agenter truer sektorens vigtigste guldmine
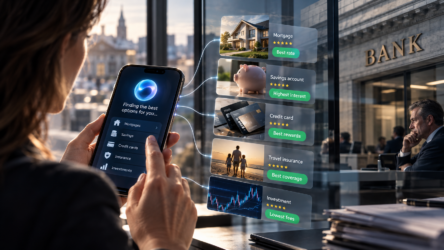
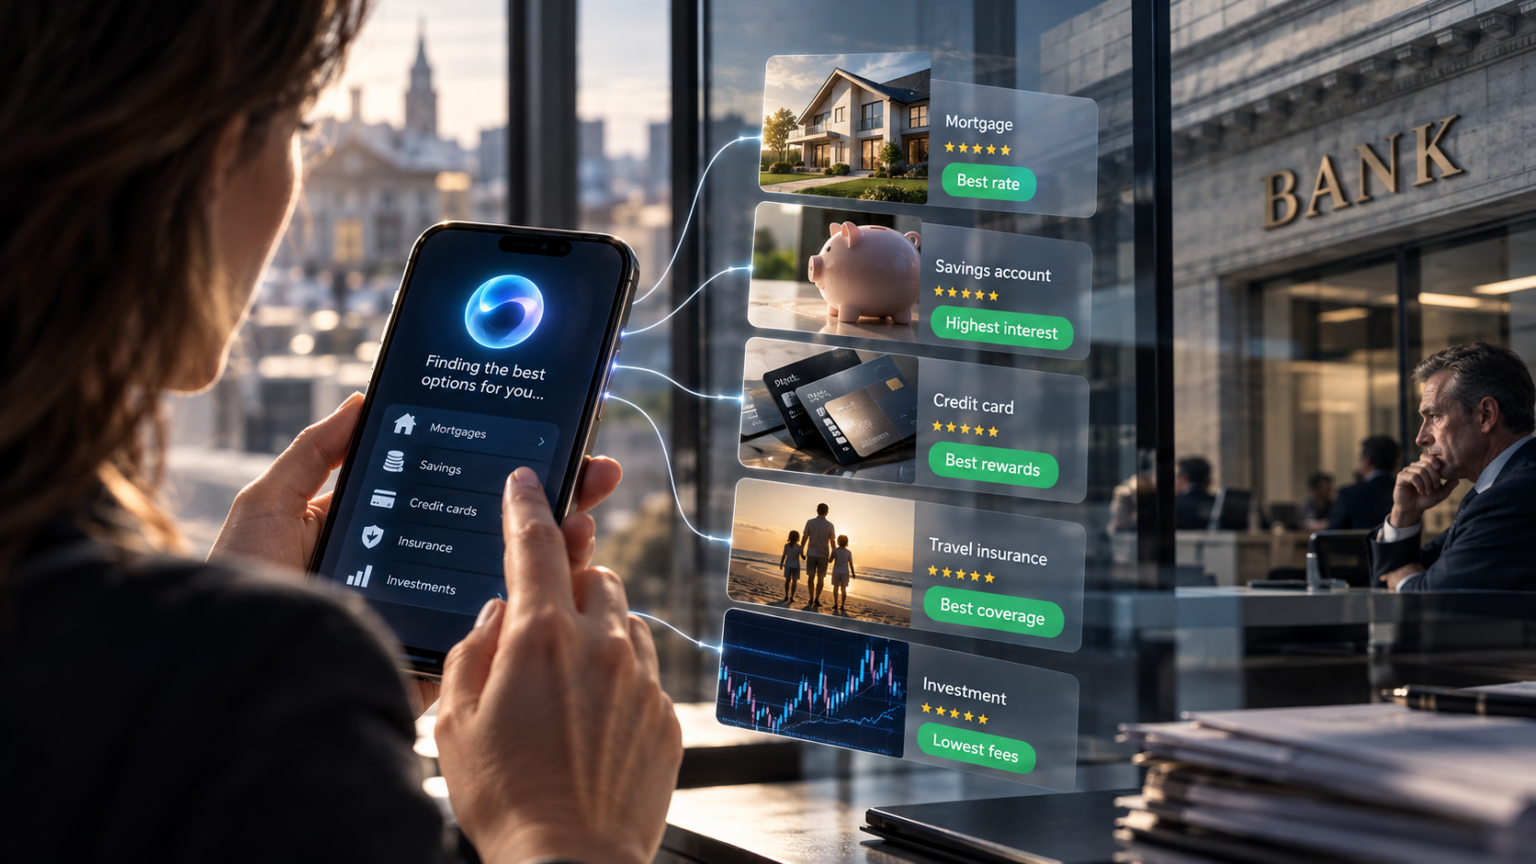
Artikelserie om AI i finanssektoren: Efter softwareaktierne kan bankerne blive den næste sektor, hvor investorer begynder at indregne en egentlig AI-risikopræmie. Amerikanske finansaktier er de seneste uger allerede blevet ramt af markant nervøsitet, og Goldman Sachs peger på agentbaseret AI som et nyt tema bag investorernes bekymring. Truslen mod bankerne er grundlæggende anderledes end mod software: Det er ikke nødvendigvis bankens produkt, AI erstatter. Det er endnu vigtigere: Det er bankens kontrol over kunden. Personlige AI-agenter kan afsøge markedet, sammenligne renter, forsikringer, realkreditlån og kreditkort og efterhånden også gennemføre transaktionerne. Dermed kan den kundepassivitet, som gennem årtier har beskyttet bankernes indtjening, blive stærkt udfordret, skriver chefredaktør Morten W. Langer på baggrund af en stribe finanshusanalyser.
Softwaresektorens erfaring med AI kan vise sig at være en forsmag på, hvad der venter de traditionelle banker. I softwaresektoren har investorerne ikke ventet på fald i indtjeningen, før de begyndte at stille spørgsmål ved værdien af eksisterende produkter og forretningsmodeller. Alene muligheden for, at generativ AI kan erstatte funktionalitet, reducere antallet af brugere eller presse priserne, har været nok til at udløse kraftige bevægelser i enkeltaktier.
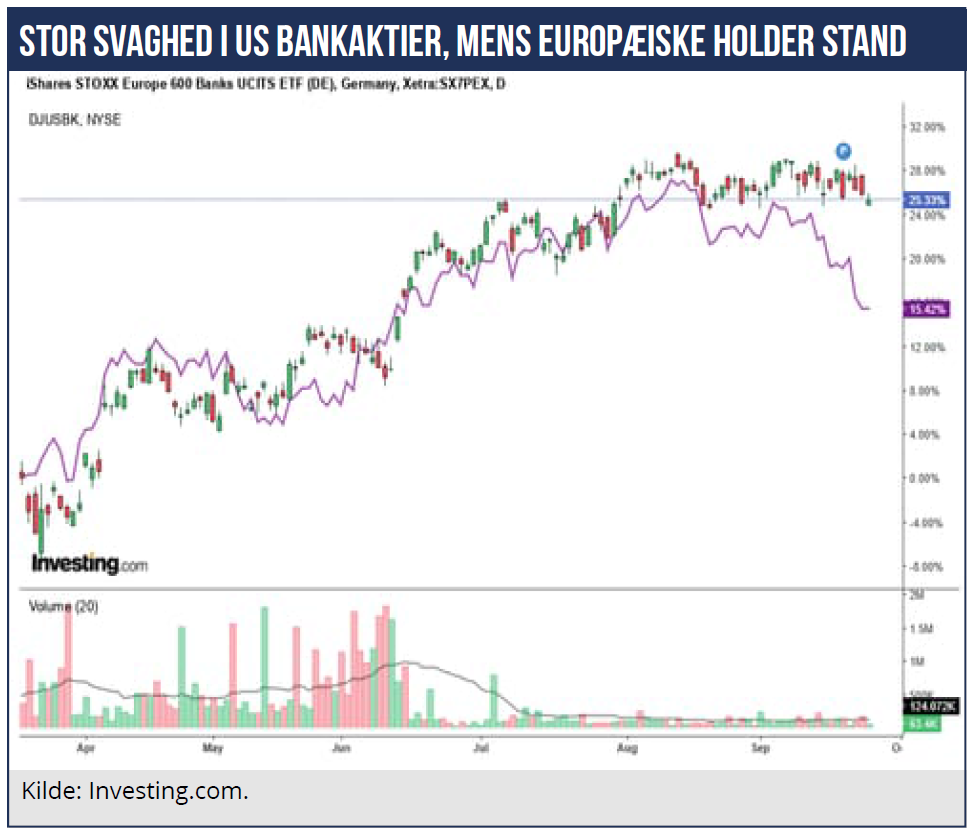
Nu dukker den samme mekanisme op i finanssektoren: Amerikanske finansaktier blev tidligere på ugen ramt bredt. JPMorgan faldt 4,1 pct. og Bank of America 2,9 pct., mens Charles Schwab faldt 6,8 pct. Finanssektoren som helhed faldt omkring 2,3 pct. Det vil være forkert at henføre kursfaldene alene til AI. De aktuelle bevægelser er også blevet forklaret med udviklingen i rentekurven og bankernes rentemarginaler.
Fra loyal bankkunde til konstant prisjæger
Men Goldman Sachs registrerer parallelt en hurtigt voksende investorbekymring omkring agentic AI, især i virksomheder med direkte kontakt til privatkunder. Det nye spørgsmål er ikke længere blot, hvordan bankerne selv kan anvende AI til at reducere omkostninger. Det er, hvad der sker, når kunden får sin egen AI-agent.
Goldman Sachs betegner udviklingen som begyndelsen på et grundlæggende paradigmeskifte i banksektoren: AI bevæger sig fra et samtalebaseret forhold med brugeren til et handlingsorienteret forhold, hvor agenten selv kan gennemføre opgaver. Hvis forbrugeren giver agenten adgang til f.eks. kalender, passwords og kreditkort, kan den ikke bare finde information, men afslutte transaktioner. Goldman ser fremkomsten af den slags forbrugeragenter som begyndelsen på et nyt platformlag i den digitale økonomi.
Agenternes store økonomiske effekt kan blive, at de reducerer friktionen mellem mennesker, teknologi og kapital. Når teknologien bliver enkel nok til almindelige brugere, forventes udbredelsen at kunne blive meget stor. Det er potentielt dårligt nyt for dele af banksektoren. For et af bankernes mest værdifulde aktiver er i praksis ikke blot deres kapital eller IT-platform. Det er kundernes træghed, manglende gennemsigtighed om priser og besværligheder med at flytte bank.
Altså: Almindelige bankkunder flytter ikke deres opsparing hver uge for at få 0,25 procentpoint mere i rente. De refinansierer ikke nødvendigvis deres boliglån, selv om billigere finansiering er tilgængelig. De gennemgår ikke alle kreditkort efter bonus, gebyrer og forsikringsfordele før hver rejse.
En AI-agent har ingen sådan dovenskab. Den bliver ikke træt af at sammenligne 20 tilbud, glemmer ikke renteforskellen og har ingen modvilje mod at udfylde endnu en digital formular. Morgan Stanley har allerede analyseret præcis denne mekanisme på det amerikanske realkreditmarked på over 14.000 mia. dollar. I dag kræver en refinansiering typisk, at boligejeren selv følger renterne, undersøger långivere, sammenligner tilbud, samler dokumentation og gennemgår ansøgningsprocessen.
Morgan Stanleys analytikere peger på, at en personlig AI-agent på kundens telefon kan overvåge realkreditrenterne permanent, sammenligne långivere og reducere papirarbejdet, så kunden langt oftere refinansierer, når det økonomisk kan betale sig. Morgan Stanley beregner, at AI-anvendelse i et scenarie med amerikanske realkreditrenter på 5,5 pct. potentielt kan udløse yderligere 2.100 mia. dollar i refinansieringsaktivitet og samlet spare husholdningerne 4,3 mia. dollar. Billedet er sikkert ikke meget anderledes herhjemme.
For kunden er det oplagt positivt. Set fra bankens synspunkt er det mere kompliceret. En bank kan så ikke længere i samme grad regne med, at en god eksisterende kunde bliver siddende med et lidt for dyrt realkreditlån, en lidt for dyr forsikring eller for høje lånerenter eller gebyrer, fordi det er besværligt at undersøge alternativerne. Det oplagte næste trin er, at agenten ikke bare anbefaler et andet lån, men får tilladelse til at sætte refinansieringsprocessen i gang på kundens vegne.
Citi leverer et endnu mere håndgribeligt eksempel. Banken forbereder selv sin amerikanske kreditkortforretning på det, den kalder agentic commerce. I Citis eksempel får en kunde aflyst sit fly. Den personlige AI-assistent kan herefter finde en ny afgang, booke den, arrangere transport og betale – og samtidig vælge det kreditkort, der giver kunden de bedste rejsefordele og den bedste beskyttelse. Det lyder umiddelbart som en smart service.
Bankerne bruger betydelige ressourcer på at få netop deres kort til at være kundens foretrukne kort. Men en AI-agent behøver ikke have et foretrukket kort. Har kunden fem kort, kan agenten ved hver enkelt transaktion beregne, hvilket der giver den bedste kombination af rabat, bonuspoint, valutaomkostninger, forsikring og kreditbetingelser. Citi tager selv udviklingen så alvorligt, at banken har udviklet Arc, en platform til at udrulle AI-agenter på tværs af bankens forretningsområder.
Forsikring: Agenten kan shoppe markedet på fem minutter
I en Goldman-analyse fremhæves den personlige AI-agent Instinct, som allerede kan få til opgave at finde restauranter, booke rejser og finde og købe forsikringsprodukter. Hvor kunden tidligere f.eks. kunne bruge en sammenligningstjeneste til selv at finde en billig forsikring og derefter skulle gennemføre købet, kan agenten håndtere hele processen på få minutter. Det ændrer konkurrencen fundamentalt.
Samme logik kan brede sig til bankernes indlån. Forestil dig en kunde med 700.000 kr. stående kontant. I dag kan pengene stå i årevis til en rente under markedets bedste, fordi kunden ikke undersøger alternativerne. En personlig agent kan derimod i princippet løbende overvåge bankernes renter, garantigrænser, bindingsperioder og vilkår og fortælle kunden, hvor pengene bør placeres. Når teknologien og de nødvendige fuldmagts- og sikkerhedssystemer bliver modne, kan det næste blive, at kunden giver agenten ret til selv at flytte pengene inden for fastsatte rammer.
Endnu er der ikke funktionsdygtige autonome agenter, der i stor skala flytter almindelige bankkunders indlån mellem banker. Men teknologierne, som gør mekanismen mulig, er ved at blive bygget og testet. Men finanshuset ING har allerede ladet AI gennemføre hele købet. ING viser, hvor langt betalingsdelen allerede er kommet. Sammen med Worldline og Mastercard har banken gennemført en europæisk test, hvor en AI-assistent fik kundens ønsker til koncertbilletter – oplevelse, dato og budget – fandt relevante muligheder og derefter gennemførte hele processen. Fra valg af billetter til betaling blev samtlige trin udført af AI’en efter kundens godkendelse. ING forventer, at sådanne systemer med tiden bliver mere autonome inden for grænser fastsat af kunden.
Det er afgørende, fordi den egentlige bankdisruption først bliver alvorlig, når AI går fra “find mig den bedste løsning” til “gennemfør den bedste løsning for mig”.
Amerikanske investorer er allerede begyndt at diskutere denne risiko. Det betyder ikke, at de europæiske banker nødvendigvis står foran et tilsvarende kursfald. Men mekanismen stopper ikke ved Atlanterhavet. Tværtimod er europæiske markeder sårbare, da kombinationen af relativt høje gebyrer og begrænset prisfølsomhed blandt kunderne kan gøre disruptionen særlig interessant.
I princippet er de mest udsatte banker derfor ikke nødvendigvis dem med dårligst kreditkvalitet eller lavest kapitalisering. Det vil nok i højere grad være banker, hvor en relativt stor del af indtjeningen afhænger af inaktive privatkunder, attraktive indlånsmarginaler, gebyrtunge produkter og en stærk traditionel distributionsposition.
Og her opstår en ny skillelinje i sektoren: Banker, der selv har investeret i avancerede AI-platforme, datainfrastruktur, API’er, automatiserede processer og agentbaseret kundebetjening, har en mulighed for selv at blive den platform, hvor kundens finansielle agent opererer. Banker, der halter bagefter, risikerer det modsatte: at blive reduceret til produktleverandører, mens en ekstern AI-agent kontrollerer relationen til kunden og sender forretningen til den udbyder, der på det givne tidspunkt tilbyder de bedste vilkår.
Morten W. Langer