AI i finanssektoren: Bankernes store AI-gevinst kommer ikke ved at give medarbejderne en digital assistent. Den kommer først, når hele arbejdsgange inden for bl.a. kredit, realkredit, kundeservice og administration bygges om omkring AI-agenter. McKinsey vurderer i ny analyse, at agentbaserede driftsmodeller kan reducere europæiske bankers cost/income med 15-20 pct. Konkrete bankcases viser allerede 20-40 pct. lavere betjeningsomkostninger. Chefredaktør Morten W. Langer har kigget på de konkrete cases, McKinsey beskriver. Dette er artikel seks i artikelserien om AI i finanssektoren.
Banksektoren har i årtier været blandt de største købere af teknologi. Alligevel er produktivitetsudviklingen langt fra imponerende. Ifølge McKinsey bruger den globale banksektor mere på teknologi end de fire næststørste sektorer tilsammen. Men sektoren ligger fortsat blandt de dårligste målt på produktivitetsvækst.
McKinseys nye analyse The decade to redefine UK banking forrykker dette billede: AI kan potentielt ændre bankernes omkostningsstruktur langt mere grundlæggende end tidligere digitaliseringsbølger. Men kun hvis bankerne holder op med at bruge AI som endnu et it-værktøj oven på eksisterende processer.
McKinsey skelner direkte mellem den beskedne gevinst ved at give en bankrådgiver en AI-copilot og den langt større gevinst ved at lade flere AI-agenter overtage og koordinere en hel arbejdsproces. Som simpel copilot kan generativ AI ifølge McKinsey måske øge produktiviteten omkring 1,2 gange. I kontrollerede digitale produktionsprocesser kan agentbaserede modeller potentielt give langt større produktivitetsløft.
På tværs af europæiske banker vurderer McKinsey, at agentbaserede driftsmodeller kan reducere cost/income med 15-20 pct. Det er et potentiale, der er stort nok til at ændre konkurrencen mellem banker – også hvis kun en del af gevinsten realiseres. Her er nogle af de vigtigste konkrete muligheder og cases fra analysen:
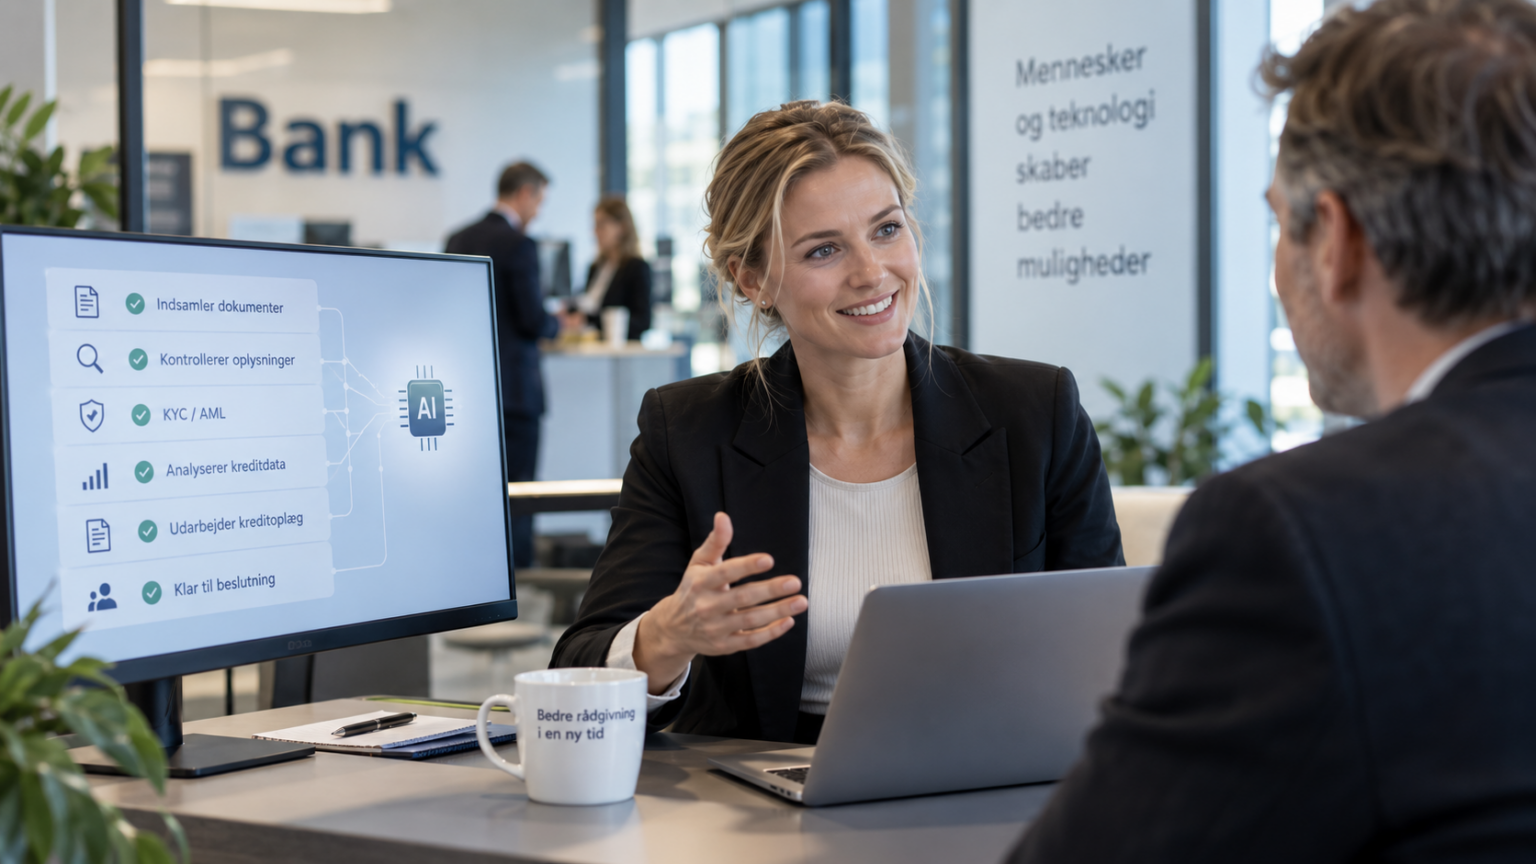
1. Bankrådgiveren kan få 10-12 timer tilbage hver uge: Et af de mest håndgribelige eksempler kommer fra bankernes frontlinje. McKinsey beskriver banker, der har redesignet komplette workflows omkring AI-agenter. Her overtager AI bl.a. forberedelse af kreditsager, KYC- og AML-kontroller (Know Your Customer hhv. Anti-Money Laundering), indsamling af dokumenter, opsummering af materialet, udarbejdelse af kreditoplæg, mødeforberedelse, opdatering af kundedata og første behandling af kundehenvendelser. I konkrete implementeringer er cost-to-serve reduceret 20-40 pct., mens bankrådgiverne har fået frigjort 10-12 timer om ugen.
McKinsey vurderer nemlig, at kunderådgivere i europæiske banker i dag anvender omkring 65-75 pct. af arbejdstiden på aktiviteter, der ikke er direkte salg. Det er administration, dokumentation, interne kontroller, informationssøgning, sagsforberedelse og opdateringer af systemer. Hvis AI overtager en betydelig del af dette arbejde, kan banken vælge mellem to gevinster: Reduceret bemanding eller væsentligt mere kundetid med samme organisation.
For danske banker er det en central pointe. Den største AI-effekt behøver ikke komme fra færre kunderådgivere. Den kan komme fra, at eksisterende rådgivere kan håndtere langt flere kunder eller bruge en langt større del af arbejdstiden på rådgivning og salg.
2. Indkomstkontrol ved boliglån fra dage til sekunder. En interessant case for danske banker er Lloyds Banking Group. Lloyds kørte omkring 50 generative AI-use cases i 2025 og rapporterede omkring 50 mio. pund i økonomiske gevinster. Banken sigter mod omtrent 100 mio. pund i 2026. Men de konkrete procesforbedringer er mindst lige så opsigtsvækkende.
Lloyds har reduceret indkomstverifikation ved boliglån fra flere dage til sekunder. Samtidig er onboarding til en almindelig bankkonto reduceret fra dage til omkring syv minutter. Den traditionelle tilgang er f.eks. at bruge AI til at læse dokumenter eller assistere medarbejderen med underwriting, mens resten af låneprocessen forbliver uændret.
Den transformative model er langt mere vidtgående: Kunden bevæger sig fra ansøgning til kreditbeslutning med minimal manuel dokumentation, løbende digital verifikation og efterfølgende automatisk overvågning. AI behøver ikke selv træffe den endelige kreditbeslutning for at fjerne store dele af det administrative arbejde omkring den.
3. Fra individuel automatisering til en digital kreditfabrik: Den store ændring opstår ifølge McKinsey, når banken forbinder flere specialiserede AI-agenter. Én agent kan f.eks. indsamle dokumentationen. En anden kontrollerer oplysningerne. En tredje gennemfører KYC. En fjerde forbereder kreditvurderingen. En femte sammenfatter sagen, mens et menneske tager stilling til undtagelser eller særligt risikofyldte sager.
McKinsey fremhæver, at specialiserede agenter inden for afgrænsede områder klarer sig bedre end brede generalistassistenter. Når de sættes sammen i et workflow, kan selv komplicerede processer automatiseres langt videre end med traditionelle regelbaserede systemer.
Det gælder især processer med mange undtagelser, hvor klassisk automatisering hidtil har haft svært ved at slå igennem – eksempelvis onboarding, KYC, handelskontroller, sikkerhedsstillelse, settlement og corporate actions. McKinsey vurderer, at sådanne agentbaserede systemer bl.a. kan reducere corporate onboarding fra uger til dage.
Det afgørende er, at medarbejderen ikke længere er den person, der fysisk flytter sagen fra system til system. AI-agenterne håndterer processen, mens medarbejderen i stigende grad bliver kontrollant og beslutningstager ved de komplicerede tilfælde.
4. Handelsfinansiering: Seks timer bliver til 30 minutter. AI-effekten handler samtidig ikke kun om privatkunder og realkredit. McKinsey beskriver en hurtigt voksende regional handelsbank, der redesignede sine trade-finance-processer omkring fire principper: hastighed, struktur, enkelhed og bedre beslutningsstøtte. Resultatet var, at behandlingstiden på letters of credit faldt fra mere end seks timer til under 30 minutter, mens kundernes hedging-omkostninger samtidig blev halveret.
Det illustrerer en anden vigtig AI-gevinst: bedre kundeoplevelser og lavere omkostninger behøver ikke være modsætninger. Hvis processerne forkortes dramatisk, kan banken både reducere sin egen arbejdsindsats og give kunden hurtigere svar. McKinsey peger på netop eksekveringshastighed som et stadig vigtigere konkurrenceparameter. Blandt erhvervskunder ligger hastighed og sikkerhed i eksekveringen blandt de tre vigtigste kriterier for valg af primær bank – kun pris ligger højere.
5. JPMorgan sigter efter over 40 pct. produktivitetsløft. I bankernes backoffice og IT ligger endnu et stort potentiale. McKinsey fremhæver JPMorgan Chase som eksempel på en bank, der skalerer AI på tværs af driften og sigter efter mere end 40 pct. bruttoproduktivitetsforbedring frem mod 2030.
Her er perspektivet, at AI-agenter ikke alene skriver kode. De kan koordinere udvikling, test, KYC-processer og servicing og dermed automatisere arbejdsflowet mellem funktioner, der i dag kræver mange manuelle overleveringer. Det er vigtigt, fordi bankernes teknologiregning ikke alene skyldes lønninger til programmører.
En stor del af omkostningen ligger i kravspecifikationer, test, kontrol, dokumentation, integration mellem systemer og efterfølgende drift. Hvis AI kan automatisere disse mellemled, rammer effektiviseringen selve bankens produktionsapparat.
6. Kunden kan samtidig få en bedre bank. AI-historien i McKinsey-rapporten handler derfor ikke kun om fyringer og omkostninger. AI kan også gøre banken mere relevant i kundens hverdag. McKinsey peger eksempelvis på bankapps, der udvikler sig fra passive kontooversigter til aktive finansielle assistenter. De kan løbende analysere cash flow, advare om kommende regninger, opdage dobbeltbetalinger og abonnementer, automatisk foreslå opsparing og reagere på livsbegivenheder som jobskifte eller flytning.
NatWest er gået et skridt videre og blev i 2026 ifølge McKinsey den første britiske bank til at lancere en applikation i ChatGPT, hvor kunder kan undersøge muligheder i forbindelse med boligkøb og realkredit direkte i AI-platformen. Dermed flytter AI gradvist fra at være bankens interne effektiviseringsværktøj til at blive en del af selve distributionskanalen.
Neobankerne viser, hvorfor presset er stort. Bag hele McKinseys analyse ligger et strukturelt problem for de traditionelle banker. De førende britiske neobanker kan betjene omtrent samme antal kunder med langt færre ansatte. Ifølge McKinseys benchmark skyldes forskellen ikke alene, at neobankerne ikke belastes af et dyrt filialnet. Deres operating models er simpelthen langt enklere.
Derfor er McKinseys 15-20 pct. mulige reduktion af cost/income interessant. Det er ikke en prognose om, at alle banker automatisk opnår denne besparelse. Og analysen tager udgangspunkt i Storbritannien og europæiske benchmarks, som ikke én til én kan overføres til danske penge- og realkreditinstitutter.
Læs McKinseys analyse “The decade to redefine UK banking”
Morten W. Langer
2 md. adgang for
2 x 49 kr.
Få straks adgang til denne artikel og derefter 2 måneder til alle artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser
Tilbuddet gælder til 1. oktober 2026. Abonnement fortsætter til normalpris på 249 kr. efter bindingsperiode på to måneder. Opsig når du vil - til udgang af den anden måned. Tilbud gælder kun, hvis du ikke har haft abonnement på ØU udgivelser de seneste tre måneder
Allerede abonnent? Log ind her