Personlige AI-agenter bliver ikke kun et nyt værktøj for forbrugerne. De kan tvinge virksomhederne til at ændre deres priser, kundeservice, produktdata og hele den måde, de organiserer salget på. Morgan Stanley peger på finans, sundhed og detail som brancher med særlig stort potentiale for dyb AI-anvendelse. Men netop disse brancher illustrerer også, hvor voldsomt konkurrencen kan ændre sig, når kunden selv møder virksomheden med en AI-agent. Chefredaktør Morten W. Langer har kigget på den kommende AI-revolution for forbrugerne – og dermed også for virksomhederne.
Den største forretningsmæssige udfordring ved personlige AI-agenter bliver muligvis ikke, at virksomhederne selv skal lære at bruge AI i forretningen. Den bliver, at kunderne også gør det.
Hvis millioner af mennesker får digitale agenter, der kan læse kontrakter, sammenligne priser, gennemgå regninger, booke aftaler og forhandle vilkår, ændres en grundlæggende asymmetri i markedet. Virksomheder har traditionelt været bedre rustet end den enkelte forbruger. De har prisanalytikere, jurister, datafolk, salgsorganisationer og automatiserede systemer.
Forbrugeren har kun sin egen tid og sin egen hukommelse. Og det er en stor forskel. Forventningen er, at en personlig AI-agent kan gøre forskellen meget mindre. Morgan Stanley beskriver i analysen Why the Biggest AI Opportunity Is Still Ahead, hvordan den næste fase af AI-udviklingen vil handle om at integrere teknologien dybt i virksomhedernes workflows og beslutningsprocesser.
Finanshuset fremhæver især finans, sundhed og detailhandel som brancher, der vil blive påvirket af de nye muligheder og udfordringer. Det er brancher med store datamængder, komplekse processer og betydelige administrative omkostninger. Men når man kombinerer virksomhedens egne AI-systemer med fremkomsten af personlige agenter, opstår et endnu mere interessant billede. AI kommer til at stå på begge sider af transaktionen, det vil sige både internt i virksomheden og hos kunderne.
Banksektoren er et af de tydeligste eksempler på en sektor, som vil blive ramt af AI-revolutionen. For banken kan AI effektivisere store dele af den interne proces. En låneansøgning kan analyseres automatisk. Systemet kan gennemgå kundernes indtægter, gæld, boligdata, tidligere betalinger og bankens kreditregler. En rådgiver kan derefter bruge tiden på de dele af sagen, der kræver menneskelig vurdering.
Men kunderne får også deres egne AI-agenter: Inden et møde med banken kan kundens agent samle dokumenter og analysere privatøkonomien. Bankkunden kan finde aktuelle renter hos konkurrenter og kan beregne de samlede omkostninger ved forskellige låntyper. Agenten kan identificere gebyrer og stille spørgsmål til bankens udlånsmarginal.
Det vil uden tvivl dramatisk ændre mødet i banken mellem kunden og rådgiveren. Med andre ord: Rådgiveren møder ikke længere nødvendigvis en kunde, som kun kender sin egen banks tilbud. Kunden kan i realiteten komme med et løbende opdateret billede af hele markedet og påpege bedre priser og vilkår hos andre banker.
Boliglånet kan komme under konstant overvågning
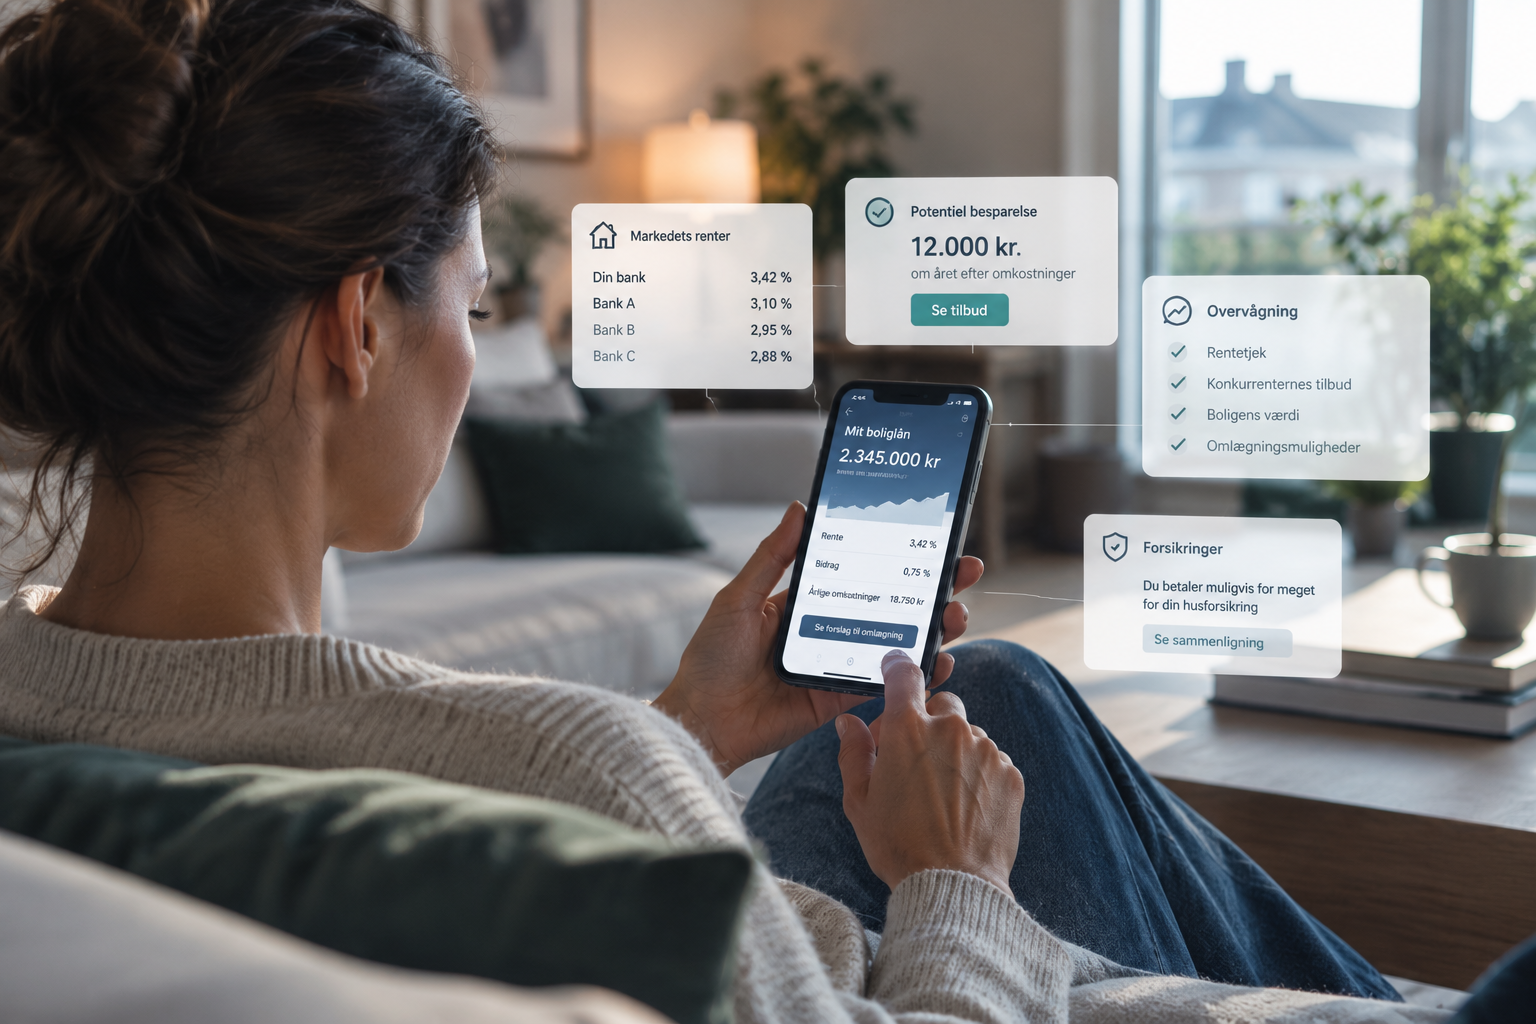
Tag f.eks. et boliglån på et par millioner kr., hvor bidrag, kursskæring og administration løber op i mange tusinde kr. hvert år: I dag undersøger de færreste boligejere hver måned, om deres samlede finansiering fortsat er konkurrencedygtig. Det kræver tid. Man skal forstå renten, bidraget, gebyrerne, omkostningerne ved omlægning og alternativerne hos andre banker. En personlig agent kan gøre dette løbende.
Den kan overvåge renter. Den kan følge konkurrenternes tilbud. Den kan holde øje med boligens værdi. Den kan beregne, om en omlægning eller et bankskifte giver reel gevinst efter omkostninger. Hvis besparelsen overstiger en fastsat grænse, kan agenten reagere.
Måske siger den: Et skifte forventes at spare dig 12.000 kr. årligt efter omkostninger. Skal jeg indhente konkrete tilbud? På længere sigt kan den sende oplysninger til flere banker og samle svarene. Det er en langt mere professionel og offensiv adfærd, end de fleste privatkunder har i dag. For bankerne betyder det, at eksisterende ”trofaste” kunder bliver sværere at tage for givet. Den enkelte bank skal løbende kunne forklare, hvorfor dens pris og produkt er konkurrencedygtige.
Forsikring har mange af de samme karakteristika. Produkterne er komplekse, og vilkårene er mange. Samtidig kan prisforskellene være betydelige, og mange kunder skifter sjældent, som det også fremgår af en analyse fra Konkurrencestyrelsen. En personlig agent kan imidlertid læse betingelserne, også det med småt. Den kan sammenligne dækning og selvrisiko. Og den kan opdage dobbeltforsikring.
Hvis husstanden både har rejseforsikring via kreditkort og en separat police, kan agenten identificere overlap. Når præmien stiger, kan den genåbne markedet. I dag skal kunden selv opdage, at prisen er blevet dårlig. I en agentøkonomi bliver overvågningen af forbrugerens forsikringspræmie permanent.
Det kan betyde, at forsikringsselskaber i højere grad må prissætte eksisterende kunder som nye kunder. Det sker som bekendt ikke altid i dag ifølge Konkurrencestyrelsens analyser. Det kan presse den traditionelle loyalitetsøkonomi.
Morgan Stanley fremhæver detailhandel som en sektor med stort potentiale for dyb AI-anvendelse. For detailkæden kan teknologien forbedre lagerstyring, prissætning, indkøb og marketing. Men samtidig møder kæden en kunde med egen AI. Det skaber en interessant konflikt.
Forhandlerens AI forsøger at øge omsætningen og marginen. På den anden side forsøger kundens AI at optimere købet. Tag en kunde, der skal købe en computer: Forhandlerens system kender måske kundens tidligere køb og forsøger at få kunden til at vælge en dyrere model.
Kundens agent analyserer derimod det faktiske behov. Hvis computeren primært skal bruges til almindeligt kontorarbejde og videomøder, kan agenten konkludere, at den dyre processor ikke giver kunden reel værdi. Mersalget bliver dermed sværere. Det samme gælder en lang række andre produkter.
Produktdata bliver en del af salgsarbejdet
Hvis agenten kan omsætte tekniske specifikationer til konkret nytte, bliver det lettere for forbrugeren at gennemskue, hvornår en opgradering faktisk er nødvendig.
Det kan få stor betydning for den måde, virksomheder præsenterer deres produkter på: I dag er en flot hjemmeside vigtig. I en agentøkonomi bliver strukturerede data mindst lige så vigtige, fordi en AI-agent skal kunne forstå produktet. Den skal kunne se mål, garantier, materialer, leveringstid, lagerstatus og returvilkår.
Hvis oplysningerne er uklare eller mangelfulde, kan produktet blive fravalgt. Ikke nødvendigvis, fordi det er dårligt. Det er, fordi agenten ikke kan være sikker på, at det opfylder kundens kriterier. Derfor kan virksomheder få behov for en helt ny oplysningsdisciplin ved siden af klassisk søgemaskineoptimering.
Virksomheden skal altså fremover ikke kun være synlig på Google. Den skal kunne forstås af kundens software.
Morgan Stanley peger også på sundhedssektoren. Her kan virksomheder og hospitaler bruge AI til dokumentation, administrative opgaver og analyse. Men den personlige agent kan også ændre patientens rolle. En patient kan give sin agent adgang til journaloplysninger, medicin og egne målinger.
Før en konsultation kan agenten samle de vigtigste data og hjælpe med at formulere spørgsmål. Efter konsultationen kan den holde styr på aftaler og instruktioner. Det gør patienten bedre forberedt. Men sundhed viser samtidig, hvor vigtigt det er at skelne mellem assistance og autonomi. En agent må gerne hjælpe med kalender og administration.
Det er noget andet, hvis den begynder at træffe medicinske beslutninger. En forkert hotelbooking er besværlig. En forkert sundhedsbeslutning kan være farlig. Derfor vil agenternes frihed sandsynligvis udvikle sig meget forskelligt fra sektor til sektor.
Luftfart er et andet godt eksempel: Flyselskaber kan selv anvende AI til prissætning, bemanding og håndtering af driftsproblemer. Men kunden kan også få sin egen agent. Forestil dig en aflysning. I dag står mange passagerer i kø til kundeservice. De skal selv finde alternative afgange og senere undersøge retten til kompensation.
I en agentøkonomi kan kundens AI modtage besked om aflysningen. Den kan undersøge andre afgange. Den kan se i kalenderen, hvor vigtigt det er at komme frem samme dag. Den kan sammenligne direkte fly med forbindelser. Hvis overnatning bliver nødvendig, kan den booke hotel. Efter rejsen kan den automatisk afgøre, om kunden har krav på kompensation.
Hvis flyselskabets system samtidig er automatiseret, kan de to systemer i princippet udveksle oplysninger. Det kan gøre processen langt billigere. Men det kan også øge de beløb, virksomhederne faktisk betaler i kompensation. En del kunder forfølger i dag ikke deres rettigheder.
Energiselskabet kan blive næsten usynligt
Energi er en anden sektor, hvor virksomhederne selv kan bruge AI til prognoser og optimering. Men for kunden kan den personlige agent gøre leverandøren mindre synlig. Hvis agenten overvåger priser og aftaler, kan kunden i stigende grad se energiselskabet som en udskiftelig leverandør. Agenten kan analysere fast og variabel pris. Den kan sammenligne tillæg. Den kan også beregne, om en bindingsperiode giver mening.
Hvis den samtidig kobles til smart home-systemer, kan den også flytte forbruget til billigere timer. Det betyder, at kundens adfærd bliver mere rationel og mere aktiv. Det er godt for konkurrencen. Men det kan være udfordrende for elselskaber, der har tjent på lav prisfølsomhed.
En vigtig pointe i Morgan Stanleys analyse er også, at virksomheder ikke får den fulde gevinst ved blot at købe adgang til en AI-model. Der kræves investeringer i data, governance, cybersikkerhed, medarbejdere og processer. Det gælder i endnu højere grad, hvis virksomheden skal kunne håndtere eksterne AI-agenter.
Eksempelvis skal priser og produktdata være opdaterede, og systemerne skal kunne modtage strukturerede forespørgsler. Kunden skal kunne se, hvad agenten har gjort, og virksomheden skal kunne skelne mellem legitime agenter og svindel. Og der skal være klare regler for ansvar, og det er i sidste ende en stor organisatorisk opgave.
Virksomheder med gammel IT og manuelle processer kan derfor få problemer. Hvis en bank fortsat kræver manuelle kundeforespørgsler, er den ikke bygget til agentøkonomien. Hvis et teleselskab kun kan opsige abonnementer via telefon, er processen stadig designet til mennesker. Hvis produktinformation ligger spredt i fritekst, bliver den vanskeligere for agenter at behandle. Teknisk gæld bliver derfor ikke kun et internt problem. Det kan blive et direkte konkurrenceproblem.
De brancher, der bliver mest påvirket af personlige agenter, har flere fælles træk. Produkterne kan sammenlignes digitalt. Priserne varierer. Kunden genforhandler sjældent. Dokumentationen er kompleks. Og det er besværligt at skifte leverandør.
Det beskriver store dele af bank, forsikring, tele, energi, rejser og abonnementstjenester. Det betyder ikke, at disse brancher bliver mindre relevante. Men nogle af deres mest rentable kundemekanismer kan komme under pres.
Det kan også ændre den måde, virksomheder tænker kundeloyalitet på. En kunde kan have haft samme bank i 20 år. Men er kunden loyal? Eller har kunden bare aldrig undersøgt alternativerne? Det samme gælder forsikring, telefoni og energi.
Personlige AI-agenter kan derfor blive en slags stresstest. De kunder, der bliver, fordi produktet faktisk er godt, vil formentlig fortsætte. De kunder, der bliver, fordi skiftet er besværligt, er langt mere udsatte. Men for mange virksomheder har den mest profitable kunde netop været den passive kunde. I agentøkonomien kan passiviteten forsvinde, selv om mennesket selv ikke bliver mere aktivt.
Overordnet kan denne udvikling føre til en ny forretningslogik: Virksomheder taler i dag om B2B og B2C. Fremover kan en del af økonomien udvikle sig mod det, man kunne kalde B2A2C: Business-to-Agent-to-Consumer. Virksomheden sælger stadig til mennesket. Men agenten filtrerer markedet først. Det ændrer konkurrencesituationen.
Branding vil sikkert fortsat være vigtigt. Men produktet skal også bestå en rationel digital screening. Skjulte gebyrer bliver lettere at opdage. Dårlige kontraktvilkår bliver lettere at sammenligne. Opsigelser bliver lettere. Alternativer bliver lettere at finde. Forbrugeren får dermed noget, der minder om en professionel indkøbsafdeling. Det er ikke nødvendigvis dårligt for erhvervslivet.
Virksomheder med gode produkter og stærk service kan få lettere ved at vinde kunder. Administrative processer kan blive billigere. Kundeservice kan automatiseres. Men virksomheder, der har levet godt af kompleksitet, informationsasymmetri og kundernes manglende tid, står foran en langt større udfordring. Det er den centrale erhvervsmæssige konsekvens af personlige AI-agenter.
Altså: Virksomhederne skal ikke kun lære at bruge AI. De skal lære at konkurrere mod kunder, der bruger den.
Morten W. Langer
Læs også disse artikler i temaet om agentisk AI
Deutsche Bank: AI-agenter kan nå massemarkedet langt hurtigere end ventet
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser