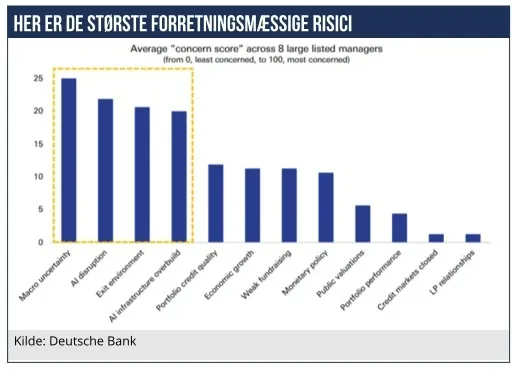
AI er ikke længere kun den store væksthistorie i erhvervslivet. Teknologien er nu blevet den næststørste bekymring blandt verdens største kapitalforvaltere – kun overgået af den makroøkonomiske usikkerhed. Det opsigtsvækkende er, at risikoen går begge veje: Virksomheder kan blive ramt, hvis de investerer for lidt i AI, men mindst lige så hårdt, hvis de investerer for meget, for hurtigt eller i den forkerte teknologi. Deutsche Bank tegner her et risikokort for erhvervslivets topledelser.
Den makroøkonomiske udvikling er fortsat den største bekymring, men AI er nu nummer to.
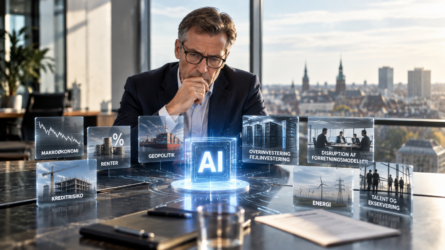
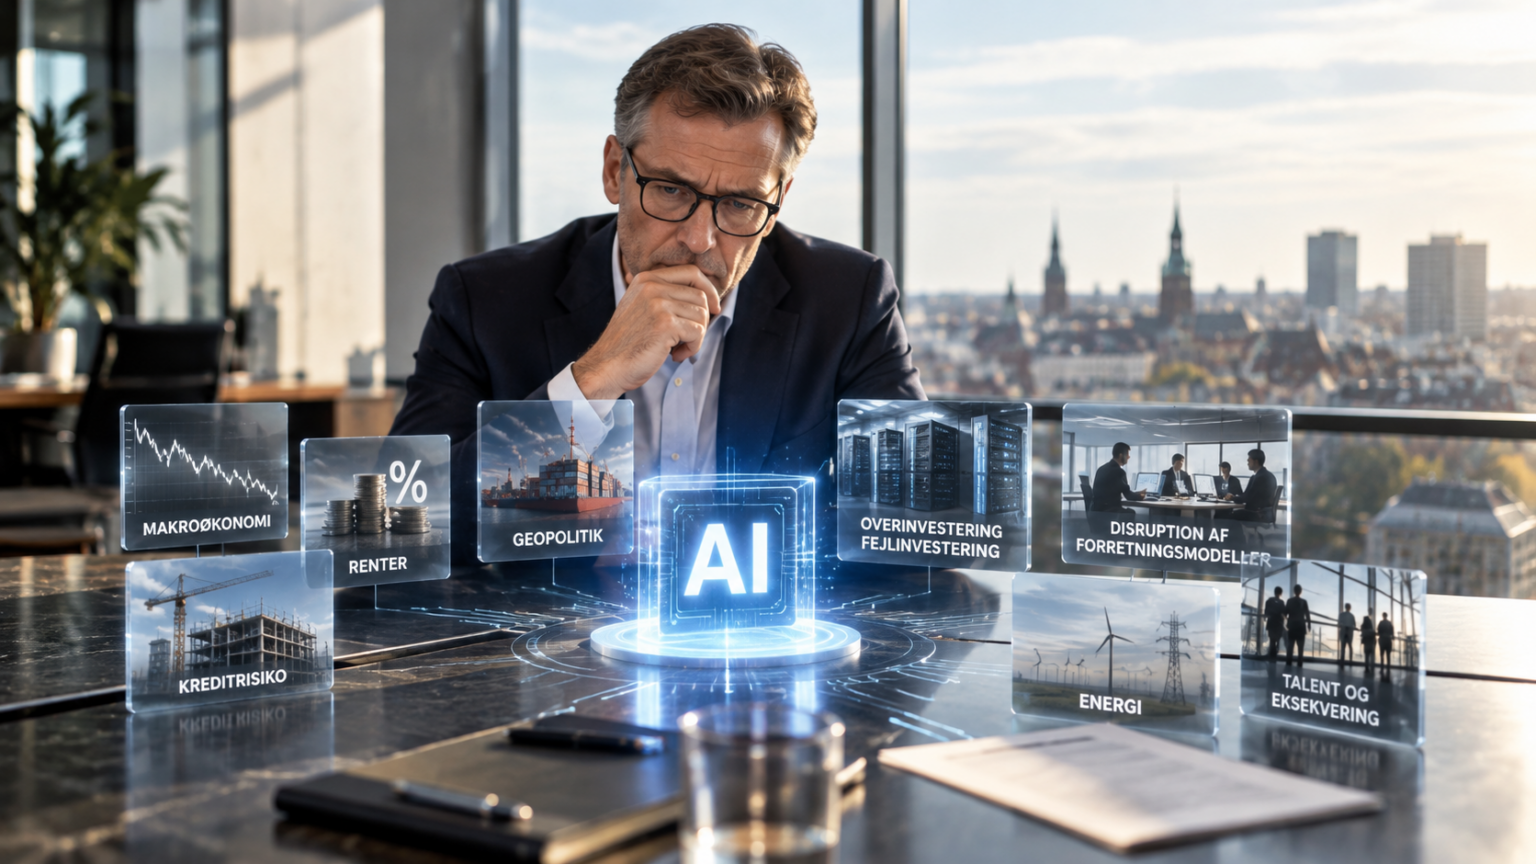
Kapitalforvalterne peger især på risikoen for overinvesteringer, fejlinvesteringer og problemer med at gennemføre de enorme AI-projekter. Samtidig vokser bekymringen for højere renter, kreditrisiko, geopolitik og disruption af især software- og servicevirksomheder.
For danske topchefer kan Deutsche Banks analyse omsættes til følgende risikoliste:
Ledelserne bør forberede sig på flere chok samtidig: Den vigtigste pointe i Deutsche Banks analyse er, at der ikke er én dominerende risiko. Makroøkonomi, AI, renter, kredit, energi og geopolitik kan ramme samtidigt. Og AI er usædvanlig, fordi teknologien både kan skabe en investeringsboble og samtidig gøre eksisterende virksomheder mindre værd.
Dermed ændres opgaven for direktioner og bestyrelser. Risikostyring handler ikke længere kun om at beskytte virksomheden mod recession eller højere renter. Ledelsen skal samtidig undgå at blive hægtet af teknologisk og undgå at bruge milliarder på den forkerte teknologi.
Den farligste strategi i 2026 kan derfor være den, der på papiret ser mest offensiv ud: at investere aggressivt ud fra den antagelse, at dagens AI-forventninger nødvendigvis bliver morgendagens virkelighed.
Den største AI-risiko kan blive at investere for meget: Det måske mest opsigtsvækkende signal er, at investorerne nu åbent diskuterer en AI-investeringsboble. AI har udløst enorme investeringer i datacentre, strømforsyning, chips, computerkraft og netværk. Apollo anslår, at de kumulerede investeringer i AI-infrastruktur gennem investeringscyklussen kan overstige 8.000 mia. dollar, mens Brookfield opererer med op mod 10.000 mia. dollar. Men netop investeringsfesten er ved at blive en risiko.
Brookfield vurderer ifølge Deutsche Bank, at bekymringen for overkapacitet er reel: Historien fra jernbaner og fibernet viser, at en del af kapitalen næsten uundgåeligt bliver investeret forkert. Blackstone advarer tilsvarende mod overdreven optimisme.
Bestyrelser bør kræve konkrete business cases, milepæle og stop-loss-kriterier for større AI-investeringer. Det afgørende bliver ikke længere at kunne fortælle markedet, at man investerer i AI, men at dokumentere, hvor produktivitetsgevinsten eller merindtjeningen faktisk kommer fra.
Deutsche Bank fremhæver et særligt faresignal i datacenterindustrien. Omkring 60 pct. af den amerikanske datacenterkapacitet på et tidligt projektstadie kommer nu fra relativt uerfarne udviklere. Samtidig spænder prognoserne for fremtidens behov for datacenterkapacitet ekstremt bredt.
Nogle scenarier indebærer omtrent en fordobling af installeret kapacitet på blot tre år, men behovet afhænger blandt andet af AI-modellernes fremtidige effektivitet og virksomhedernes faktiske anvendelse af AI.
Det er en klassisk opskrift på fejlinvesteringer: høj vækst, billig adgang til enorme kapitalbeløb, teknologisk begejstring og meget stor usikkerhed om den langsigtede efterspørgsel.
AI kan pludselig ændre værdien af hele forretningsmodellen: AI-risikoen handler ikke kun om investeringerne. Den handler også om eksisterende virksomheder.Blackstone fortæller, at køberinteressen er blevet mærkbart svagere inden for software, professionelle tjenester og informationstjenester, selv om mange af virksomhederne fortsat leverer fine driftsresultater. Deutsche Bank fremhæver direkte AI-disruption af software og såkaldte white-collar services som en central risiko.
Endnu mere tankevækkende er Blackstones opdeling af markedet. AI-, energi- og elektrificeringsaktiver møder stærk efterspørgsel. Virksomheder, som vurderes stort set upåvirkede af AI, kan fortsat relativt let sælges. Ledelser i konsulentvirksomheder, advokatbranchen, revision, IT-service, software, administration og andre videnstunge virksomheder bør se sig tilbage over nakken.
Rentefaren er ikke væk – tværtimod: Den anden store fejlslutning kan være at indrette strategien efter, at renten snart vender tilbage til de ekstremt lave niveauer fra 2010’erne. Deutsche Bank peger på stigende lange renter og stigende refinansieringsomkostninger. Kreditmarkederne fungerer fortsat, men højere renter kan dæmpe gældsudstedelser og gøre refinansiering dyrere.
Blackstone fremhæver samtidig, at højere renter allerede forsinker genopretningen på ejendomsmarkedet og udskyder salg af investeringer. Carlyle peger på krig i Mellemøsten, pres på energimarkederne og vedvarende inflation, mens TPG siger, at geopolitik og ændrede renteforventninger har reduceret aktiviteten inden for private equity.
For virksomhedsledelser betyder det, at stresstest ikke alene bør regne på næste års rente. Beregningen bør også vise konsekvenserne, hvis den langsigtede finansieringsomkostning permanent ligger væsentligt højere end før pandemien.
Refinansieringsrisiko kan blive vigtigere end den aktuelle gæld: Når kreditmarkederne fungerer, er det let at undervurdere problemet. Men en virksomhed med et acceptabelt resultat og en stærk balance kan få ganske anderledes økonomi, når lån skal refinansieres til højere renter.
Derfor bør CFO’en ikke blot rapportere nettogæld og gearing til bestyrelsen. Løbetidsprofil, refinansieringsbehov de kommende tre-fem år og følsomheden over for 1-2 procentpoint højere rente bør være mindst lige så central.
Kundernes og investorernes tillid kan forsvinde hurtigere end fundamentalerne: En anden læring kommer fra private credit. Kapitalforvalterne oplevede tidligere på året markant stigende bekymring blandt investorerne. Deutsche Banks indikatorer viser nu, at frygten er aftaget, og antallet af mediehistorier om en egentlig private-credit-”krise” er faldet kraftigt.
Men episoden viser noget vigtigt: Kapital kan begynde at flytte sig, før de underliggende regnskabstal for alvor forværres. For virksomheder betyder det, at likviditetsberedskabet ikke kun skal dimensioneres efter driften. Det skal også kunne absorbere et pludseligt skift i bankernes, obligationsejernes, investorernes eller kundernes risikovillighed.
Regn ikke med, at virksomhedssalg og IPO altid er en åben nødudgang: Private-equity-industrien oplever igen stigende realisationer, men kapitalforvalterne understreger, at timingen fortsat er meget vanskelig at forudsige. IPO-marked, renter, geopolitik, aktiemarkedsvolatilitet og AI-relateret værdiansættelses-usikkerhed kan hurtigt ændre mulighederne.
TPG vurderede eksempelvis, at branchens realisationer faldt omkring 46 pct. fra kvartalet før.
Det er relevant for virksomhedsledelser med større opkøb eller frasalg på tegnebrættet: Finansieringen bør ikke baseres på, at et bestemt aktiv nødvendigvis kan sælges til en bestemt pris på et bestemt tidspunkt.
Vindere og tabere bliver trukket længere fra hinanden
Deutsche Bank bruger betegnelsen K-shaped om udviklingen i private capital: De største og stærkeste platforme tiltrækker mere kapital, mens mindre og mindre differentierede aktører kommer under pres. Skala, dokumenterede resultater, evnen til selv at skabe nye investeringer og en bred produkt palette bliver afgørende.
AI kan forstærke forskellen, fordi store virksomheder lettere kan finansiere teknologi, data, specialister og omstilling. Derfor risikerer de små og mellemstore virksomheder at blive stadig mere udsatte: Ikke store nok til at vinde på skala og ikke specialiserede nok til at kunne tage en høj pris.
For CEO’en bliver spørgsmålet derfor meget konkret: Hvad er vores varige konkurrencefordel, hvis alle konkurrenterne får adgang til de samme AI-værktøjer?
Morten W. Langer