

Værdiansættelsen på venturefondenes Software As A Service-porteføljeselskaber (SaaS) er presset af AI. De har svært ved at hente ny kapital. Blandt andet fordi mange af dem har en ”cap-table fra helvede”. Mere modne SaaS-virksomheder, der har dyb integration til kunden, oplever modsat en renæssance med stigende multipler, skriver fagredaktør Carsten Steno.
Udskilningsløbet blandt de mange danske SaaS-virksomheder (altså software as a service), ejet af businessengle, venture-fonde og kapitalfonde, er i fuld gang med både store tabere og vindere.
Evnen til hurtigt at udvikle nye software-løsninger via kunstig intelligens (AI) har sat den store underskov af SaaS-virksomheder under pres.
Mange af dem søger ny kapital for at udbygge deres løsninger med AI-funktionalitet. Men de går ofte forgæves til potentielle investorer.
Et eksempel på en mindre SaaS-virksomhed, der har søgt kapital, er Decide Act i Nexø på Bornholm, der fremstiller ledelses- og strategiværktøjer. Selskabet har sigtet efter en kapitaltilførsel på fem mio. kr. for at holde driften i gang, men er nu gået konkurs, fordi det ikke opnåede den nødvendige finansiering.
Et andet er Custimy.io i København – en dataplatform målrettet små virksomheder inden for e-commerce. Selskabet, der indledningsvis fik kapital fra PreSeed Venture, voksede i løbet af nogle år til 45 mand efter endnu en kapitalrunde. Men så stoppede festen, og selskabet gik konkurs, da det ikke var muligt at rejse nye penge.
Et tredje er Uniscale i Odense, der har arbejdet med at udvikle en AI-drevet platform for designsamarbejde. Selskabet gik konkurs, efter at de norske ejere nægtede at deltage i en ny kapitalrunde.
Dyrt at integrere AI
Omvendt har nogle af de danske kapitalfonde, som i de senere år har investeret tungt i mere modne SaaS-virksomheder med dyb integration til kunden, fortsat kronede dage.
Andre fonde har måttet forlænge deres ejerskaber ved at flytte dem over i en fortsættelsesfond – et såkaldt Continuation Vehicle, fordi deres forretningsmodel skal gentænkes.
SaaS-virksomhedernes løsninger vedrører primært automatisering af rutineopgaver, forbedring af produktivitet og digitalisering af forretningsprocesser. Det inkluderer alt fra administrative opgaver som kunde- og varekategorisering, lagerstyring og månedsrapportering til mere komplekse funktioner som regnskab og CRM (Customer Relationship Management).
Men disse opgaver kan i dag i stigende omfang løses ved hjælp af interne AI-udviklede systemer. Hvis ikke software-virksomhederne formår at integrere AI-funktioner i deres løsninger, risikerer de at blive udkonkurreret af nye aktører, der har en bedre forståelse af mulighederne inden for kunstig intelligens.
”Ude i markedet er der en lang række software-virksomheder, der søger ny kapital og nye ejere for at kunne investere i AI. Det er ikke billigt at integrere AI i traditionelle SaaS-løsninger. Ofte skal man ud at finde folk med særlige AI-kompetencer i markedet. De særlige AI-kompetencer er der mangel på, og prisen er derefter. Overgangen fra en SaaS-baseret forretningsmodel til en AI-baseret er bestemt ikke nem”, siger M&A-rådgiver Frederik Aakard, partner i Dema Partners, der også arbejder med at bistå software-virksomheder i deres jagt på kapital og nye ejere.
Cap-table fra helvede
Disse virksomheder slås ofte med det, Aakard kalder en ”Cap table fra helvede”. Altså: Stifteren har selv indskudt kapital, siden er hans familie og venner kommet til. I tredje runde er der hentet kapital udefra og i fjerde runde lån, der kan konverteres til aktiekapital.
Yderligere kan der være klausuler om, hvilke investorer der først skal have del i et eventuelt overskud – vandfaldsklausuler. Det gør, at ejerne ikke har fælles interesser, når ny kapital skal rejses.
”Når en rodet cap-table lægges oven i problemer med at overbevise investorer om, at en mindre SaaS-virksomhed med eksempelvis en brancheløsning kan udvikle sit produkt med AI-funktioner, bliver opgaven svær”, siger Frederik Aakard.
I nogle tilfælde er hans mandater fra disse software-virksomheder derfor endt i et industrielt salg, hvor produktet passes ind i en større virksomheds produktsortiment, men hvor selve virksomheden afvikles.
En yderligere problemstilling er de faldende aktiekurser på store børsnoterede software-virksomheder i USA. Multiplerne er kommet under pres. En mindre SaaS-virksomhed, der for tre år siden kunne sælges for fem gange det årlige tilbagevende cash flow (Annual Recurrent Revenue), kan måske i dag kun sælges for to gange ARR.
Stadig en fremtid for SaaS-virksomheder
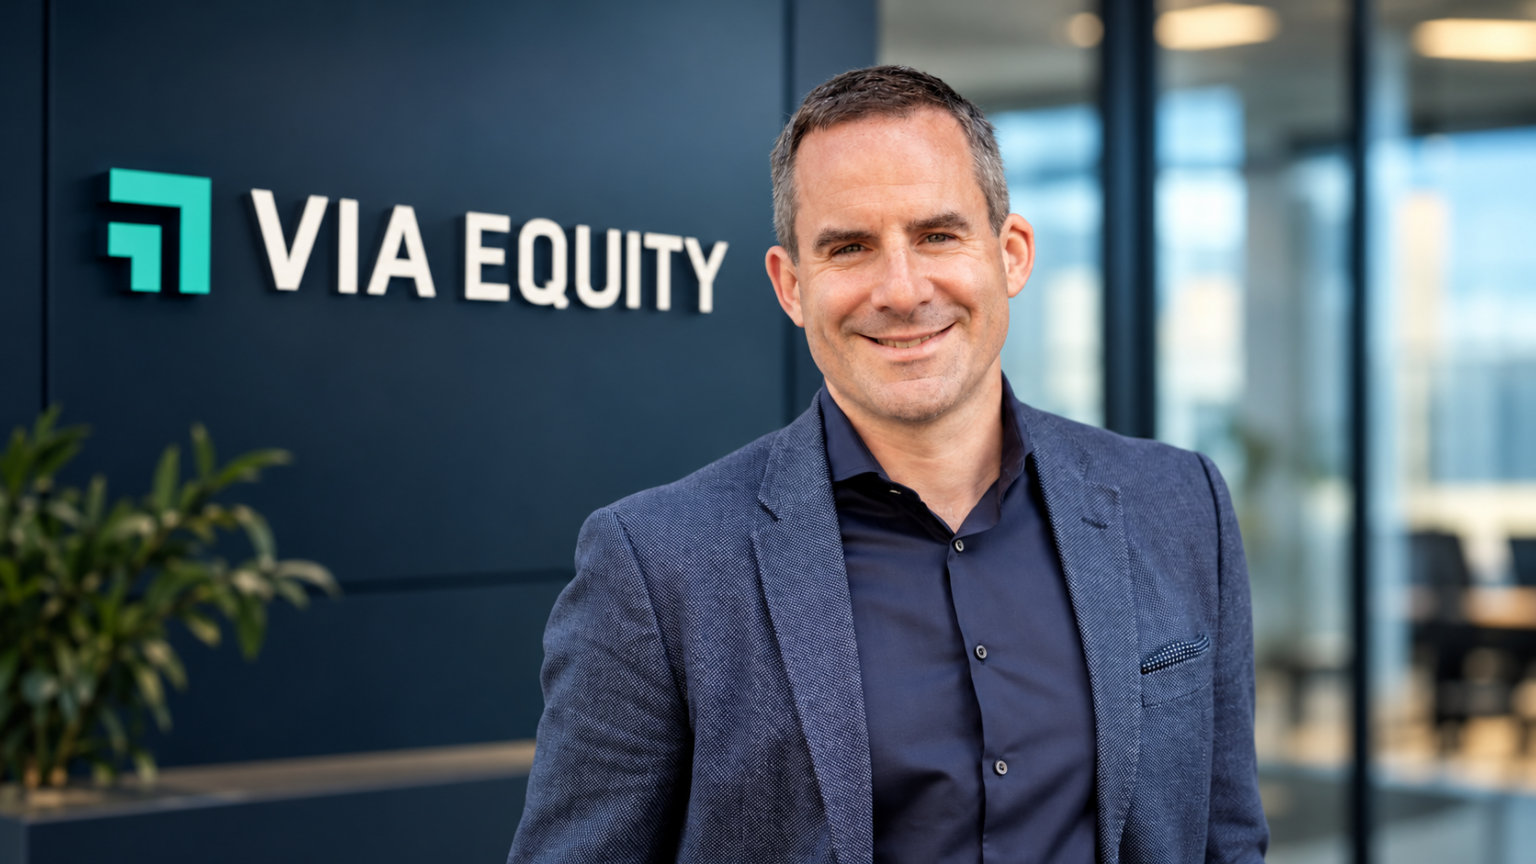
Danske kapitalfonde med investeringer i mellemstore SaaS-virksomheder har i de fleste tilfælde navigeret uden om problemerne. Den mest markante danske spiller på dette felt er Via Equity, som har en portefølje af 19 nordiske og tyske softwarevirksomheder. Via Equity har i år rejst en ny fond VI på 350 mio. euro med både gamle og nye investorer.
”Der er ingen af de selskaber, vi har, hvor jeg mener, at der på nogen måde er problemer i forhold til AI-udviklingen. De giver alle overskud allerede nu og arbejder alle sammen med at integrere AI-funktionalitet i deres produkter.
Når jeg ser på nye emner i vores deal-flow, så er det klart, at der er selskaber, vi har sagt nej til, fordi vi vurderer, at de leverer noget, der er for nemt at erstatte via AI. Man skal selvfølgelig forstå udviklingen. Hvis ens edge er, at man har et produkt, som andre ikke har haft tid til at udvikle, men hvor det relativt hurtigt kan ske via AI, så skal man være opmærksom. Men det er jo ofte ikke det, der er et selskabs konkurrencefordel ”, siger managing partner Benjamin Kramarz til Økonomisk Ugebrev.
Han tilføjer, at VIA equity i de seneste år har sagt nej til at investere i flere software-selskaber, som VIA vurderede var for sårbare overfor AI.
”Men om vi har truffet et rigtigt valg ved at sige nej, ved man jo aldrig”, siger han.
” Det, vi vurderer på, er både produktet, teamet bag, hvor stor en del af kundernes forbrug (Share Wallet), som selskaberne sidder på, hvilke muligheder der er for mersalg og hvilken position i markedet, de har. Hvis du spørger mig, så er jeg sikker på, at der også eksisterer masser af profitable SaaS-virksomheder om fem år,” slutter Benjamin Kramarz.
Samme holdning har Jesper Jarlbæk, som er business angel og formand for de europæiske business angels organisation, IBAN. Jarlbæk er selv investor i flere SaaS-virksomheder, hvoraf tre af dem er i exit-proces.
”For et år siden troede alle, at SaaS-virksomhedernes dage var talte på grund af AI. Men sådan kommer det ikke til at gå. Alle SaaS-virksomheder arbejder med at integrere SaaS-baserede funktionaliteter i deres produkter. Og hvis produkterne er godt indarbejdede hos kunden, er SaaS-virksomheder stadig attraktive. Kunderne kan ikke bare lige erstatte vigtigt software med noget, som de selv har generet via AI. ”
”Jeg kan desuden se, at de SaaS-virksomheder, jeg har investeret i, fortsat har en meget lav churn-rate (kunde-afgang) på kun to til tre pct. Det har ikke ændret sig, selvom vi har fået AI. Vi oplever, at de multipler, der tilbydes på SaaS-virksomheder, atter er stigende. For et år siden talte man om SaaSpokalypsen. Nu taler man om en RenaiSaaS, altså at SaaS-virksomhederne har fået en renæssance”, siger Jesper Jarlbæk. Han peger på, at konkurrencen i en senere fase kan komme fra nye software-selskaber, som er bygget på AI fra grunden af (såkaldte AI-native startups). Det skal man være opmærksom på, når man investerer.
Flere flyttes over i fortsættelsesfond
Integrationen af AI-modeller er dog ikke lige let alle steder. Den kræver tid og penge. Det kan man bl.a. aflæse i flere kapitalfondshandler på det seneste.
Således har Gro Capital, der er specialist i software-virksomheder, købt kapitalfondspartneren CVC ud af Omada, som Gro investerede i sammen med CVC i 2018.
Vurderingen er nu, at virksomheden skal have længere tid til at udfolde sit fulde potentiale. Ledende partner i Gro Capital, Lars Dybkjær, har udtalt, at Gro Capital ”… gerne vil lægge nogle AI-kompetencer ovenpå det, som Omada gør”.
Et andet eksempel er Axcel, der har skabt en større forsættelsesfond, Continuation Vehicle, for den norske software-virksomhed Super Office. Fonden er på 266 mio. euro. Den nye fond overtager ejerskabet af SuperOffice fra Axcel VI, som oprindeligt investerede i virksomheden i 2020. Formålet med den nye ejerskabsstruktur er bl.a. at udbygge SuperOffices produktportefølje indenfor CRM med mere AI-funktionalitet.
Carsten Steno
Pr. mdr.
349 kr.
Få straks adgang til denne artikel og alle andre artikler på ugebrev.dk
- Alle artikler på ugebrev.dk
- Om investering, finans, ledelse, samfundsansvar, life science og Bestyrelsesguiden.dk
- Daglige nyhedsmails med nyheder og analyser